简答题
财务成本管理
题号 #4348154
甲公司是一家化工原料生产企业,只生产一种产品,产品分两个生产步骤在两个基本生产车间进行,第一车间生产的半成品转入半成品库,第二车间领用半成品后继续加工成产成品,半成品的发出计价采用加权平均法。甲公司采用逐步综合结转分步法计算产品成本,月末对在产品进行盘点,并按约当产量法在完工产品和在产品之间分配生产费用。
第一车间耗用的原材料在生产过程中逐渐投入,其他成本费用陆续发生。第二车间除耗用第一车间生产的半成品外,还需耗用其他材料,耗用的半成品和其他材料均在生产开始时一次投入,其他成本费用陆续发生。第一车间和第二车间的在产品完工程度均为50%。
甲公司还有机修和供电两个辅助生产车间,分别为第一车间、第二车间和行政管理部门提供维修和电力,两个辅助生产车间之间也相互提供产品或服务。甲公司按照交互分配法分配辅助生产费用。
甲公司2014年8月份的成本核算资料如下:
(1)月初在产品成本(单位:元)
|
生产车间 |
半成品 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一车间 |
|
2750 |
2625 |
3625 |
9000 |
|
第二车间 |
23720 |
1900 |
2800 |
3600 |
32020 |
|
生产车间 |
月初在产品数量 |
本月完工数量 |
月末在产品数量 |
|
第一车间 |
5 |
70 |
8 |
|
第二车间 |
8 |
85 |
10 |

(4)基本生产车间本月发生的生产费用(单位:元)
|
生产车间 |
直接材料 |
直接人工 |
制造费用 |
|
第一车间 |
86050 |
71375 |
99632 |
|
第二车间 |
93100 |
51200 |
79450.50 |
(5)半成品收发结存情况半成品月初结存13吨,金额46440元;本月入库70吨,本月领用71吨,月末结存l2吨。要求:
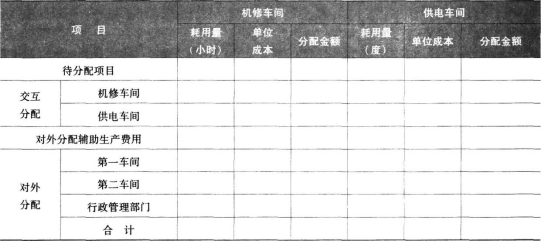
(1)编制辅助生产费用分配表(结果填入下方表格中,不用列出计算过程。单位成本要求保留四位小数)。
辅助生产费用分配表(交互分配法)
(2)编制第一车间的半成品成本计算单(结果填入下方表格中,不用列出计算过程)。
第一车闻半成品成本计算单
2014年8月 单位:元
|
项目 |
产量(吨) |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品 |
|
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
分配率 |
|
|
|
|
|
|
完工产成品转出 |
|
|
|
|
|
|
月末在产品 |
|
|
|
|
|
第二车间产成品成本计算单
2014年8月 单位:元
|
项目 |
半成品 |
产量(吨) |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品 |
|
|
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
|
分配率 |
|
|
|
|
|
|
|
完工产成品转出 |
|
|
|
|
|
|
|
月末在产品 |
|
|
|
|
|
|
产成品成本还原计算表
2014年8月 单位:元
|
|
半成品 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
还原前产成品成本 |
|
|
|
|
|
|
本月所产半成品成本 |
|
|
|
|
|
|
成本还原 |
|
|
|
|
|
|
还原后产成品成本 |
|
|
|
|
|
|
还原后产成品单位成本 |
|
|
|
|
|
参考答案
暂无
答案解析
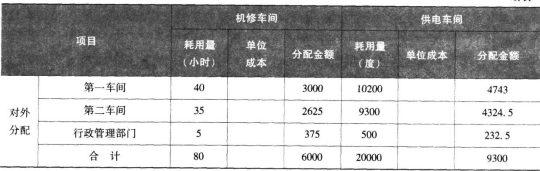
(1)
辅助生产费用分配表(交互分配法) 单位:元
续表
(2)
第一车间半成品成本计算单
2014年8月 单位:元
(3)
第二车间产成品成本计算单
2014年8月 单位:元
(4)
产成品成本还原计算表
2014年8月 单位:元
计算说明:还原分配率=255000/259000
还原出的直接材料=255000/259000×84000=82703
还原出的直接人工=255000/259000×70000=68919
还原出的制造费用=255000/259000×105000=103378
辅助生产费用分配表(交互分配法) 单位:元
|
项目 |
机修车间 |
供电车间 |
|||||||
|
耗用量(小时) |
单位成本 |
分配金额 |
耗用量(度) |
单位成本 |
分配金额 |
||||
|
待分配项目 |
100 |
65 |
6500 |
22000 |
0.4 |
8800 |
|||
|
交互 分配 |
机修车间 |
|
|
800 |
-2000 |
|
-800 |
||
|
供电车间 |
-20 |
|
-1300 |
|
|
1300 |
|||
|
对外分配辅助生产费用 |
80 |
75 |
6000 |
20000 |
0.4650 |
9300 |
|||
(2)
第一车间半成品成本计算单
2014年8月 单位:元
|
项目 |
产量(吨) |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品 |
|
2750 |
2625 |
3625 |
9000 |
|
本月生产费用 |
|
86050 |
71375 |
107375 |
264800 |
|
合计 |
|
88800 |
74000 |
111000 |
273800 |
|
分配率 |
|
1200 |
1000 |
1500 |
3700 |
|
完工半成品转出 |
70 |
84ID00 |
70000 |
105000 |
259000 |
|
月末在产品 |
8 |
4800 |
4000 |
6000 |
14800 |
(3)
第二车间产成品成本计算单
2014年8月 单位:元
|
项目 |
产量(吨) |
半成品 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品 |
|
23720 |
1900 |
2800 |
3600 |
32020 |
|
本月生产费用 |
|
261280 |
93100 |
51200 |
86400 |
491980 |
|
合计 |
|
285000 |
95000 |
54000 |
90000 |
524000 |
|
分配率 |
|
3000 |
1000 |
600 |
1000 |
5600 |
|
完工产成品转出 |
85 |
255000 |
85000 |
5lOoo |
85000 |
476000 |
|
月末在产品 |
10 |
30000 |
10000 |
3000 |
5000 |
48000 |
产成品成本还原计算表
2014年8月 单位:元
|
|
半成品 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
还原前产成品成本 |
255000 |
85000 |
51000 |
85000 |
476000 |
|
本月所产半成品成本 |
|
84000 |
70000 |
105000 |
259000 |
|
成本还原 |
-255000 |
82703 |
68919 |
103378 |
0 |
|
还原后产成品成本 |
|
167703 |
119919 |
188378 |
476000 |
|
还原后产成品单位成本 |
|
1973 |
1411 |
2216 |
5600 |
还原出的直接材料=255000/259000×84000=82703
还原出的直接人工=255000/259000×70000=68919
还原出的制造费用=255000/259000×105000=103378
你可能感兴趣的试题
A.直接材料的价格标准是指预计下年度实际需要支付的材料市价
B.由于设备意外故障产生的停工工时不属于 “直接人工标准工时”的组成内容
C.变动制造费用效率差异与直接人工效率差异的形成原因相同
D.如果企业采用变动成本法计算,则不需要制定固定制造费用的标准成本
A.固定制造费用能量差异=固定制造费用预算数-固定制造费用标准成本
A.固定制造费用能量差异=固定制造费用预算数-固定制造费用标准成本
B.固定制造费用能量差异=(生产能量-实际产量标准工时) ×固定制造费用标准分配率
B.固定制造费用能量差异=(生产能量-实际产量标准工时) ×固定制造费用标准分配率
C.固定制造费用能量差异=(实际工时-实际产量标准工时) ×固定制造费用标准分配率
C.固定制造费用能量差异=(实际工时-实际产量标准工时) ×固定制造费用标准分配率
D.固定制造费用能量差异=固定制造费用标准分配率 ×生产能量-固定制造费用标准分配率×实际产量实际工时
D.固定制造费用能量差异=固定制造费用标准分配率 ×生产能量-固定制造费用标准分配率×实际产量实际工时