简答题
财务成本管理
题号 #4349299
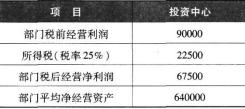
E公司下设的一个投资中心,要求的投资报酬率为12%,不存在金融资产,预计2015年有关数据如下表所示(单位:元):
要求:
(1)计算该投资中心2015年的投资报酬率
和剩余收益;
(2)假设投资中心经理面临一个投资报酬率为l3%的投资机会,投资额为100000元,每年部门营业利润为13000元。如果该公司采用投资报酬率作为投资中心业绩评价指标,投资中心经理是否会接受该项投资?投资中心经理的处理对整个企业是否有利?
(3)如果采用剩余收益作为投资中心业绩评价指标,投资中心经理是否会接受第(2)问中的投资机会?
参考答案
暂无
答案解析
(1)投资报酬率=90000/640000× 100%=14.06%
投资中心剩余收益=90000-640000×12%=l3200(元)
(2)接受投资后投资中心的投资报酬率=(90000+13000)/(640000+100000)×100%=13.92%
由于接受该投资项目,投资中心投资报酬率下降,因此,投资中心经理不会接受该项目。
由于该项目投资报酬率13%高于要求的报酬率12%,因此该项投资对公司有利,所以投资中心经理不接受该项目对公司不利。
(3)接受投资后投资中心的剩余收益=(90000+13000)-(640000+100000)×12%=14200(元)
由于剩余收益增加,因此,投资中心经理会接受该项目。
投资中心剩余收益=90000-640000×12%=l3200(元)
(2)接受投资后投资中心的投资报酬率=(90000+13000)/(640000+100000)×100%=13.92%
由于接受该投资项目,投资中心投资报酬率下降,因此,投资中心经理不会接受该项目。
由于该项目投资报酬率13%高于要求的报酬率12%,因此该项投资对公司有利,所以投资中心经理不接受该项目对公司不利。
(3)接受投资后投资中心的剩余收益=(90000+13000)-(640000+100000)×12%=14200(元)
由于剩余收益增加,因此,投资中心经理会接受该项目。
你可能感兴趣的试题
A.普通年金终值系数×普通年金现值系数=1
B.普通年金终值系数×偿债基金系数=1
C.普通年金终值系数×资本回收系数=1
D.普通年金终值系数×预付年金现值系数=1
A.债券溢价发行,发行后债券价值随到期时间的缩短而波动下降,至到期日债券价值等于债券面值
B.债券折价发行,发行后债券价值随到期时间的缩短而波动上升,至到期日债券价值等于债券面值
C.债券折价发行,发行后债券价值随到期时间的缩短而逐渐上升,至到期日债券价值等于债券面值
D.债券按面值发行,发行后债券价值在两个付息日之间呈周期性波动