简答题
财务成本管理
题号 #4349331
E公司只产销一种甲产品,甲产品只消耗乙材料。2014年第四季度按定期预算法编制2015年的企业预算,部分预算资料如下:
资料一:乙材料2015年年初的预计结存量为2000千克,各季度末乙材料的预计结存量数据如下表所示:

每季度乙材料的购货款于当季支付40%,剩余60%于下一个季度支付;2015年年初的预计应付账款余额为80000元。该公司2015年度乙材料的采购预算如下表所示:
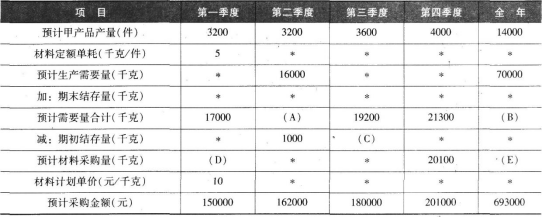
注:表内“材料定额单耗”是指在现有生产技术条件下,生产单位产品所需要的材料数量;全年乙材料计划单价不变:表内的“*”为省略的数值。
资料二:E公司2015年第一季度实际生产甲产品3400件,耗用乙材料20400千克,乙材料的实际单价为9元/千克。
要求:
(1)确定E公司乙材料采购预算表中用字母表示的项目数值;
(2)计算E公司第一季度预计采购现金支出和第四季度末预计应付账款金额;
(3)计算甲产品耗用乙材料的单位标准成本;
(4)计算E公司第一季度甲产品消耗乙材料的成本差异、价格差异与数量差异;
(5)根据上述计算结果,指出E公司进一步降低甲产品消耗乙材料成本的主要措施。
参考答案
暂无
答案解析
(1)A=16000+1200=17200
B=70000+1300=71300
C=19200-180000/10=1200
D=150000/10=15000
E=693000/10=69300
(2)第1季度采购支出=150000×40%+80000=140000(元)
第4季度末应付账款=201000×60%=120600(元)
(3)用量标准=5千克/件,价格标准=10元/千克
所以甲产品耗用乙材料的单位标准成本=5×10=50(元/件)
(4)实际单价=9元/千克,实际产量材料实际耗用量=20400千克,标准单价=10元/千克
实际产量标准用量=3400×5=17000(千克)
材料成本差异=20400×9-17000×10=13600(元)
材料价格差异=(9-10)×20400=-20400(元)
材料数量差异=10×(20400-17000)=34000(元)
(5)材料差异的主要原因是生产部门耗用材料超过标准,所以企业应该查明材料用量超标的具体原因,以便改进工作,节约材料。
B=70000+1300=71300
C=19200-180000/10=1200
D=150000/10=15000
E=693000/10=69300
(2)第1季度采购支出=150000×40%+80000=140000(元)
第4季度末应付账款=201000×60%=120600(元)
(3)用量标准=5千克/件,价格标准=10元/千克
所以甲产品耗用乙材料的单位标准成本=5×10=50(元/件)
(4)实际单价=9元/千克,实际产量材料实际耗用量=20400千克,标准单价=10元/千克
实际产量标准用量=3400×5=17000(千克)
材料成本差异=20400×9-17000×10=13600(元)
材料价格差异=(9-10)×20400=-20400(元)
材料数量差异=10×(20400-17000)=34000(元)
(5)材料差异的主要原因是生产部门耗用材料超过标准,所以企业应该查明材料用量超标的具体原因,以便改进工作,节约材料。
你可能感兴趣的试题
3
甲公司有关资料如下:
(1)利润表和资产负债表主要数据如下表所示(其中资产负债表项目为期末值):
金额单位:万元
续表
(2)预计第4年之后进入均衡增长期,现金流量年增长率为5%(假设可以无限期持续)。
(3)甲公司的平均所得税税率为40%,预计从第4年开始,加权平均资本成本为12%。
要求:
(1)根据给出的利润表和资产负债表预测数据,计算并填列下表:
甲公司预计实体现金流量表 金额单位:万元
(2)假设净债务的账面价值与市场价值相同,根据加权平均资本成本和实体现金流量评估基期期末甲公司的实体价值和股权价值(均指持续经营价值,下同),结果填入下表:
甲公司估价计算表 金额单位:万元
(1)利润表和资产负债表主要数据如下表所示(其中资产负债表项目为期末值):
金额单位:万元
|
|
基期 |
第1年 |
第2年 |
第3年 |
|
利润表项目: |
|
|
|
|
|
一、营业收入 |
1000.00 |
1070.O0 |
1134.20 |
1190.9l |
|
减:营业成本 |
600.o0 |
636.O0 |
674.16 |
707.29 |
|
销售和管理费用 |
200.00 |
214.O0 |
228.98 |
240.43 |
|
折旧与摊销 |
40.O0 |
42.42 |
45.39 |
47.66 |
|
财务费用 |
20.00 |
21.40 |
23.35 |
24.52 |
|
二、利润总额 |
140.O0 |
156.18 |
162.32 |
171.01 |
|
减:所得税费用 |
56.00 |
62.47 |
64.93 |
68.40 |
|
三、净利润 |
84.O0 |
93.7l |
97.39 |
102.61 |
|
加:年初未分配利润 |
100.00 |
116.80 |
140.O9 |
159.30 |
|
四、可供分配的利润 |
184.O0 |
210.51 |
237.48 |
261.9l |
|
减:应付普通股股利 |
67.20 |
70.42 |
78.18 |
82.09 |
|
五、年末未分配利润 |
116.80 |
140.09 |
159.30 |
179.82 |
|
资产负债表项目: |
|
|
|
|
|
|
基期 |
第1年 |
第2年 |
第3年 |
|
经营流动资产 |
60.00 |
63.63 |
68.09 |
71.49 |
|
经营长期资产 |
420.00 |
436.63 |
424.29 |
504.26 |
|
金融资产 |
20.00 |
30.00 |
75.00 |
20.O0 |
|
资产总计 |
500.00 |
530.26 |
567.38 |
595.75 |
|
短期借款 |
68.20 |
87.45 |
111.28 |
125.52 |
|
应付账款 |
15.00 |
15.91 |
17.02 |
17.87 |
|
长期借款 |
50.00 |
46.8l |
49.78 |
52.54 |
|
经营长期负债 |
50.00 |
40.O0 |
30.00 |
20.00 |
|
股本 |
200.00 |
200.00 |
200.00 |
200.o0 |
|
年末未分配利润 |
116.80 |
140.09 |
159.30 |
179.82 |
|
股东权益合计 |
316.80 |
340.09 |
359.30 |
379.82 |
|
负债和股东权益总计 |
500.00 |
530.26 |
567.38 |
595.75 |
(3)甲公司的平均所得税税率为40%,预计从第4年开始,加权平均资本成本为12%。
要求:
(1)根据给出的利润表和资产负债表预测数据,计算并填列下表:
甲公司预计实体现金流量表 金额单位:万元
|
|
第1年 |
第2年 |
第3年 |
|
利润总额 |
156.18 |
162.32 |
171.O1 |
|
财务费用 |
21.40 |
23.35 |
24.52 |
|
税后经营净利润 |
|
|
|
|
经营营运资本 |
|
|
|
|
经营营运资本增加 |
|
|
|
|
折旧与摊销 |
42.42 |
45.39 |
47.66 |
|
净经营长期资产 |
|
|
|
|
净经营长期资产增加 |
|
|
|
|
净投资 |
|
|
|
|
实体现金流量 |
|
|
|
甲公司估价计算表 金额单位:万元
|
|
现值 |
第1年 |
第2年 |
第3年 |
|
实体现金流量 |
|
|
|
|
|
折现系数 |
|
0.9091 |
0.8264 |
0.7513 |
|
|
现值 |
第1年 |
第2年 |
第3年 |
|
预测期现金流量现值 |
|
|
|
|
|
预测期期末价值的现值 |
|
|
|
|
|
公司实体价值 |
|
|
|
|
|
净债务价值 |
|
|
|
|
|
股权价值 |
|
|
|
|