单选题
证券投资基金基础知识
题号 #4351335
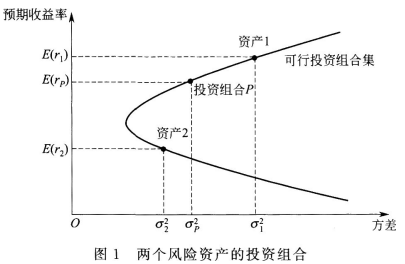
资产1、资产2[E(r1)>E(r2)]这两个风险资产形成的可行投资组合集为一条曲线,
若上述两个资产都无法卖空,则以下表述中正确的是( )。
参考答案
B
答案解析
如果资产的投资比例存在限制,那么可行投资组合集的范围将受到影响。比如一些市场上存在卖空限制,各资产的投资比例不能为负数。此时可行投资组合集将限制在图1中代表资产1和资产2的两点间的部分,因为同时持有两种风险资产的投资组合其预期收益率必然是介于两种风险资产的预期收益率之间。
你可能感兴趣的试题
A.向基金经理及时反馈市场信息
A.向基金经理及时反馈市场信息
B.以对投资有利的价格进行证券交易
B.以对投资有利的价格进行证券交易
C.执行基金经理制订的交易指令
C.执行基金经理制订的交易指令
D.及时在市场异动中作出决策
D.及时在市场异动中作出决策
A.基金资产份额
A.基金资产份额
B.基金份额净值
B.基金资产份额净值
C.基金资产净值
C.基金资产净值
D.基金资产总值
D.基金资产总值
A.风险分商业风险、操作风险、投资风险等
A.风险分商业风险、操作风险、投资风险等
B.风险表现为给投资者带来的损失
B.风险表现为给投资者带来的损失
C.风险是未来的不确定事件可能对公司带来的影响
C.风险是未来的不确定事件可能对公司带来的影响
D.风险来源于不确定性
D.风险来源于不确定性