甲公司为上海证券交易所上市公司,由于甲公司20×3年的审计结果显示其股东权益低于注册资本,而且公司经营连续两年亏损,上海证券交易所对该公司股票特殊处理(ST)。甲公司希望能够注入优质资产,改善经营业绩,而另一家非上市公司B公司又希望上市,所以为实现双赢,双方进行了如下资本运作。
20×3年6月30日,甲公司以定向增发本公司普通股的方式从丁公司取得其对B公司100%的股权。该业务的相关资料如下:
(1)甲公司以3股换1股的比例向丁公司发行了6000万股普通股以取得B公司2000万股普通股。
(2)甲公司普通股在20×3年6月30日的公允价值为30元/股,B公司普通股当日的公允价值为90元/股。甲公司、B公司普通股的面值均为1元/股。
(3)20×3年6月30日,甲公司库存商品、固定资产和无形资产的公允价值总额较账面价值总额高7000万元,B公司库存商品、固定资产和无形资产的公允价值总额较账面价值总额高6000万元,除此以外,甲公司和B公司其他资产、负债项目的公允价值与其账面价值相同。
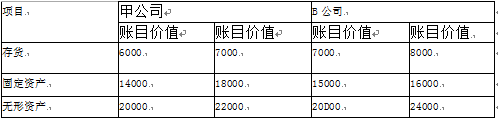
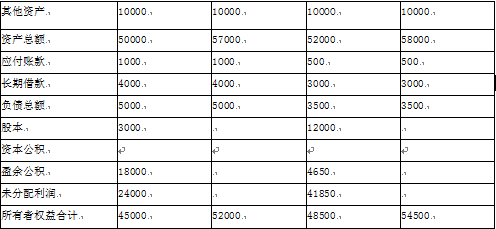
(4)甲公司及B公司在合并前的简化资产负债表如下表所示:(单位:万元)
(5)其他相关资料:
①甲公司、B公司的会计年度和采用的会计政策相同,合并前不存在任何关联方关系;
②甲公司、B公司增值税税率均为17%,所得税税率均为25%,均按照净利润的10%提取盈余公积。
要求:
(1)根据上述资料,编制甲公司个别报表中合并日的相关会计分录,并计算甲公司个别报表合并日所有者权益各项目的金额。
(2)判断该项业务是否属于反向购买,并说明判断依据。计算购买方的合并成本。
(3)在编制20×3年6月30日的合并财务报表时,分析如何编制调整和抵销分录。
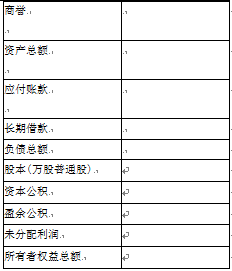
(4)根据上述分析,编制20×3年6月30日的合并资产负债表。
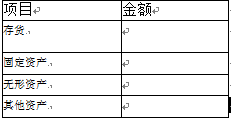
合并资产负债表
单位:万元
参考答案
答案解析
(1)甲公司个别报表中合并日的处理:
借:长期股权投资一投资成本 (6000×30) 180000
贷:股本 6000
资本公积一股本溢价 174000
完成账务处理之后,甲公司的所有者权益为: 股本=3000+6000=9000(万元);资本公积=0+174000=174000(万元);盈余公积=18000(万元);未分配利润=24000(万元)。
(2)①判断:该业务属于反向购买。
判断依据:甲公司在该项合并中向B公司原股东丁公司增发了6000万股普通股,合并后B公司原股东丁公司持有甲公司股权的比例为66.67%[6000/(3000+6000)×100%],能够控制甲公司。对于该项合并,虽然在合并中发行权益性证券的一方为甲公司,但因其生产经营决策的控制权在合并后由B公司原股东丁公司取得,B公司应为购买方(法律上的子公司),甲公司为被购买方(法律上的母公司),形成反向购买。
②假定B公司发行本公司普通股在合并后主体享有同样的股权比例,则B公司应当发行的普通股股数为1000(2000/66.67%-2000)万股,所以,B公司的合并成本=1000×90=90000(万元)。
(3)①抵销甲公司对B公司的投资:
按照反向购买的处理原则,B公司是会计上的购买方,所以,要将法律上甲公司购买B公司的账务处理进行抵销。
借:股本 6000
资本公积 174000
贷:长期股权投资 180000
抵销之后,甲公司的所有者权益恢复到了合并前的金额:
股本=3000(万元);资本公积=0;盈余公积=18000(万元);未分配利润=24000(万元),所有者权益合计为45000万元。
②B公司对取得的甲公司投资,采用成本法核算,按照支付合并对价的公允价值作为长期股权投资的入账价值,因此,取得投资时虚拟的调整分录为:
借:长期股权投资 90000
贷:股本 1000
资本公积一股本溢价 89000
【提示】该调整分录只出现在合并工作底稿中,不是真正的账务处理,不计入B公司的账簿,更不计入甲公司账簿。
③甲公司视为被购买方,即会计上的子公司,合并财务报表中反映的应是甲公司资产和负债的公允价值,因此,应对甲公司资产、负债按照公允价值进行调整。
借:存货 1000
固定资产 4000
无形资产 2000
贷:资本公积 7000
调整后,甲公司可辨认净资产公允价值=45000+7000=52000(万元)。其中,股本3000万元,资本公积7000万元,盈余公积18000万元,未分配利润24000万元。
④B公司视为购买方,即会计上的母公司,合并财务报表中反映的应是B公司资产和负债的账面价值。
合并商誉=90000-52000=38000(万元)。B公司长期股权投资(虚拟)与甲公司所有者权益的抵销分录为:
借:股本 3000
资本公积 7000
盈余公积 18000
未分配利润 24000
商誉 38000
贷:长期股权投资 90000
【提示】②和④可以合并处理。
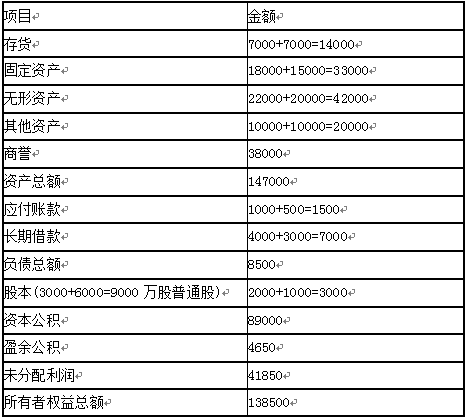
(4)合并资产负债表
单位:万元