简答题
财务成本管理
题号 #4363645
甲公司是一家尚未上市的高科技企业,固定资产较少,人工成本占销售成本的比重较大。为了进行以价值为基础的管理,公司拟采用相对价值评估模型对股权价值进行评估,有关资料如下:
(1)甲公司2013年度实现净利润3000万元,年初股东权益总额为20000万元,年末股东权益总额为21800万元,2013年股东权益的增加全部源于利润留存。公司没有优先股,2013年年末普通股股数为10000万股,公司当年没有增发新股,也没有回购股票。预计甲公司2014年及以后年度的利润增长率为9%,权益净利率保持不变。
(2)甲公司选择了同行业的3家上市公司作为可比公司,并收集了以下相关数据:
|
可比公司 |
每股收益(元) |
每股净资产(元) |
预期权益净利率 |
每股市价(元) |
预期利润增长率 |
|
A公司 |
0.4 |
2 |
21.20% |
8 |
8% |
|
B公司 |
0.5 |
3 |
17.50% |
8.1 |
6% |
|
C公司 |
0.5 |
2.2 |
24.30% |
11 |
10% |
(1)使用市盈率模型下的股价平均法计算甲公司的每股股权价值。
(2)使用市净率模型下的股价平均法计算甲公司的每股股权价值。
(3)判断甲公司更适合使用市盈率模型和市净率模型中的哪种模型进行估值,并说明原因。
参考答案
暂无
答案解析
(1)甲公司每股收益=3000/10000=0.3(元)
A公司修正市盈率=(8/0.4)/(8%×100)=2.5
按A公司计算甲公司每股股权价值=2.5×9%×100×0.3=6.75(元)
B公司修正市盈率=(8.1/0.5)/(6%×100)=2.7
按B公司计算甲公司每股股权价值=2.7×9%×100×0.3=7.29(元)
C公司修正市盈率=(11/0.5)/(10%×100)=2.2
按c公司计算甲公司每股股权价值=2.2×9%×100×0.3=5.94(元)
甲公司每股股权价值=(6.75+7.29+5.94)/3=6.66(元)
(2)甲公司每股净资产=21800/10000=2.18(元)
甲公司2013年度平均股东权益=(20000+21800)/2=20900(万元)
甲公司2013年度权益净利率=3000/20900×100%=14.35%
由于预计甲公司2014年及以后年度的权益净利率保持不变,所以,甲公司预期权益净
利率为14.35%。
A公司修正市净率=(8/2)/(21.20%×100)=0.1887
按A公司计算甲公司每股股权价值=0.1887×14.35%×100×2.18=5.90(元)
B公司修正市净率=(8.1/3)/(17.50%×100)=0.1543
按B公司计算甲公司每股股权价值=0.1543×14.35%×100×2.18=4.83(元)
c公司修正市净率=(11/2.2)/(24.30%×100)=0.2058
按c公司计算甲公司每股股权价值=0.2058×14.35%×100×2.18=6.44(元)
甲公司每股股权价值=(5.90+4.83+6.44)/3=5.72(元)
(3)由于甲公司的固定资产较少(或者由于甲公司属于高科技企业),净资产与企业价值关系不大,因此,市净率模型不适用;由于甲公司是连续盈利的企业,因此,用市盈率模型估值更合适。
A公司修正市盈率=(8/0.4)/(8%×100)=2.5
按A公司计算甲公司每股股权价值=2.5×9%×100×0.3=6.75(元)
B公司修正市盈率=(8.1/0.5)/(6%×100)=2.7
按B公司计算甲公司每股股权价值=2.7×9%×100×0.3=7.29(元)
C公司修正市盈率=(11/0.5)/(10%×100)=2.2
按c公司计算甲公司每股股权价值=2.2×9%×100×0.3=5.94(元)
甲公司每股股权价值=(6.75+7.29+5.94)/3=6.66(元)
(2)甲公司每股净资产=21800/10000=2.18(元)
甲公司2013年度平均股东权益=(20000+21800)/2=20900(万元)
甲公司2013年度权益净利率=3000/20900×100%=14.35%
由于预计甲公司2014年及以后年度的权益净利率保持不变,所以,甲公司预期权益净
利率为14.35%。
A公司修正市净率=(8/2)/(21.20%×100)=0.1887
按A公司计算甲公司每股股权价值=0.1887×14.35%×100×2.18=5.90(元)
B公司修正市净率=(8.1/3)/(17.50%×100)=0.1543
按B公司计算甲公司每股股权价值=0.1543×14.35%×100×2.18=4.83(元)
c公司修正市净率=(11/2.2)/(24.30%×100)=0.2058
按c公司计算甲公司每股股权价值=0.2058×14.35%×100×2.18=6.44(元)
甲公司每股股权价值=(5.90+4.83+6.44)/3=5.72(元)
(3)由于甲公司的固定资产较少(或者由于甲公司属于高科技企业),净资产与企业价值关系不大,因此,市净率模型不适用;由于甲公司是连续盈利的企业,因此,用市盈率模型估值更合适。
你可能感兴趣的试题
1
K公司是一家机械制造企业,生产多种规格的厨房设备,按照客户订单要求分批组织生产。各种产品均需经过两个步骤加工,第一车间为机械加工车间,第二车间为装配车间。本月生产的601号和701号订单的有关资料如下:
(1)批号601生产甲产品;6月底第一车间在产品10台(6月份投产);7月20日全部完工入库;月末两车间均无601号甲产品在产品。
(2)批号701生产乙产品;6月底无在产品,7月份投产8台,7月底3台完工人库,剩余5台为第一车间在产品(平均完工程度40%)。
生产601号和701号的直接材料均在各车间开始生产时一次投入,直接人工费用和制造费用在加工过程中陆续发生。K公司采用分批法计算产品成本,各车间的直接人工费用和制造费用按实际加工工时在各批产品之间进行分配,各批产品的生产费用采用约当产量法在完工产品(或半成品)和在产品之间进行分配。
7月份有关成本核算的资料如下:
(1)直接材料费用
单位:元
(2)实际加工工时
各车间除加工601号、701号订单外,还加工其他批别产品。7月份实际加工工时资料如下表所示:
单位:小时
(3)直接人工费用
第一车间发生直接人工费用100000元,第二车间发生直接人工费用72000元。
(4)制造费用
第一车间发生制造费用80000元,第二车间发生制造费用56000元。
(5)601号订单月初在产品成本
单位:元
要求:
(1)计算填列601号订单的产品成本计算单;
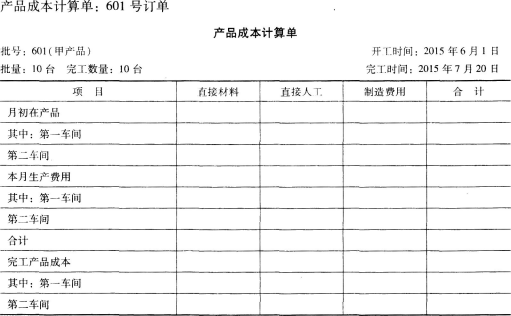
(2)计算填列701号订单的产品成本计算单;
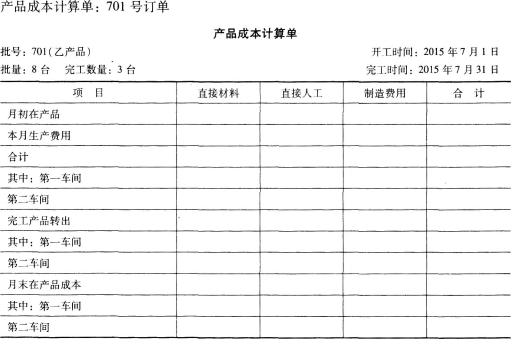
(1)批号601生产甲产品;6月底第一车间在产品10台(6月份投产);7月20日全部完工入库;月末两车间均无601号甲产品在产品。
(2)批号701生产乙产品;6月底无在产品,7月份投产8台,7月底3台完工人库,剩余5台为第一车间在产品(平均完工程度40%)。
生产601号和701号的直接材料均在各车间开始生产时一次投入,直接人工费用和制造费用在加工过程中陆续发生。K公司采用分批法计算产品成本,各车间的直接人工费用和制造费用按实际加工工时在各批产品之间进行分配,各批产品的生产费用采用约当产量法在完工产品(或半成品)和在产品之间进行分配。
7月份有关成本核算的资料如下:
(1)直接材料费用
单位:元
|
批号 |
第一车间 |
第二车间 |
合计 |
|
601号(甲产品) |
|
24000 |
24000 |
|
701号(乙产品) |
67200 |
28800 |
96000 |
各车间除加工601号、701号订单外,还加工其他批别产品。7月份实际加工工时资料如下表所示:
单位:小时
|
批号 |
第一车间 |
第二车间 |
|
601号(甲产品) |
3000 |
2600 |
|
701号(乙产品) |
40D0 |
2800 |
|
其他批别产品 |
3000 |
2600 |
|
合计 |
10000 |
8000 |
第一车间发生直接人工费用100000元,第二车间发生直接人工费用72000元。
(4)制造费用
第一车间发生制造费用80000元,第二车间发生制造费用56000元。
(5)601号订单月初在产品成本
单位:元
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品 |
56000 |
14000 |
15200 |
85200 |
|
其中:第一车间 |
56000 |
14000 |
15200 |
85200 |
|
第二车间 |
0 |
O |
0 |
0 |
(1)计算填列601号订单的产品成本计算单;
(2)计算填列701号订单的产品成本计算单;
3
甲公司是一家制造业上市公司,主营业务是包装箱的生产和销售。为进一步满足市场需求,公司准备新增一条智能化包装箱生产线。目前,正在进行该项目的可行性研究。
相关资料如下:(1)该项目如果可行,拟在2016年12月31日开始投资建设生产线,预计建设期1年,即项目将在2017年12月3113建设完成,2018年1月1日投产使用,该生产线预计购置成本8000万元,项目预期持续3年。按税法规定,该生产线折旧年限4年,残值率5%,按直线法计提折旧,预计2020年12月31日项目结束时该生产线变现价值3600万元。
(2)公司以闲置厂房拟对外出租,每年租金120万元,在出租年度的上年年末收取。该厂房可用于安装该生产线,安装期间及投产后,该厂房均无法对外出租。
(3)该项目预计2018年生产并销售24000万件,产销量以后每年按5%增长。预计包装箱单位售价0.5元,单位变动制造成本0.3元;每年付现销售和管理费用占销售收入的10%:2018年、2019年、2020年每年固定付现成本分别为400万元、500万元、600万元。
(4)该项目预计营运资本占销售收入的20%,垫支的营运资本在运营年度的上年年末投入,在项目结束时全部收回。
(5)为筹集所需资金,该项目拟通过发行债券和留存收益进行筹资。发行期限5年、面值100元、票面利率8%的债券,每年末付息一次,发行价格1050元,发行费用率为发行价格的2%;公司普通股β系数1.75,无风险报酬率3.85%,市场组合必要报酬率8.85%,当前公司资本结构(负债/权益)为1/1;目标资本结构(负债/权益)为2/3。
(6)公司所得税税率为25%。
假设该项目的初始现金发生在2016年末,营业现金流量均发生在投产后各年末。
要求:
(1)计算债务税后资本成本、股权资本成本和项目加权平均资本成本。
(2)计算项目2016年及以后各年年末的现金净流量及项目的净现值,并判断该项目是否可行。(计算过程和结果填入下方表格中)。
(3)假设其他条件不变,利用最大最小法,计算生产线可接受的最高购置价格。
已知:(P/A,7%,5)=4.1002,(P/F,7%,5)=0.7130,(P/A,8%,5)=3.9927,(P/F,8%,5)=0.6806,(P/F,9%,1)=0.9174,(P/F,9%,2)=0.8417,(P/F,9%,3)=0.7722,(P/F,9%,4)=0.7084
相关资料如下:(1)该项目如果可行,拟在2016年12月31日开始投资建设生产线,预计建设期1年,即项目将在2017年12月3113建设完成,2018年1月1日投产使用,该生产线预计购置成本8000万元,项目预期持续3年。按税法规定,该生产线折旧年限4年,残值率5%,按直线法计提折旧,预计2020年12月31日项目结束时该生产线变现价值3600万元。
(2)公司以闲置厂房拟对外出租,每年租金120万元,在出租年度的上年年末收取。该厂房可用于安装该生产线,安装期间及投产后,该厂房均无法对外出租。
(3)该项目预计2018年生产并销售24000万件,产销量以后每年按5%增长。预计包装箱单位售价0.5元,单位变动制造成本0.3元;每年付现销售和管理费用占销售收入的10%:2018年、2019年、2020年每年固定付现成本分别为400万元、500万元、600万元。
(4)该项目预计营运资本占销售收入的20%,垫支的营运资本在运营年度的上年年末投入,在项目结束时全部收回。
(5)为筹集所需资金,该项目拟通过发行债券和留存收益进行筹资。发行期限5年、面值100元、票面利率8%的债券,每年末付息一次,发行价格1050元,发行费用率为发行价格的2%;公司普通股β系数1.75,无风险报酬率3.85%,市场组合必要报酬率8.85%,当前公司资本结构(负债/权益)为1/1;目标资本结构(负债/权益)为2/3。
(6)公司所得税税率为25%。
假设该项目的初始现金发生在2016年末,营业现金流量均发生在投产后各年末。
要求:
(1)计算债务税后资本成本、股权资本成本和项目加权平均资本成本。
(2)计算项目2016年及以后各年年末的现金净流量及项目的净现值,并判断该项目是否可行。(计算过程和结果填入下方表格中)。
|
|
2016年末 |
2017年末 |
2018年末 |
2019年末 |
2020年末 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
现金净流量 |
|
|
|
|
|
|
折现系数 |
|
|
|
|
|
|
折现值 |
|
|
|
|
|
|
净现值 |
|
|
|
|
|
已知:(P/A,7%,5)=4.1002,(P/F,7%,5)=0.7130,(P/A,8%,5)=3.9927,(P/F,8%,5)=0.6806,(P/F,9%,1)=0.9174,(P/F,9%,2)=0.8417,(P/F,9%,3)=0.7722,(P/F,9%,4)=0.7084