简答题
中级会计实务
题号 #4364640
长江上市公司(以下简称长江公司)拥有一条由专利权A、设备B以及设备C组成的生产线,专门用于生产产品甲。该生产线于2010年1月投产,至2016年12月31日已连续生产7年;由设备D、设备E和商誉组成的生产线(是2015年吸收合并形成的)专门用于生产产品乙,长江公司按按照不同的生产线进行管理,产晶甲存在活跃市场。生产线生产的产品甲,经包装机w进行外包装后对外出售。
(1)产品甲生产线及包装机W的有关资料如下:
①专利权A于2010年1月以400万元取得,专门用于生产产品甲。长江公司预计该专利权的使用年限为10年。采用直线法摊销,无残值。
该专利权除用于生产产品甲外,无其他用途。
②专用设备B和C是为生产产品甲专门订制的,除生产产品甲外,无其他用途。专用设备B系长江公司于2009年12月10日购入,原价1400万元,购入后即达到预定可使用状态。设备B的预计使用年限为10年,预计净残值为0,采用年限平均法计提折旧。
专用设备C系长江公司于2009年12月16日购入,原价200万元,购人后即达到预定可使用状态。设备C的预计使用年限为10年,预计净残值为0,采用年限平均法计提折旧。
③包装机W系长江公司于2009年12月18日购入,原价180万元,用于对公司生产的部分产品(包括产品甲)进行外包装。该包装机由独立核算的包装车间使用。长江公司生产的产品进行包装时需按市场价格向包装车间内部结算包装费。除用于本公司产品的包装外,长江公司还用该机器承接其他企业产品包装,收取包装费。该机器的预计使用年限为10年,预计
净残值为0,采用年限平均法计提折旧。
(2)2016年,市场上出现了产品甲的替代产品,产品甲市价下跌,销量下降,出现减值迹象。2016年12月31日,长江公司对与产品甲有关的资产进行减值测试。
①2016年12月31日,专利权A的公允价值为118万元,如将其处置,预计将发生相关费用8万元,无法独立确定其未来现金流量现值;设备B和设备C的公允价值减去处置费用后的净额以及预计未来现金流量的现值均无法确定;包装机W的公允价值为62万元,如处置预计将发生的费用为2万元,根据其预计提供包装服务的收费情况来计算,其预计未来现金流量现值为63万元。
②长江公司管理层2016年年末批准的财务预算中与产品甲生产线预计未来现金流量有关的资料如下表所示(有关现金流量均发生于年末,各年末不存在与产品甲相关的存货,收入、支出均不含增值税)单位:万元
|
项目 |
2017年 |
2018年 |
2019年 |
|
产品甲销售收入 |
1200 |
1100 |
720 |
|
上年销售产品甲产生应收账款将于本年收回 |
0 |
20 |
100 |
|
本年销售产品甲产生应收账款将于下年收回 |
20 |
1OO |
0 |
|
购买生产产品甲的材料支付现金 |
600 |
550 |
460 |
|
以现金支付职工薪酬 |
180 |
160 |
140 |
|
其他现金支出(包括支付的包装费) |
100 |
160 |
120 |
③长江公司的增量借款年利率为5%(税前),公司认为5%是产品甲生产线的最低必要报酬率。5%的复利现值系数如下:
|
1 |
1年 |
2年 |
3年 |
|
15%的复利现值系数 |
0.9524 |
0.9070 |
0.8638 |
(3)2016年,市场上出现了产品乙的替代产品,产品乙市价下跌,销量下降,出现减值迹象。2016年12月31日,长江公司对与产品乙有关资产进行减值测试。生产乙产品的生产线可收回金额为800万元。设备D、设备E和商誉的账面价值分别为600万元,400万元和200万元。
(4)其他有关资料:
①长江公司与生产产品甲和乙相关的资产在2016年以前未发生减值。
②长江公司不存在可分摊至产品甲和乙的总部资产和商誉价值。
③本题中有关事项均具有重要性。
④本题中不考虑中期报告及所得税影响。
要求:
(1)判断长江公司与生产产品甲相关的各项资产中,哪些资产构成资产组,并说明理由。
(2)计算确定长江公司与生产产品甲相关的资产组未来每一期间的现金净流量及2016年12月31日预计未来现金流量的现值。
(3)计算包装机W在2016年12月31日的可收回金额。
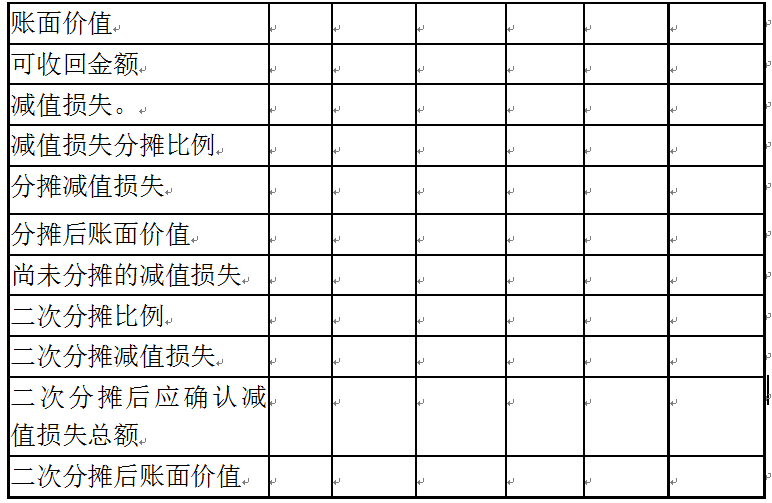
(4)填列长江公司2016年12月31日与生产产品甲相关的资产组减值测试表,表中所列资产不属于资产组的,不予填列。
(5)计算长江公司2016年12月31日与生产产品乙相关的资产的减值准备。
(6)编制长江公司2016年12月31日计提资产减值准备的会计分录。
参考答案
暂无
答案解析
(1)专利权A、设备B以及设备C组成的生产线构成资产组。因为各单项资产均无法产生独立的现金流入,该三项资产共同产生独立于其他资产或资产组的现金流入。
W包装机独立考虑计提减值。因为W包装机除用于本公司产品的包装外,还承接其他企业产品外包装,收取包装费,可产生独立的现金流。
(2)与生产产品甲相关的资产组未来每一期现金流量
2017年现金净流量=1200-20-600-180-100=300(万元);
2018年现金净流量=1100+20-100-550-160-160=150(万元);
2019年现金净流量=720+100-460-140-120=100(万元);
2016年12月31日资产组预计未来现金流量现值=300×0.9524+150×0.9070+100×0.8638=508.15(万元)。
(3)W包装机的公允价值减去处置费用后的净额=62-2=60(万元),预计未来现金流量现值为63万元,所以W包装机的可收回金额为63万元。
(4)资产组减值测试表
(5)生产乙产品的生产线资产组的账面价值为1200万元(600+400+200),可收回金额为800万元,发生减值400万元。
资产组中的减值应先冲减商誉200万元,余下的200万元分配给设备D、设备E。设备D应承担的减值损失=200÷(600+400)×600=120(万元)。
设备E应承担的减值损失=200÷(600+400)×400=80(万元)。
(6)
借:资产减值损失491.85
贷:无形资产减值准备10
固定资产减值准备281.85
商誉减值准备200
W包装机独立考虑计提减值。因为W包装机除用于本公司产品的包装外,还承接其他企业产品外包装,收取包装费,可产生独立的现金流。
(2)与生产产品甲相关的资产组未来每一期现金流量
2017年现金净流量=1200-20-600-180-100=300(万元);
2018年现金净流量=1100+20-100-550-160-160=150(万元);
2019年现金净流量=720+100-460-140-120=100(万元);
2016年12月31日资产组预计未来现金流量现值=300×0.9524+150×0.9070+100×0.8638=508.15(万元)。
(3)W包装机的公允价值减去处置费用后的净额=62-2=60(万元),预计未来现金流量现值为63万元,所以W包装机的可收回金额为63万元。
(4)资产组减值测试表
|
|
专利权A |
设备B |
设备C |
资产组 |
|
账面价值 |
120 |
420 |
60 |
600 |
|
可收回金额 |
|
|
|
508.15 |
|
减值损失 |
|
|
|
91.85 |
|
减值损失分摊比例 |
20% |
70% |
10% |
|
|
分摊减值损失 |
10 |
64.30 |
9.19 |
|
|
分摊后账面价值 |
11O |
355.70 |
50.81 |
|
|
尚未分摊的减值损失 |
8.36 |
|
|
8.36 |
|
二次分摊比例 |
|
87.50% |
12.50% |
|
|
二次分摊减值损失 |
|
7.32 |
1.04 |
|
|
二次分摊后应确认减值损失总额 |
10 |
71.62 |
10.23 |
91.85 |
|
二次分摊后账面价值 |
110 |
348.38 |
49.77 |
508.15 |
(5)生产乙产品的生产线资产组的账面价值为1200万元(600+400+200),可收回金额为800万元,发生减值400万元。
资产组中的减值应先冲减商誉200万元,余下的200万元分配给设备D、设备E。设备D应承担的减值损失=200÷(600+400)×600=120(万元)。
设备E应承担的减值损失=200÷(600+400)×400=80(万元)。
(6)
借:资产减值损失491.85
贷:无形资产减值准备10
固定资产减值准备281.85
商誉减值准备200
你可能感兴趣的试题
A.600
B.770
C.1000
D.1170
A.60000
B.30000
C.90000
D.100000