简答题
财务成本管理
题号 #4376569
B公司目前生产一种产品,该产品的适销期预计还有6年,公司计划6年后停产该产品。生产该产品的设备已使用5年,比较陈旧,运行成本 (人工费、维修费和能源消耗等)和残次品率较高。目前市场上出现了一种新设备,其生产能力、生产产品的质量与现有设备相同。设备虽然购置成本较高,但运行成本较低,并且可以减少存货占用资金、降低残次品率。除此以外的其他方面,新设备与旧设备没有显著差别。B公司正在研究是否应将现有旧设备更换为新设备,有关的资料如下(单位:元):
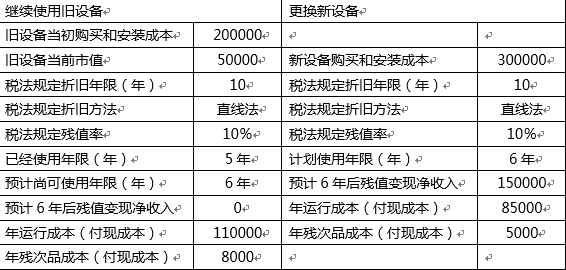
B公司更新设备投资的资本成本为10%,所得税率为25%;固定资产的会计折旧政策与税法有关规定相同
要求:
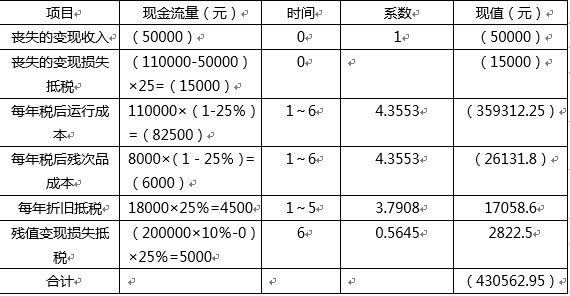
(1)计算B公司继续使用旧设备的相关现金流出总现值
(2)计算B公司更换新设备方案的相关现金流出总现值
(3)计算两个方案的净差额,并判断应否实施更新设备的方案。
参考答案
暂无
答案解析
(1)继续使用旧设备的现金流量折现:
旧设备每年的折旧额=200 000×(1-10%)/10=18 000(元)
旧设备账面价值=200 000-18 000×5
=110 000(元)
(2)更换新设备的现金流量折现:
每年折旧额=300 000×(1-10%)/10=27 000(元)
6年后设备的账面价值= 300 000-27 000×6
=138 000(元)
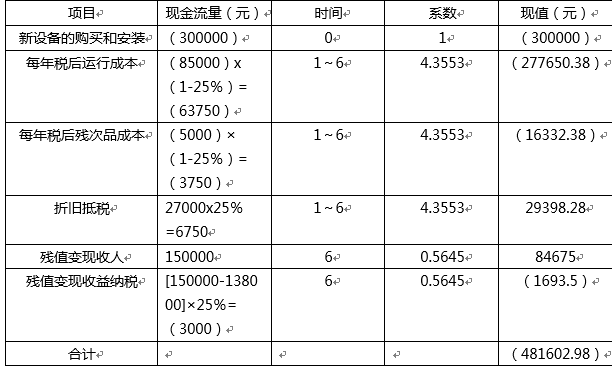
(3)两个方案的相关现金流出总现值的净差额
= 481602.98 -430 562.95=51040.03(元)
结论:应该继续使用旧设备,而不应该更新。
你可能感兴趣的试题
A.如果每年付息一次,则债券价值=80×(P/A,10%,5) +1000×(P/F,10%,5)
A.如果每年付息一次,则债券价值=80×(P/A,10%,5) +1000×(P/F,10%,5)
A.如果每年付息一次,则债券价值=80×(P/A,10%,5) +1000×(P/F,10%,5)
A.如果每年付息一次,则债券价值=80×(P/A,10%,5) +1000×(P/F,10%,5)
B.如果每年付息两次,则债券价值=40×(P/A,5%,10) +1000×(P/F,10%,5)
B.如果每年付息两次,则债券价值=40×(P/A,5%,10) +1000×(P/F,10%,5)
B.如果每年付息两次,则债券价值=40×(P/A,5%,10) +1000×(P/F,10%,5)
B.如果每年付息两次,则债券价值=40×(P/A,5%,10) +1000×(P/F,10%,5)
C.如果每年付息两次,则债券价值=40×(P/A,5%,10) +1000×(P/F,5%,10)
C.如果每年付息两次,则债券价值=40×(P/A,5%,10) +1000×(P/F,5%,10)
C.如果每年付息两次,则债券价值=40×(P/A,5%,10) +1000×(P/F,5%,10)
C.如果每年付息两次,则债券价值=40×(P/A,5%,10) +1000×(P/F,5%,10)
D.如果到期一次还本付息(单利计息),按年复利折现,则债券价值=1400×(P/F,10%,5)
D.如果到期一次还本付息(单利计息),按年复利折现,则债券价值=1400×(P/F,10%,5)
D.如果到期一次还本付息(单利计息),按年复利折现,则债券价值=1400×(P/F,10%,5)
D.如果到期一次还本付息(单利计息),按年复利折现,则债券价值=1400×(P/F,10%,5)