多选题 中级会计实务
题号 #4376754

甲公司于2*10年11月,申请国家级研发补贴120万元。有关部门批准了补贴120万元的申请。
2*11年1月1日政府拨付60万元,其余60万元在2*13年2月1日项目结束时收到。甲公司2011相关会计处理正确的有(    )。

进入在线模考

参考答案

B,C

答案解析

暂无解析

你可能感兴趣的试题

2 甲公司系增值税一般纳税人,开设有外汇账户,会计核算以人民币作为记账本位币,外币交易采用交易发生日的即期汇率折算。该公司2016年12月份发生的外币业务及相关资料如下:
(1)5日,从国外乙公司进口原材料一批,货款200 000欧元,当日即期汇率为1欧元=8.50人民币元,按规定应交进口关税人民币170 000元,应交进口增值税人民币317 900元。货款尚未支付,进口关税及增值税当日以银行存款支付,并取得海关完税凭证。
(2)14日,向国外丙公司出口销售商品一批(不考虑增值税),货款40 000美元,当日即期汇率为1美元=6.34人民币元,商品已经发出,货款尚未收到,但满足收入确认条件。
(3)16日,以人民币从银行购入200 000欧元并存入银行,当日欧元的卖出价为1欧元=8.30人民币元,中间价为1欧元=8.26人民币元。
(4)20日,因增资扩股收到境外投资者投入的1 000 000欧元,当日即期汇率为1欧元=8.24人民币元,其中,人民币8 000 000元作为注册资本入账。
(5)25日,向乙公司支付部分前欠进口原材料款180 000欧元,当日即期汇率为1欧元=8.51人民币元。
(6)28日,收到丙公司汇来的货款40 000美元,当日即期汇率为1美元=6.31人民币元。
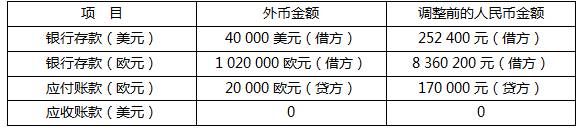
(7)31日,根据当日即期汇率对有关外币货币性项目进行调整并确认汇兑差额,当日有关外币的即期汇率为:1欧元=8.16人民币元;1美元=6.30人民币元。有关项目的余额如下:

 
3 注册会计师在对甲股份有限公司(以下简称“甲公司”)20×4年财务报表进行审计时,对其当年度发生的下列交易事项的会计处理提出疑问,希望能够与甲公司财务部门讨论:
要求:判断甲公司对有关交易事项的会计处理是否正确,对于不正确的,说明理由并编制更正的会计分录(无须通过“以前年度损益调整”科目)。其他有关资料:(P/A,5%,5)=4.3295;(P/A,6%,5)=4.2124;(P/F,5%,5)=0.7835;(P/F,6%,5)=0.7473
本题中有关公司均按净利润的10%计提法定盈余公积,不计提任意盈余公积。不考虑相关税费及其他因素。
(1)1月2日,甲公司自公开市场以2 936.95万元购入乙公司于当日发行的公司债券30万张,该债券每张面值为100元,票面年利率为5.5%,该债券为5年期,分期付息(于下一年度的1月2日支付上一年利息)、到期还本。甲公司拟长期持有该债券以获得本息流入。因现金流充足,甲公司预计不会在到期前出售。甲公司对该交易事项的会计处理如下(会计分录中的金额单位为万元,下同):
借:持有至到期投资 3 000
     贷:银行存款    2 936.95
           财务费用       63.05
借:应收利息     165
     贷:投资收益       165
(2)7月20日,甲公司取得当地财政部门拨款1 860万元,用于资助甲公司20×4年7月开始进行的一项研发项目的前期研究。该研发项目预计周期为两年,预计将发生研究支出3 000万元。项目自20×4年7月开始启动,至年末累计发生研究支出1 500万元(全部以银行存款支付)。甲公司对该交易事项的会计处理如下:
借:银行存款            1 860
      贷:营业外收入            1 860
借:研发支出——费用化支出     1 500
      贷:银行存款             1 500
借:管理费用            1 500
      贷:研发支出——费用化支出      1 500
(3)甲公司持有的乙公司200万股股票于20×3年2月以12元/股购入,因对乙公司不具有重大影响,甲公司将其划分为可供出售金融资产。20×3年12月31日,乙公司股票市价为14元/股。自20×4年3月开始,乙公司股票价格持续下跌。至20×4年12月31日,已跌至4元/股。甲公司对可供出售金融资产计提减值的会计政策为:市价连续下跌6个月或市价相对成本跌幅在50%及以上,应当计提减值。甲公司对该交易事项的会计处理如下:
借:资产减值损失       2 000
      贷:可供出售金融资产     2 000
找试题 · 找答案 · 找资料 在线模考