简答题
中级财务管理
题号 #4376799
某食业2015年12月31日的资产负债表(简表)如下:
资产负债表(简表)
2015年12月31日 单位:万元
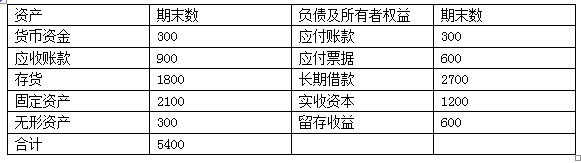
该企业2015年的销售收入为6000万元,销售净利率为10%,净利润的50%分配给投资者。预计2016年销售收入比上年增长25%,为此需要增加固定资产200万元,增加无形资产100万元,根据有关情况分析,企业流动资产项目和流动负债项目将随销售收入同比例增减。
假定该企业2016年的销售净利率和利润分配政策与上年保持一致,该年度长期借款不发生变化;2016年年末固定资产和无形资产合计为2700万元。2016年企业需要增加对外筹集的资金由投资者增加投入解决。
要求:
(1)计算2016年需要增加的营运资金额。
(2)预测2016年需要增加对外筹集的资金额。
(3)预测2016年年末的流动资产额、流动负债额、资产总额、负债总额和所有者权益总额。
(4)预测2016年的速动比率和产权比率。
(5)预测2016年的流动资产周转次数和总资产周转次数。
(6)预测2016年的净资产收益率。
(7)预测2016年的资本积累率和总资产增长率。
参考答案
暂无
答案解析
(1)流动资产销售百分比=(300+900+1 800)/6000=50%
流动负债销售百分比=(300+600)/6000=15%
2016年需要增加的营运资金额=6000×25%×(50%-15%)=525(万元)
或者:2016年需要增加的营运资金额=[(300+900+1800)-(300+600)] ×25%=525(万元)
或者:2016年需要增加的流动资产额=(300+900+1800) ×25%=750(万元)
2016年需要增加的流动负债额=(300+600) ×25%=225(万元)
2016年需要增加的营运资金额=750-225=525(万元)
(2)2016年需要增加对外筹集的资金额=525+200+100-6000×(1+25%)×10%×(1-50%)=450(万元)
(3)2016年年末的流动资产=(300+900+1800) ×(1+25%)=3750(万元)
或者:
2016年年末的流动资=(300+900+1800)+6000×25%×(300+900+1800)/6000=3750(万元)
2016年年末的流动负债=(300+600)×(1+25%)=1125(万元)
或者:
2016年年末的流动负债=(300+600)+6000× 25%×(300+600)/6000=1125(万元)
2016年年末的资产总额=5400+200+100+(300+900+1800)×25%=6450(万元)
(上式中“200+100”是指长期资产的增加额;“(300+900+1800) × 25%”是指流动资产的增加额)
因为题目中说明企业需要增加对外筹集的资金由投资者增加投入解决,所以长期负债不变,即2016年年末的负债总额=2700+1125=3825(万元)
2016年年末的所有者权益总额=资产总额-负债总额=6450-3825=2625(万元)
(4)2016年的速动比率=速动资产/流动负×100%
=(300+900)×(1+25%)/[(300+600)×(1+25%)]×100%=133.33%
2016年的产权比率=负债总额/所有者权益总额×100%=3825/2625×100%=145.71%
(5)2016年年初的流动资产=300+900+1800=3000(万元)
2016年的流动资产周转次数=6000×(1+25%)/[(3000+3750)/2]=2.22(次)
2016年的总资产周转次数=6000×(1+25%)/[(5400+6450)/2]=1.27(次)
(6)2016年的净资产收益率=6000×(1+25%)×10%/[(1200 4-600+2625)/2]×100%=33.90%
或者:
2016年的净资产收益率=销售净利率×总资产周转率×权益乘数=10%×1.27×[(5400+6450)/2]/[(1200+600+2625)/2]=34.O1%
(7)2016年的资本积累率=(2625-1800)/1800×100%=45.83%
2016年的总资产增长率=(6450-5400)/5400×100%=19.44%
流动负债销售百分比=(300+600)/6000=15%
2016年需要增加的营运资金额=6000×25%×(50%-15%)=525(万元)
或者:2016年需要增加的营运资金额=[(300+900+1800)-(300+600)] ×25%=525(万元)
或者:2016年需要增加的流动资产额=(300+900+1800) ×25%=750(万元)
2016年需要增加的流动负债额=(300+600) ×25%=225(万元)
2016年需要增加的营运资金额=750-225=525(万元)
(2)2016年需要增加对外筹集的资金额=525+200+100-6000×(1+25%)×10%×(1-50%)=450(万元)
(3)2016年年末的流动资产=(300+900+1800) ×(1+25%)=3750(万元)
或者:
2016年年末的流动资=(300+900+1800)+6000×25%×(300+900+1800)/6000=3750(万元)
2016年年末的流动负债=(300+600)×(1+25%)=1125(万元)
或者:
2016年年末的流动负债=(300+600)+6000× 25%×(300+600)/6000=1125(万元)
2016年年末的资产总额=5400+200+100+(300+900+1800)×25%=6450(万元)
(上式中“200+100”是指长期资产的增加额;“(300+900+1800) × 25%”是指流动资产的增加额)
因为题目中说明企业需要增加对外筹集的资金由投资者增加投入解决,所以长期负债不变,即2016年年末的负债总额=2700+1125=3825(万元)
2016年年末的所有者权益总额=资产总额-负债总额=6450-3825=2625(万元)
(4)2016年的速动比率=速动资产/流动负×100%
=(300+900)×(1+25%)/[(300+600)×(1+25%)]×100%=133.33%
2016年的产权比率=负债总额/所有者权益总额×100%=3825/2625×100%=145.71%
(5)2016年年初的流动资产=300+900+1800=3000(万元)
2016年的流动资产周转次数=6000×(1+25%)/[(3000+3750)/2]=2.22(次)
2016年的总资产周转次数=6000×(1+25%)/[(5400+6450)/2]=1.27(次)
(6)2016年的净资产收益率=6000×(1+25%)×10%/[(1200 4-600+2625)/2]×100%=33.90%
或者:
2016年的净资产收益率=销售净利率×总资产周转率×权益乘数=10%×1.27×[(5400+6450)/2]/[(1200+600+2625)/2]=34.O1%
(7)2016年的资本积累率=(2625-1800)/1800×100%=45.83%
2016年的总资产增长率=(6450-5400)/5400×100%=19.44%
你可能感兴趣的试题
A.体现了合作共赢的价值理念
B.有助于精确估算非上市公司价值
C.本身是一个多元化、多层次的目标体系
D.有利于克服管理上的片面性和短期行为