简答题
中级会计实务
题号 #4376904
母子公司之间发生以下业务:
(1)2012年6月30日子公司以1 000万元的价格将其生产的产品销售给母公司,其销售成本为800万元。母公司购买该产品作为管理用固定资产,当日达到预定可以使用状态。假设母公司对该固定资产按5年的使用期限计提折旧,预计净残值为零,采用直线法计提折旧。假定预计折旧年限、折旧方法和净残值与税法一致。税法规定,对于取得的固定资产以其历史成本计量。
【要求】根据上述资料作出母公司编制合并报表时的相关抵销分录。
(2)2012年母公司应收账款中对子公司应收账款为2 000万元(含增值税);2013年母公司应收账款中对子公司应收账款为5 000万元(含增值税);抵销分录如下:
参考答案
暂无
答案解析
(1)
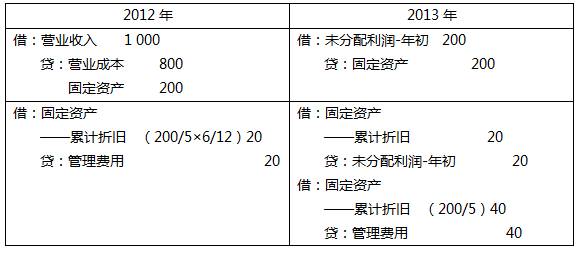
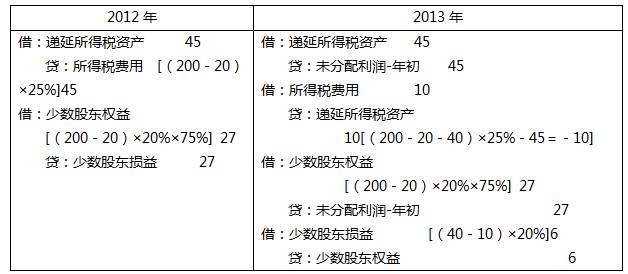
(2)
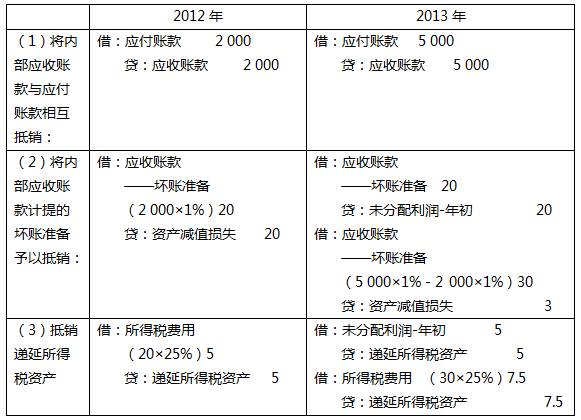
(2)
你可能感兴趣的试题
A.3510
B.390
C.5200
D.4810