简答题 案例分析
题号 #4383791

背景资料;
某企业拟投资建设一项生产性项目,各项基础数据如下:
1. 项目建设期1年,第2年开始投入生产经营,运营期8年。
2.建设期间一次性投入建设投资额为850万元,全部形成固定资产。固定资产使用年限为8年,到期预计净残值率为4%,按照平均年限法计算折旧。
3.建设期贷款500万元,贷款年利率为6.6%,运营期前6年按照等额本息法偿还。
4.流动资金投入为200万元,在运营期的前2年均匀投入,运营期末全额回收,流动资金来源全部为银行贷款,贷款年利率为3.5%,还款方式为运营期内每年末支付利息,项目期末一次性偿还本金。
5.运营期第1年生产负荷为60%,第2年达产。
6.运营期内正常年份各年的销售收入为450万元,经营成本为200万元。运营期第1年营业收入和经营成本均按照正常年份的60%计算。
7.企业所得税税率为33%,上述各项费用及收入均为不含增值税价格,不考虑增值税及相关附加税费的影响。
8.该行业基准收益率为10%,基准投资回收期为7年。
9.折现系数取3位小数,其余各项计算保留2位小数。
问题:
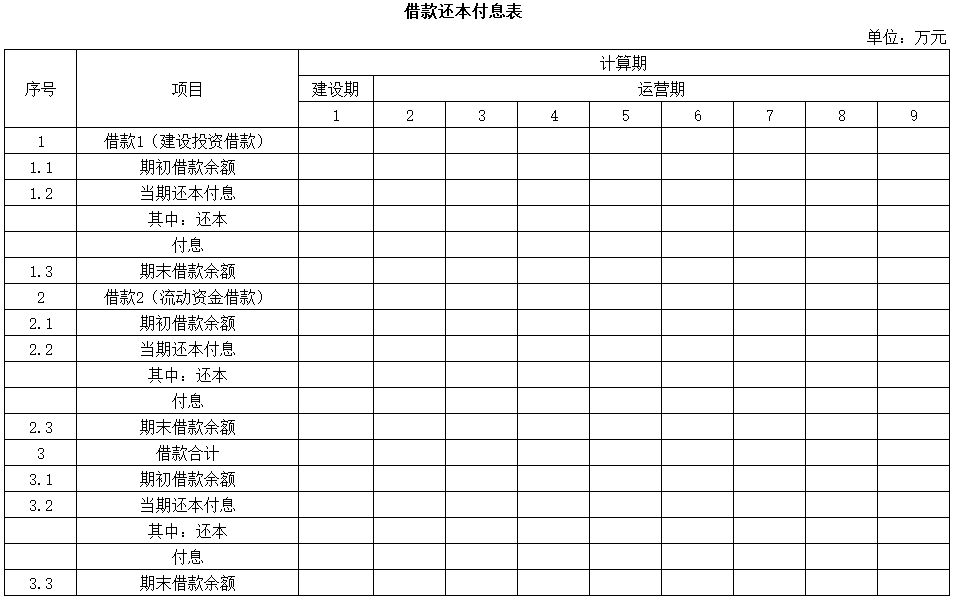
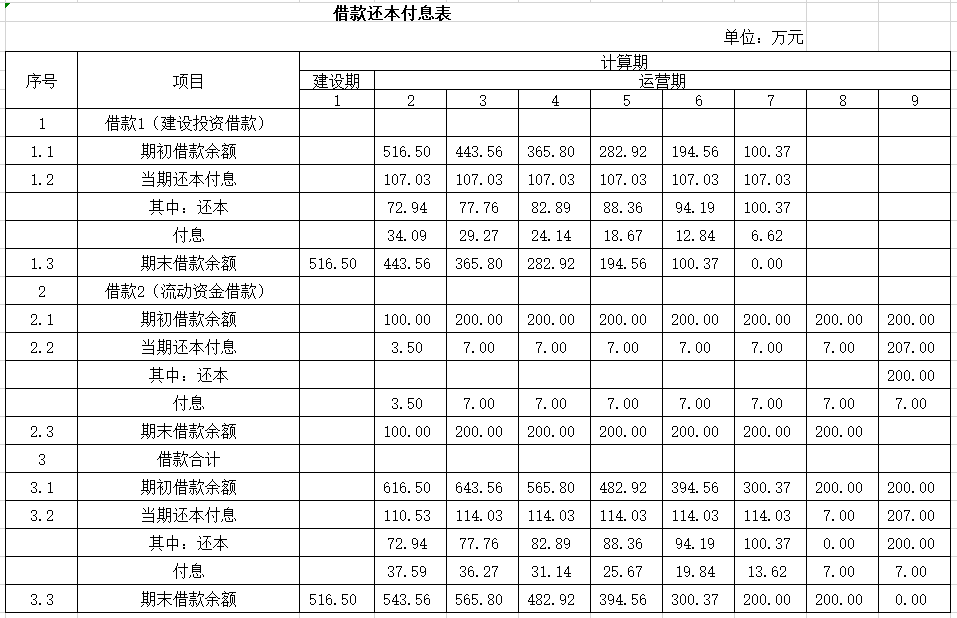
1.编制借款还本付息计划表。
2.列式计算运营期各年的总成本费用。
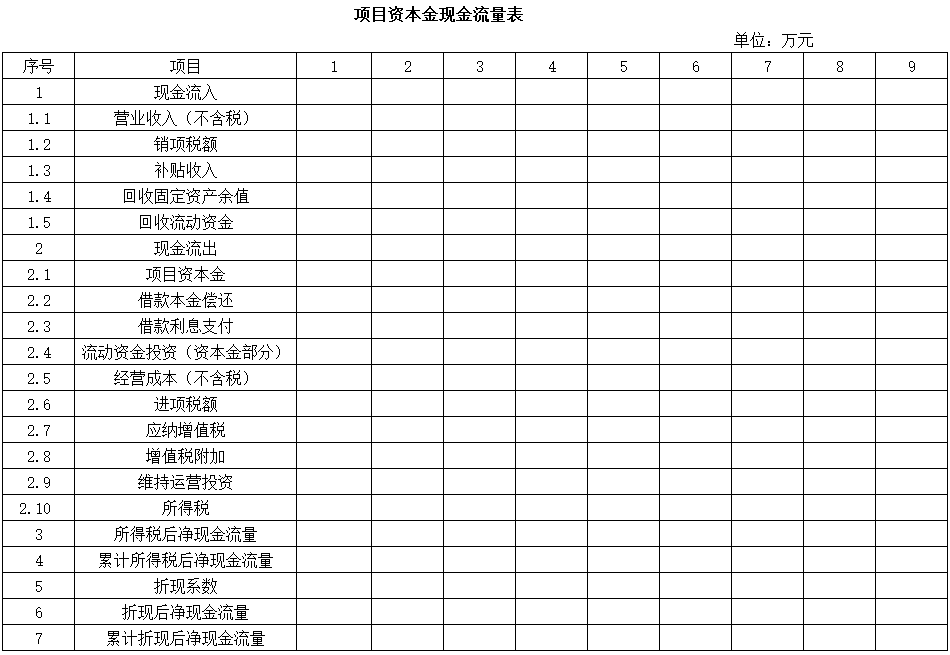
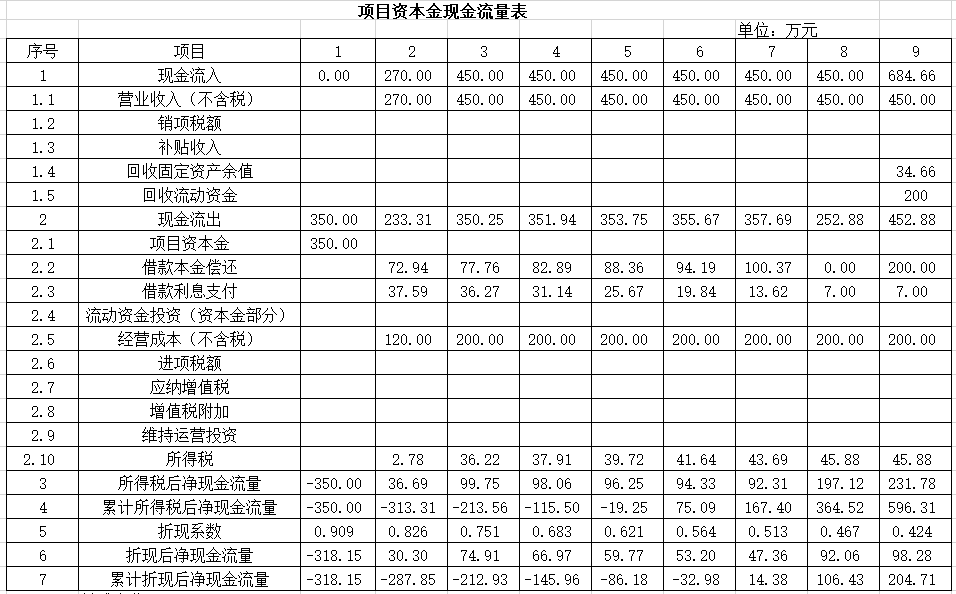
3.编制该项目资本金现金流量表。
进入在线模考

参考答案

暂无

答案解析

问题1:
建设期贷款利息=(0+500÷2)×6.6%=16.5(万元)
长期借款每年应还本息和=(500+16.5)×(A/P,6.6%,6)=516.5×6.6%(1+6.6%)6/【(1+6.6%)6-1】=516.5×0.2072=107.03(万元)
问题2:
年折旧费=(850+16.5)×(1-4%)÷8=103.98(万元)
第2年总成本费用=120+103.98+37.59=261.57(万元)
第3年总成本费用=200+103.98+36.27=340.25(万元)
第4年总成本费用=200+103.98+31.14=335.12(万元)
第5年总成本费用=200+103.98+25.67=329.65(万元)
第6年总成本费用=200+103.98+19.84=323.82(万元)
第7年总成本费用=200+103.98+13.62=317.60(万元)
第8、9年总成本费用=200+103.98+7.00=310.98(万元)
问题3:
你可能感兴趣的试题

1 1.某项目建设期为2年,生产期为8年。项目建设投资(含工程费、其他费用、预备费用)3100万元,预计全部形成固定资产。固定资产折旧年限为8年,按平均年限法计算折旧,残值率为5%。在生产期末回收固定资产残值。
2.建设期第1年投入建设资金的60%,第2年投入40%,其中每年投资的50%为自有资金,50%由银行贷款,贷款年利率为7%,建设期只计息不还款。生产期第1年投入流动资金300万元,全部为自有资金,流动资金在计算期末全部回收。
3.建设单位与银行约定:从生产期开始的6年间,按照每年等额本金偿还法进行偿还,同时偿还当年发生的利息。
4.预计生产期各年的经营成本均为2600万元,其中可抵扣的进项税额为每年300万元,不含税营业收入在计算期第3年为3800万元,第4年为4320万元,第5至第10年均为5400万元。假定增值税税率为11%,增值税附加综合税率为10%,所得税税率为33%,行业基准投资回收期(Pc)为8年,行业基准收益率为ic=10%。
问题:
1.列式计算项目计算期第3年初的累计借款。
2.编制项目借款还本付息计划表。
3.列式计算固定资产残值及各年固定资产折旧额。
4.编制项目资本金现金流量表。
5.列式计算资本金财务内部收益率,资本金财务净现值,静态、动态投资回收期,并评价本项目是否可行。
(计算结果保留小数点后2位)
2 背景资料:
1.某项目建设期为3年,生产期为9年。项目建设投资(含工程费、其他费用、预备费用)4300万元。预计形成其他资产450万元,其余全部形成固定资产。
2.建设期第1年投入建设资金的50%,第2年投入30%,第3年投入20%,其中每年投资的40%为自有资金,60%由银行贷款,贷款年利率为7%,建设期只计息不还款。建设单位与银行约定:建设期借款从生产期开始的6年间,按照每年等额本金偿还法进行偿还。
3.生产期第1年投入流动资金270万元,为自有资金;第2年投入流动资金230万元,为银行借款,借款利率为3%。流动资金在计算期末全部回收。
4.固定资产折旧年限为10年,按平均年限法计算折旧,残值率为5%,在生产期末回收固定资产余值;其他资产在生产期内平均摊销,不计残值。
5.投产第2年,当地政府拨付220万元扶持企业进行技术开发。预计生产期各年的经营成本均为2600万元,其中可抵扣的进项税额为245万元,不含税营业收入在计算期第4年为3200万元,第5~12年正常年份均为3720万元。假定增值税税率为13%,增值税附加综合税率为增值税的10%,所得税税率为25%,行业平均总投资收益率为7.8%,行业净利润率参考值为10%。
6.按照董事会事先约定,生产期按照每年15%的比例提取应付各投资方股利,亏损年份不计取。
问题:
1.列式计算项目计算期第4年初的累计借款。
2.编制项目借款还本付息计划表。
3.列式计算固定资产年折旧费、其他资产年摊销费。
4.编制项目总成本费用估算表、利润与利润分配表。
5.列式计算项目总投资收益率、资本金净利润率,并评价本项目是否可行。
(计算结果保留2位小数)
3 某工业建设项目有关资料如下:
1.项目计算期10年,其中建设期2年。项目第3年投产,第4年开始达到设计生产能力。
2.项目建设投资2800万元(不含建设期贷款利息),第1年投入1000万元,第2年投入1800万元。投资方自有资金2500万元,根据筹资情况,建设期分两年各投入1000万元,余下的500万元在投产年初作为流动资金投入。
3.项目建设投资不足部分向银行贷款,贷款年利率为6%,从第3年起,以年初的本息和为基准开始还贷,每年付清利息,并分5年等额还本。
4.该项目建设投资总额中,预计85%形成固定资产,15%形成无形资产。固定资产综合折旧年限为10年,采用直线法折旧,固定资产残值率为5%,无形资产按5年平均摊销。
5.该项目计算期第3年的经营成本为1500万元,第4年至第10年的经营成本为1800万元。项目设计生产能力为50万件,销售价格(不含税)为54元/件,增值税税率为17%,增值税附加率为12%。产品固定成本占年总成本的40%,单位产品可变成本中含可抵扣进项税5元。
问题:
1.列式计算建设期贷款利息,编制借款还本付息计划表。
2.列式计算固定资产年折旧额,计算期末固定资产余值及无形资产摊销费。
3.编制运营期费用估算表。
4.以计算期第4年的数据为依据,列式计算年产量盈亏平衡点,并据此进行盈亏平衡分析。
(除问题4计算结果保留2位小数外,其余各题计算结果均保留3位小数)
找试题 · 找答案 · 找资料 在线模考