简答题
案例分析
题号 #4383846
某项目生产某种化工产品A,主要技术和设备拟从国外引进。该项目主要设施包括生产主车间,与工艺生产相适应的辅助生产设施、公用工程以及有关的生产管理、生活福利等设施。生产规模为年产2.3万t产品,该项目拟用3年建成。
项目主要生产项目设备拟从国外进口,设备重量680t.离岸价(FOB价)为1200万美元。其他有关费用参数为:国际运费标准为480美元/t;海上运输保险费25.61万元;银行财务费率为0.5%;外贸手续费率为1.5%;关税税率为20%;增值税的税率为17%;设备的国内运杂费率为3%;美元汇率为8.31元人民币。进口设备全部需要安装。
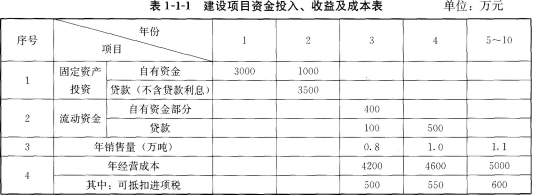
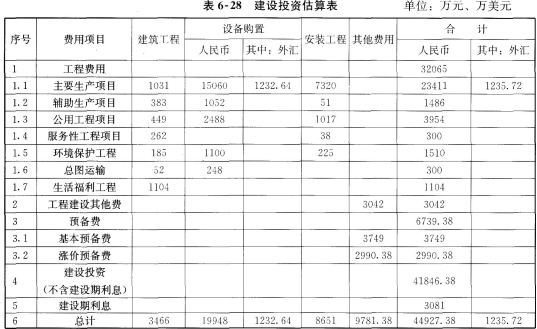
建筑工程费、设备及工器具购置费和安装工程费情况见表624,工程建设其他费用为3042万元,预备费中基本预备费为3749万元.涨价预备费2990.38万元,项目建设期利息为3081万元。

项目达到设计生产能力后,劳动定员240人,年标准工资为1.5万元/人,年福利为工资总额的14%。年其他费用20820万元(其中其他制造费用820万元),年外购原材料、燃料动力费9482万元。年修理费为218万元(建设投资中工程建设其他费用全部形成无形及其他资产)。年经营成本为50000万元。年营业费用为19123万元,各项流动资金最低周转天数分别为:应收账款45天,现金30天,应付账款60天,原材料、燃料、动力90天,在产品3天,产成品20天。
工程建设项目,需要征用耕地100亩,征用费为每亩3万元,补偿费计算应按下列数额计算:被征用前第一年平均每亩产值1200元,征用前第二年平均每亩产值1100元,征用前第三年平均每亩产值1000元,该单位人均耕地2.5亩,地上附着物共有树木3000棵,按照20元/棵补偿,青苗补偿按照100元/亩计取。另外,项目需有限期租用土地15000m2。经计算土地使用权出让金600万元。
该项目建设单位管理费600万元,其中450万元构成固定资产,未达到固定资产标准的工器具购置费100万元,勘察设计费200万元,专利费100万元,非专利技术费50万元,获得商标权120万元,生产职工培训费50万元,生产线试运转支出35万元,试生产销售款10万元。
问题:
1.计算主要生产设备价值。
2.计算流动资金价值和土地费用价值。
3.计算固定资产投资价值。
4.计算新增资产价值。
参考答案
暂无
答案解析
问题1:
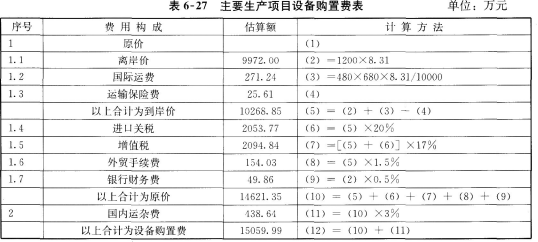
设备购置费(达到标准部分)=15059.99+1052+2488+1100+248=19947.99(万元)
问题2:
(1)流动资金计算:
外购原材料燃料动力=年外购原材料燃料动力/周转次数
=9482/4-2371(万元)
在产品=(年外购原材料燃料动力+年工资及福利费+年修理费+年其他制造费用)/周转次数
=(9482+410+218+820)/120=91(万元)
产成品一(年经营成本一年营业费用)/周转次数
=30877/18=1715(万元)
应收账款=年经营成本/周转次数
=50000/8=6250(万元)
现金一年工资及福利+年其他费用/周转次数
=(410+20820)/12=1769(万元)
应付账款=年外购材料、燃料动力/周转次数
=9482/6=1580(万元)
流动资金=流动资产-流动负债
=2371+91+1715+6250+1769-1580=10616(万元)
(2)土地费用计算:
根据国家有关规定,取被征用前3年平均产值的8倍计算土地补偿费,则有:
土地补偿费=[(1200+1100+1000)/31×100×888(万元)
取该耕地被征用前3年平均产值的5倍计算安置补助费,则:
需要安置的农业人口数:100/2.5=40(人)
人均安置补助费=[(1200+1100+1000)/31×2.5×5=1.375(万元)
安置补助费=1.375×40=55(77元)
地上附着物补偿费=3000×20=6(万元)
青苗补偿费:100×1001(万元)
则该土地补偿安置费用估价为:88+55+6+1=150(万元)
问题3:
问题4:
新增固定资产价值=建筑安装工程造价+达到固定资产标准的设备和工器具购置费+土地征用及土地补偿费+联合试运转费用+勘察设计费+报废工程损失费+摊入建设单位管理费试营收入
达到固定资产标准的工器具购置费=(180+135+15+45+20+45+60)-100=400(万元)
土地征用及补偿费=3×100+150=450(万元)
新增固定资产价值=44927.38+400+450+35+200+50+450-10=46502.38(万元)
流动资产=达不到固定资产标准的设备和工器具购置费+流动资金=100+10616=10716(万元)
无形资产=专利费+非专利技术费+商标权+土地使用权出让金=100+50+120+600=870(万元)
其他资产=开办费+生产职工培训费=(600-450)+50=200(万元)
设备购置费(达到标准部分)=15059.99+1052+2488+1100+248=19947.99(万元)
问题2:
(1)流动资金计算:
外购原材料燃料动力=年外购原材料燃料动力/周转次数
=9482/4-2371(万元)
在产品=(年外购原材料燃料动力+年工资及福利费+年修理费+年其他制造费用)/周转次数
=(9482+410+218+820)/120=91(万元)
产成品一(年经营成本一年营业费用)/周转次数
=30877/18=1715(万元)
应收账款=年经营成本/周转次数
=50000/8=6250(万元)
现金一年工资及福利+年其他费用/周转次数
=(410+20820)/12=1769(万元)
应付账款=年外购材料、燃料动力/周转次数
=9482/6=1580(万元)
流动资金=流动资产-流动负债
=2371+91+1715+6250+1769-1580=10616(万元)
(2)土地费用计算:
根据国家有关规定,取被征用前3年平均产值的8倍计算土地补偿费,则有:
土地补偿费=[(1200+1100+1000)/31×100×888(万元)
取该耕地被征用前3年平均产值的5倍计算安置补助费,则:
需要安置的农业人口数:100/2.5=40(人)
人均安置补助费=[(1200+1100+1000)/31×2.5×5=1.375(万元)
安置补助费=1.375×40=55(77元)
地上附着物补偿费=3000×20=6(万元)
青苗补偿费:100×1001(万元)
则该土地补偿安置费用估价为:88+55+6+1=150(万元)
问题3:
问题4:
新增固定资产价值=建筑安装工程造价+达到固定资产标准的设备和工器具购置费+土地征用及土地补偿费+联合试运转费用+勘察设计费+报废工程损失费+摊入建设单位管理费试营收入
达到固定资产标准的工器具购置费=(180+135+15+45+20+45+60)-100=400(万元)
土地征用及补偿费=3×100+150=450(万元)
新增固定资产价值=44927.38+400+450+35+200+50+450-10=46502.38(万元)
流动资产=达不到固定资产标准的设备和工器具购置费+流动资金=100+10616=10716(万元)
无形资产=专利费+非专利技术费+商标权+土地使用权出让金=100+50+120+600=870(万元)
其他资产=开办费+生产职工培训费=(600-450)+50=200(万元)