简答题 案例分析
题号 #4383872

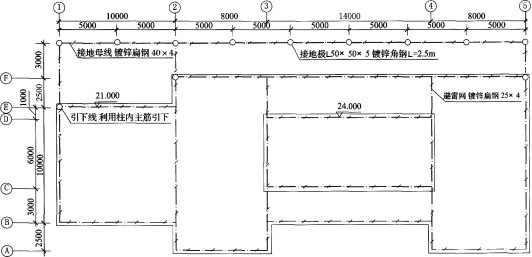
某综合楼防电接地系统如图3-6-5所示。
 
说明:
1.图示标高以室外地坪为±0.000计算。不考虑墙厚,也不考虑引下线与避雷网、引下线与断接卡子的连接消耗量。
2.避雷网均采用-25×4镀锌扁钢,C—D/③—④部分标高为24m,其余部分标高均为21m。
3.引下线利用建筑物柱内主筋引下,每一处引下线均需焊接2根主筋;每一引下线距地坪1.8m处设一断接卡子。
4.户外接地母线均采用-40×4镀锌扁钢,埋深0.7m。
5.接地极采用L50×50×5镀锌角钢制作,L=2.5m。
6.接地电阻要求小于10Ω。
7.图中标高单位以m计,其余均为mm。
图3-6-5综合楼防雷接地平面图
表3-6-4中数据为计算该防雷接地工程的相关费用。
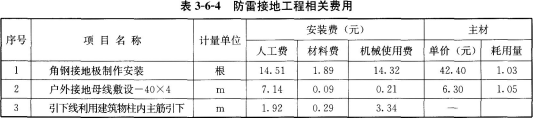
 
 
管理费和利润分别按人工费的55%和45%计算。
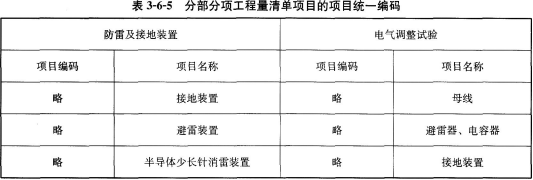
分部分项工程量清单的统一编码见表3-6-5。
 
问题:
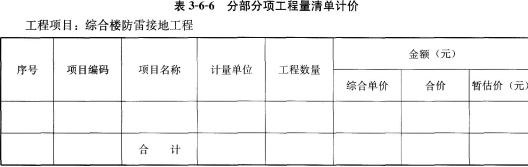
1.根据图示内容和《建设工程工程量清单计价规范》的规定,计算相关工程量和编制分部分项工程量清单计价表。将户外接地母线敷设(以断接卡子1.8m处作为接地母线与引下线分界点)、引下线利用建筑物柱内主筋引下和避雷网敷设的工程量计算式写在表3-6-6下方,并填写表3-6-6“分部分项工程量清单计价表”。
 
(1)户外接地母线敷设工程量计算式。
(2)引下线利用建筑物柱内主筋引下工程量计算式。
(3)避雷网敷设工程量计算式。
2.依据上述相关费用数据计算避雷装置项目的工程量清单综合单价,并分别填入表3-6-14“分部分项工程量清单综合单价计算表”。
(计算结果均保留2位小数)

进入在线模考

参考答案

暂无

答案解析

问题1:
1.填写分部分项工程量清单计价表(表3-6-13)。
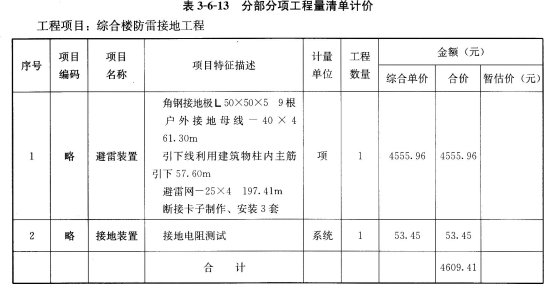
 
户外接地母线敷设工程量计算式:[(5×8)+(3+2.5)+3+3+(0.7+1.8)×31×(i+3.9%)=59×1.039=61.30(m)
引下线利用建筑物柱内主筋引下工程量计算式:(21-1.8)×3=57.60(m)
避雷网敷设工程量计算式:[(2.5+10+2.5)×4+10+(10+8+14+8)×2+14×2+(24-21)×4]×(1+3.9%)=190×1.039=197.41(m)
问题2:
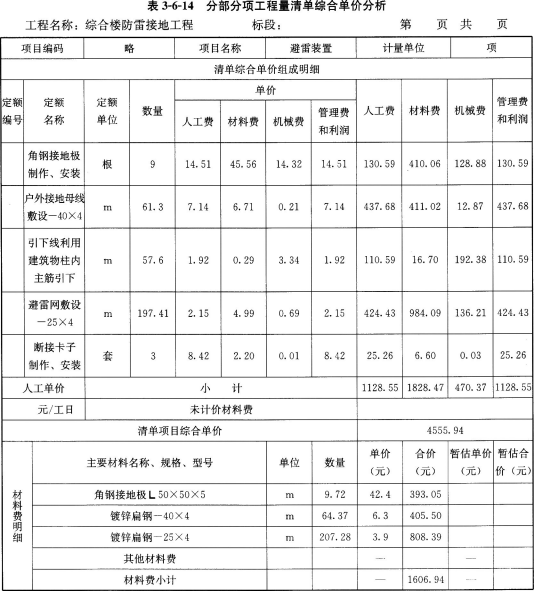
填写分部分项工程量清单综合单价计算表(表3-6-14)。
 

你可能感兴趣的试题

1 某企业拟于某城市新建一个工业项目,该项目可行性研究相关基础数据如下:
1.拟建项目占地面积30亩,建筑面积1 1000m2,其项目设计标准、规模与该企业2年前在另一城市的同类项目相同,已建同类项目的单位建筑工程费用为1600元/m2,建筑工程的综合用工量为4.5工日/m2,综合工日单价为80元/工日,建筑工程费用中的材料费占比为50%,机械使用费占比为8%,考虑地区和交易时间差拟建项目的综合工日单价为100元/工日,材料费修正系数为1.1,机械使用费修正系数为1.05,人材机以外的其他费用修正系数为1.08。
根据市场询价,该拟建项目设备投资估算为2000万元,设备安装工程费用为设备投资的15%。项目土地相关费用按20万元/亩计算,除土地外的工程建设其他费用为项目建安工程费用的15%,项目的基本预备费率为5%,不考虑价差预备费。
2.项目建设期1年,运营期10年,建设投资全部形成固定资产。固定资产使用年限为10年,残值率为5%,直线法折旧。
3.项目运营期第1年投入自有资金200万元作为运营期的流动资金。
4.项目正常年份销售收入为1560万元,营业税金及附加税率为6%,项目正常年份年经营成本为400万元。项目运营第1年产量为设计产量的85%,运营期第2年及以后各年均达到设计产量,运营期第1年的销售收入,经营成本均为正常年份的85%。企业所得税率为25%。
问题:
(1)列式计算拟建项目的建设投资。
(2)若该项目的建设投资为5500万元,建设投资来源为自有资金和贷款,贷款为3000万元,贷款年利率为7.2%(按月计息),约定的还款方式为运营期前5年等额还本,利息照付方式。分期列式计算项目运营期第1年、第2年的总成本费用和净利润以及运营期第2年年末的项目累计盈余资金(不考虑企业公积金、公益金提取及投资者股利分配)。
(计算结果保留两位小数)
3 背景资料:
某企业投资建设一个工业项目,该项目可行性研究报告中的相关资料和基础数据如下:
1.项目工程费用为2000万元,工程建设其他费用为500万元(其中无形资产费用为200万元),基本预备费费率为8%,预计未来3年的年均投资价格上涨率为5%。
2.项目建设前期年限为1年,建设期为2年,生产运营期为8年。
3.项目建设期第1年完成项目静态投资的40%,第2年完成静态投资的60%,项目生产运营期第1年投入流动资金240万元。
4.项目的建设投资、流动资金均由资本金投入。
5.除了无形资产费用之外,项目建设投资全部形成固定资产,无形资产按生产运营期平均摊销,固定资产使用年限为8年,残值率为5%,采用直线法折旧。
6.形成的各类资产中均不考虑进项税的影响。
7.项目正常年份的产品设计生产能力为10000件/年,正常年份含税年总成本费用为950万元,其中项目单位产品含税可变成本为550元(其中进项税为50元),其余为固定成本(不含进项税)。项目产品预计含税售价为1400元/件,企业适用所得税税率为25%,增值税为13%,增值税附加为10%。
8.项目生产运营期第1年的生产能力为正常年份设计生产能力的70%,第2年及以后各年的生产能力达到设计生产能力的100%。
问题:
1.分别列式计算项目建设期第1年、第2年价差预备费和项目建设投资。
2.分别列式计算项目生产运营期的年固定资产折旧和正常年份的年可变成本、固定成本、经营成本。
3.分别列式计算项目生产运营期正常年份的所得税。
4.分别列式计算项目正常年份的产量盈亏平衡点。
(前3个问题计算结果以万元为单位,产量盈亏平衡点计算结果取整,其他计算结果保留2位小数)
找试题 · 找答案 · 找资料 在线模考