简答题
财务成本管理
题号 #4385486
甲公司是一个生产番茄酱的公司。该公司每年都要在12月份编制下一年度的分季度现金预算。有关资料如下:
(1)该公司只生产一种50千克桶装番茄酱。由于原料采购的季节性,只在第二季度进行生产,而销售全年都会发生。
(2)每季度的销售收入预计如下:第一季度750万元,第二季度1800万元,第三季度750万元,第四季度750万元。
(3)所有销售均为赊销。应收账款期初余额为250万元,预计可以在第一季度收回。每个季度的销售有2/3在本季度内收到现金,另外1/3于下一个季度收回。
(4)采购番茄原料预计支出912万元,第一季度需要预付50%,第二季度支付剩余的款项。
(5)直接人工费用预计发生880万元,于第二季度支付。
(6)付现的制造费用第二季度发生850万元,其他季度均发生150万元。付现制造费用均在发生的季度支付。
(7)每季度发生并支付销售和管理费用100万元。
(8)全年预计所得税160万元,分4个季度预交,每季度支付40万元。
(9)公司计划在下半年安装一条新的生产线,第三季度、第四季度各支付设备款200万元。
(10)期初现金余额为15万元,没有银行借款和其他负债。公司需要保留的最低现金余额为10万元。现金不足最低现金余额时需向银行借款,超过最低现金余额时需偿还借款,借款和还款数额均为5万元的整数倍。借款年利率为8%,每季度支付一次利息,计算借款利息时,假定借款均在季度初发生,还款均在季度末发生。
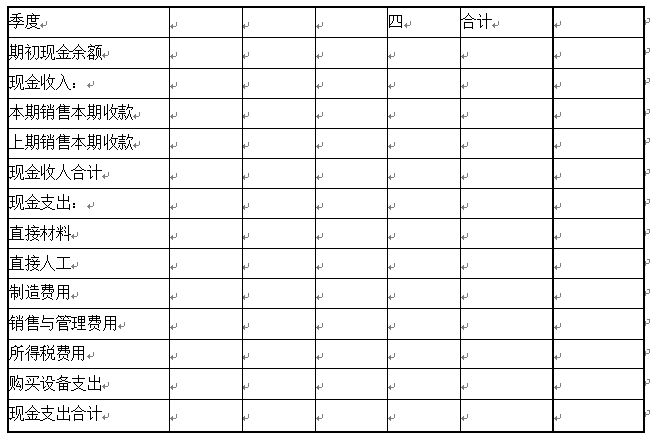
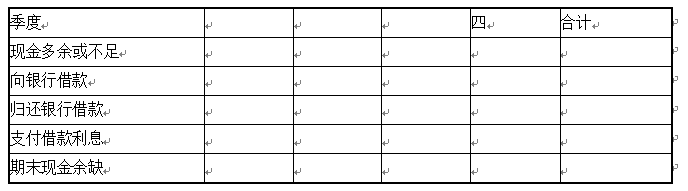
要求:请根据上述资料,为甲公司编制现金预算。编制结果填人下方给定的表格中,不必列出计算过程。
现金预算单位:万元
续表
参考答案
暂无
答案解析
现金预算单位:万元
续表
第一季度现金收入合计
=期初现金余额15+年初的250+一季度收入的2/3=250+750≥2/3=765(万元)
第一季度期末现金余额=15+750-746=19(万元)
第二季度现金收入合计=19+1800×2/3+750×1/3=1469(万元)
第二季度现金余缺=19+1450-2326=-857(万元)
假设第二季度借款为A万元,则:-857+A-A×2%≥10,得出:A≥884.69
由于A必须是5万元的整数倍,所以A=885(万元)
即第二季度向银行借款885万元,第二季度支付借款利息=885≥2%=17.70(万元)
第二季度期末现金余额=-857+885-17.7=10.30(万元)
第三季度现金收入合计=10.30+750≥2/3+1800≥1/3=500+600=1110.30(万元)
第三季度现金余缺=10.3+1100-490=620.3(万元)
假设第三季度还款为B万元,则:620.3-B-17.7≥10,得出:B≤592.6
由于B必须是5万元的整数倍,所以B=590(万元)
即:第三季度归还银行借款590万元,第三季度支付借款利息=885≥2%=17.70(万元)
第三季度期末现金余额=620.3-590-17.7=12.60(万元)
第四季度现金收入合计=12.60+750≥2/3+750≥1/3=762.60(万元)
第四季度现金余缺=12.6+750-490=272.6(万元)
第四季度支付借款利息=(885-590)≥2%=5.90(万元)
假设第四季度还款为C万元,则:272.6-C-5.9≥10,得出:C≤256.7
由于C必须是5万元的整数倍,所以C=255(万元),即:第四季度归还银行借款255万元
第四季度期末现金余额=272.6-255-5.9=11.70(万元)
现金收入合计=15+750+1450+1100+750=4065(万元)
现金支出合计=746+2326+490+490=4052(万元)
现金多余或不足=15+4050-4052=13(万元)
|
季度 |
|
|
|
四 |
合计 |
|
期初现金余额 |
15 |
19 |
10.30 |
12.60 |
15 |
|
现金收人: |
|
|
|
|
|
|
本期销售本期收款 |
500 |
1200 |
500 |
500 |
|
|
上期销售本期收款 |
250 |
250 |
600 |
250 |
|
|
现金收入合计 |
765 |
1469 |
1110.30 |
762.60 |
4065 |
|
现金支出: |
|
|
|
|
|
|
直接材料 |
912/2=456 |
456 |
|
|
|
|
直接人工 |
|
880 |
|
|
|
|
制造费用 |
150 |
850 |
150 |
150 |
|
|
销售与管理费用 |
100 |
100 |
100 |
100 |
|
续表
|
季度 |
|
|
|
四 |
合计 |
|
所得税费用 |
40 |
40 |
40 |
40 |
|
|
购买设备支出 |
|
|
200 |
200 |
|
|
现金支出合计 |
746 |
2326 |
490 |
490 |
4052 |
|
现金多余或不足 |
19 |
-857 |
620.3 |
272.6 |
13 |
|
向银行借款 |
|
885 |
|
|
|
|
归还银行借款 |
|
|
590 |
255 |
|
|
支付借款利息 |
|
17.70 |
17.70 |
5.90 |
|
|
期末现金余额 |
19 |
10.30 |
12.60 |
11.70 |
|
第一季度现金收入合计
=期初现金余额15+年初的250+一季度收入的2/3=250+750≥2/3=765(万元)
第一季度期末现金余额=15+750-746=19(万元)
第二季度现金收入合计=19+1800×2/3+750×1/3=1469(万元)
第二季度现金余缺=19+1450-2326=-857(万元)
假设第二季度借款为A万元,则:-857+A-A×2%≥10,得出:A≥884.69
由于A必须是5万元的整数倍,所以A=885(万元)
即第二季度向银行借款885万元,第二季度支付借款利息=885≥2%=17.70(万元)
第二季度期末现金余额=-857+885-17.7=10.30(万元)
第三季度现金收入合计=10.30+750≥2/3+1800≥1/3=500+600=1110.30(万元)
第三季度现金余缺=10.3+1100-490=620.3(万元)
假设第三季度还款为B万元,则:620.3-B-17.7≥10,得出:B≤592.6
由于B必须是5万元的整数倍,所以B=590(万元)
即:第三季度归还银行借款590万元,第三季度支付借款利息=885≥2%=17.70(万元)
第三季度期末现金余额=620.3-590-17.7=12.60(万元)
第四季度现金收入合计=12.60+750≥2/3+750≥1/3=762.60(万元)
第四季度现金余缺=12.6+750-490=272.6(万元)
第四季度支付借款利息=(885-590)≥2%=5.90(万元)
假设第四季度还款为C万元,则:272.6-C-5.9≥10,得出:C≤256.7
由于C必须是5万元的整数倍,所以C=255(万元),即:第四季度归还银行借款255万元
第四季度期末现金余额=272.6-255-5.9=11.70(万元)
现金收入合计=15+750+1450+1100+750=4065(万元)
现金支出合计=746+2326+490+490=4052(万元)
现金多余或不足=15+4050-4052=13(万元)
你可能感兴趣的试题
A.10.6%和16.6%
B.10%和16%
C.14%和21%
D.12%和20%
A.证券市场线的斜率=Rm-Rf
B.证券市场线的截距指的是无风险报酬率
C.风险价格和风险报酬率含义不同
D.在市场均衡条件下,对于未能有效地分散风险的资产组合,证券市场线并不能描述其期望收益与风险之间的关系