简答题
财务成本管理
题号 #4385579
甲企业只生产一种产品,年产销量为5万件,单位产品售价为20元。为了降低成本,计划购置新生产线。买价为200万元,预计使用寿命10年,到期收回残值2万元。据预测可使变动成本降低20%,产销量不变。现有生产线的年折旧额为6万元,购置新生产线后现有的生产线不再计提折旧。其他的固定成本不变。目前生产条件下的变动成本为40万元,固定成本为24万元。
要求:
(1)计算目前的安全边际率和利润。
(2)计算购置新生产线之后的安全边际率和利润。
(3)判断购置新生产线是否经济。
(4)如果购置新生产线企业经营的安全性水平有何变化。
参考答案
暂无
答案解析
1)目前的单位产品变动成本=40/5=8(元)
单位产品边际贡献=20-8=12(元)
盈亏临界点销售量=24/12=2(万件)
安全边际率=(5-2)/5×100%=60%
利润=5×12-24=36(万元)
(2)购置新生产线之后的单位产品变动成本=8×(1-20%)=6.4(元)
单位产品边际贡献=20-6.4=13.6(元)
固定成本=24-6+(200-2)/10=37.8(万元)
盈亏临界点销售量=37.8/13.6=2.78(万件)
安全边际率=(5-2.78)/5×100%=44.4%
利润=5×13.6-37.8=30.2(万元)
(3)由于利润下降,所以购置新生产线不经济。
(4)由于安全边际率降低,因此,企业经营的安全性水平下降。
单位产品边际贡献=20-8=12(元)
盈亏临界点销售量=24/12=2(万件)
安全边际率=(5-2)/5×100%=60%
利润=5×12-24=36(万元)
(2)购置新生产线之后的单位产品变动成本=8×(1-20%)=6.4(元)
单位产品边际贡献=20-6.4=13.6(元)
固定成本=24-6+(200-2)/10=37.8(万元)
盈亏临界点销售量=37.8/13.6=2.78(万件)
安全边际率=(5-2.78)/5×100%=44.4%
利润=5×13.6-37.8=30.2(万元)
(3)由于利润下降,所以购置新生产线不经济。
(4)由于安全边际率降低,因此,企业经营的安全性水平下降。
你可能感兴趣的试题
1
甲公司是一家尚未上市的高科技企业,固定资产较少,人工成本占销售成本的比重较大。为了进行以价值为基础的管理,公司拟采用相对价值评估模型对股权价值进行评估,有关资料如下:
(1)甲公司2013年度实现净利润3000万元,年初股东权益总额为20000万元,年末股东权益总额为21800万元,2013年股东权益的增加全部源于利润留存。公司没有优先股,2013年年末普通股股数为10000万股,公司当年没有增发新股,也没有回购股票。预计甲公司2014年及以后年度的利润增长率为9%,权益净利率保持不变。
(2)甲公司选择了同行业的3家上市公司作为可比公司,并收集了以下相关数据:
要求:
(1)使用市盈率模型下的股价平均法计算甲公司的每股股权价值。
(2)使用市净率模型下的股价平均法计算甲公司的每股股权价值。
(3)判断甲公司更适合使用市盈率模型和市净率模型中的哪种模型进行估值,并说明原因。
(1)甲公司2013年度实现净利润3000万元,年初股东权益总额为20000万元,年末股东权益总额为21800万元,2013年股东权益的增加全部源于利润留存。公司没有优先股,2013年年末普通股股数为10000万股,公司当年没有增发新股,也没有回购股票。预计甲公司2014年及以后年度的利润增长率为9%,权益净利率保持不变。
(2)甲公司选择了同行业的3家上市公司作为可比公司,并收集了以下相关数据:
|
可比公司 |
每股收益(元) |
每股净资产(元) |
预期权益净利率 |
每股市价(元) |
预期利润增长率 |
|
A公司 |
0.4 |
2 |
21.20% |
8 |
8% |
|
B公司 |
0.5 |
3 |
17.50% |
8.1 |
6% |
|
C公司 |
0.5 |
2.2 |
24.30% |
11 |
10% |
要求:
(1)使用市盈率模型下的股价平均法计算甲公司的每股股权价值。
(2)使用市净率模型下的股价平均法计算甲公司的每股股权价值。
(3)判断甲公司更适合使用市盈率模型和市净率模型中的哪种模型进行估值,并说明原因。
2
K公司是一家机械制造企业,生产多种规格的厨房设备,按照客户订单要求分批组织生产。各种产品均需经过两个步骤加工,第一车间为机械加工车间,第二车间为装配车间。本月生产的601号和701号订单的有关资料如下:
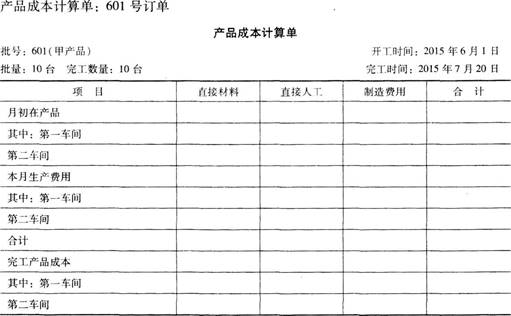
(1)批号601生产甲产品;6月底第一车间在产品10台(6月份投产);7月20日全部完工入库;月末两车间均无601号甲产品在产品。
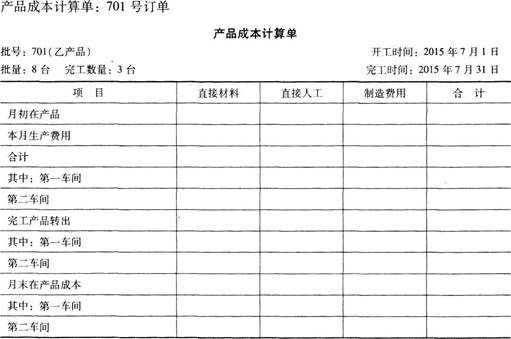
(2)批号701生产乙产品;6月底无在产品,7月份投产8台,7月底3台完工人库,剩余5台为第一车间在产品(平均完工程度40%)。
生产601号和701号的直接材料均在各车间开始生产时一次投入,直接人工费用和制造费用在加工过程中陆续发生。K公司采用分批法计算产品成本,各车间的直接人工费用和制造费用按实际加工工时在各批产品之间进行分配,各批产品的生产费用采用约当产量法在完工产品(或半成品)和在产品之间进行分配。
7月份有关成本核算的资料如下:
(1)直接材料费用
单位:元
(2)实际加工工时
各车间除加工601号、701号订单外,还加工其他批别产品。7月份实际加工工时资料如下表所示:
单位:小时
(3)直接人工费用
第一车间发生直接人工费用100000元,第二车间发生直接人工费用72000元。
(4)制造费用
第一车间发生制造费用80000元,第二车间发生制造费用56000元。
(5)601号订单月初在产品成本
单位:元
要求:
(1)计算填列601号订单的产品成本计算单;
(2)计算填列701号订单的产品成本计算单;
(1)批号601生产甲产品;6月底第一车间在产品10台(6月份投产);7月20日全部完工入库;月末两车间均无601号甲产品在产品。
(2)批号701生产乙产品;6月底无在产品,7月份投产8台,7月底3台完工人库,剩余5台为第一车间在产品(平均完工程度40%)。
生产601号和701号的直接材料均在各车间开始生产时一次投入,直接人工费用和制造费用在加工过程中陆续发生。K公司采用分批法计算产品成本,各车间的直接人工费用和制造费用按实际加工工时在各批产品之间进行分配,各批产品的生产费用采用约当产量法在完工产品(或半成品)和在产品之间进行分配。
7月份有关成本核算的资料如下:
(1)直接材料费用
单位:元
|
批号 |
第一车间 |
第二车间 |
合计 |
|
601号(甲产品) |
|
24000 |
24000 |
|
701号(乙产品) |
67200 |
28800 |
96000 |
(2)实际加工工时
各车间除加工601号、701号订单外,还加工其他批别产品。7月份实际加工工时资料如下表所示:
单位:小时
|
批号 |
第一车间 |
第二车间 |
|
601号(甲产品) |
3000 |
2600 |
|
701号(乙产品) |
40D0 |
2800 |
|
其他批别产品 |
3000 |
2600 |
|
合计 |
10000 |
8000 |
(3)直接人工费用
第一车间发生直接人工费用100000元,第二车间发生直接人工费用72000元。
(4)制造费用
第一车间发生制造费用80000元,第二车间发生制造费用56000元。
(5)601号订单月初在产品成本
单位:元
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品 |
56000 |
14000 |
15200 |
85200 |
|
其中:第一车间 |
56000 |
14000 |
15200 |
85200 |
|
第二车间 |
0 |
0 |
0 |
0 |
要求:
(1)计算填列601号订单的产品成本计算单;
(2)计算填列701号订单的产品成本计算单;