多选题
财务成本管理
题号 #4385608
下列营业预算中,通常需要预计现金支出的有( )。
参考答案
B,C,D
答案解析
生产预算是在销售预算的基础上编制的,其主要内容有销售量、生产量、期初和期末产成品存货量,它是不含价值量指标的预算,只涉及实物量指标。因此选项A不是答案;销售费用预算、制造费用预算、直接材料预算都涉及价值量指标,需要预计现金支出,因此选项BCD是答案。
你可能感兴趣的试题
A.普通年金现值系数×投资回收系数=1
B.普通年金终值系数×偿债基金系数=1
C.普通年金现值系数×(1+折现率)=预付年金现值系数
D.普通年金终值系数×(1+折现率)=预付年金终值系数
2
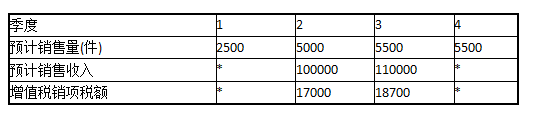
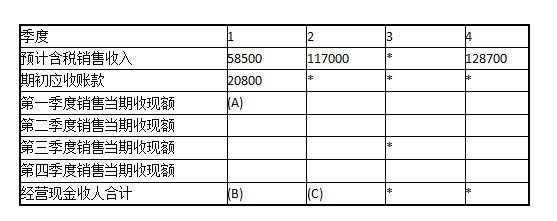
C公司为一般纳税人,购销业务适用的增值税税率为17%,只生产一种产品。2015年相关预算资料如下:
资料一:预计每个季度实现的销售收入(含增值税)均以赊销方式售出,其中60%在本季度内收到现金,其余40%要到下一季度收讫,假定不考虑坏账因素。部分与销售预算有关的数据如表1所示:
表1单位.元
续表
说明:上表中“*”表不省略的数据。
资料二:年初结存产成品300件,各季末结存产成品分别为:一季度末500件,二季度末550件,三季度末500件,四季度末400件。产成品单位生产成本为145元。
资料三:预计每个季度所需要的直接材料(含增值税)均以赊购方式采购,其中30%于本季度内支付现金,其余70%需要到下个季度付讫,假定不存在应付账款到期现金支付能力不足的问题。部分与直接材料预算有关的数据如表2所示:
表2单位:元
说明:上表中“*”表不省略的数据。
要求:
(1)根据资料一确定表1中用字母表示的数值;
(2)根据资料一、资料二和资料三确定表2中用字母表示的数值;
(3)根据资料一、资料二和资料三,计算预算年度应收账款、存货和应付账款的年末余额。
资料一:预计每个季度实现的销售收入(含增值税)均以赊销方式售出,其中60%在本季度内收到现金,其余40%要到下一季度收讫,假定不考虑坏账因素。部分与销售预算有关的数据如表1所示:
表1单位.元
续表
说明:上表中“*”表不省略的数据。
资料二:年初结存产成品300件,各季末结存产成品分别为:一季度末500件,二季度末550件,三季度末500件,四季度末400件。产成品单位生产成本为145元。
资料三:预计每个季度所需要的直接材料(含增值税)均以赊购方式采购,其中30%于本季度内支付现金,其余70%需要到下个季度付讫,假定不存在应付账款到期现金支付能力不足的问题。部分与直接材料预算有关的数据如表2所示:
表2单位:元
|
季度 |
1 |
2 |
3 |
4 |
|
预计生产量(件) |
(D) |
* |
* |
5400 |
|
材料定额单耗(kg) |
5 |
5 |
5 |
5 |
|
预计生产需要量(kg) |
(E) |
* |
* |
27000 |
|
期初结存量(kg) |
440 |
640 |
720 |
800 |
|
期末结存量(kg) |
640 |
720 |
800 |
850 |
|
预计材料采购量(kg) |
(F) |
* |
* |
* |
|
不含税材料计划单价(元/kg) |
10 |
10 |
10 |
10 |
|
预计含税采购金额合计 |
(G) |
|
319761 |
316485 |
|
期初应付账款 |
10000 |
* |
* |
* |
|
材料采购现金支出合计 |
(H) |
* |
* |
(I) |
说明:上表中“*”表不省略的数据。
要求:
(1)根据资料一确定表1中用字母表示的数值;
(2)根据资料一、资料二和资料三确定表2中用字母表示的数值;
(3)根据资料一、资料二和资料三,计算预算年度应收账款、存货和应付账款的年末余额。
3
E企业生产甲产品,分第一车间和第二车间进行生产,每件完工产品耗用1件甲半成品,采用平行结转分步法计算产品成本。直接材料于生产开始时一次投入,各步骤月末在产品完工程度均为40%,生产费用在完工产品与在产品之间的分配采用约当产量法。
相关资料见下表:
表1各车间产量记录
表2第一车间成本计算单单位:元
表3第二车间成本计算单单位:元
表4产品成本汇总计算表单位:元
要求:
(1)计算第一车间的约当总产量(按直接材料、直接人工、制造费用分别计算),并把表2填写完整;
(2)计算第二车间的约当总产量,并把表3填写完整;
(3)把表4填写完整,并计算单位产品成本。
相关资料见下表:
表1各车间产量记录
|
项目 |
第一车间 |
第二车间 |
|
月初在产品(件) |
80 |
20 |
|
本月投入(件) |
400 |
440 |
|
本月完工(件) |
440 |
400 |
|
月末在产品(件) |
40 |
60 |
表2第一车间成本计算单单位:元
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
2800 |
580 |
1008 |
4388 |
|
本月发生费用 |
8000 |
1800 |
2800 |
12600 |
|
计人产成品成本份额 |
|
|
|
|
|
月末在产品成本 |
|
|
|
|
表3第二车间成本计算单单位:元
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
4160 |
1520 |
5680 |
|
本月发生费用 |
|
12800 |
11200 |
24000 |
|
计入产成品成本份额 |
|
|
|
|
|
月末在产品成本 |
|
|
|
|
表4产品成本汇总计算表单位:元
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一车间 |
|
|
|
|
|
第二车间 |
|
|
|
|
|
合计 |
|
|
|
|
要求:
(1)计算第一车间的约当总产量(按直接材料、直接人工、制造费用分别计算),并把表2填写完整;
(2)计算第二车间的约当总产量,并把表3填写完整;
(3)把表4填写完整,并计算单位产品成本。