简答题
建筑工程
题号 #4386883
【背景资料】
某新建住宅楼工程,建筑面积43200m2,砖混结构,投资额25910万元。建设单位自行编制了招标工程量清单等招标文件,其中部分条款内容为:本工程实行施工总承包模式;承包范围为土建、水电安装、内外装修及室外道路和小区园林景观;施工质量标准为合格;工程款按每月完成工程量的80%支付,保修金为总价的5%,招标控制价为25000万元;工期自2013年7月1日起至2014年9月30日止,工期为15个月;园林景观由建设单位指定专业分包单位施工。
某施工总承包单位按市场价格计算为25200万元,为确保中标最终以23500万元作为投标价,经公开招投标,该总承包单位中标,双方签订了工程施工总承包合同A,并上报建设行政主管部门。建设单位因资金紧张,提出工程款支付比例修改为按每月完成工程量的70%支付,并提出今后在同等条件下该施工总承包单位可以优先中标的条件。施工总承包单位同意了建设单位这一要求,双方据此重新签订了施工总承包合同B,约定照此执行。
施工总承包单位组建了项目经理部,于2013年6月20日进场进行施工准备,进场7d内,建设单位组织设计、监理等单位共同完成了图纸会审工作,相关方提出并会签了相关意见,项目经理部进行了图纸交底工作。
2013年6月28日,施工总承包单位编制了项目管理实施规划,其中:项目成本目标为21620万元,项目现金流量见表4—1(单位:万元)。
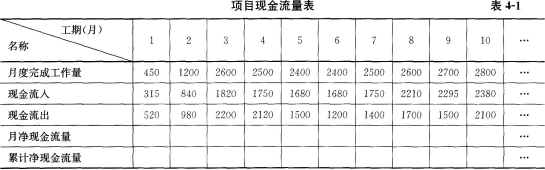
截至2013年12月末,累计发生工程成本10395万元,处置废旧材料所得3.5万元,获得贷款资金800万元,施工进度奖励146万元。
内装修施工前,项目经理部发现建设单位提供的工程量清单中未包括一层公共区域楼地面面层子目,铺贴面积1200m2。因招标工程量清单中没有类似子目,于是项目经理部按照市场价格信息重新组价,综合单价1200元/m2,经现场专业监理工程师审核后上报建设单位。
2014年9月30日工程通过竣工验收,建设单位按照相关规定,提交了工程竣工验收备案表、工程竣工验收报告、人防及消防单位出具的验收文件,并获得规划、环保等部门出具的认可文件,在当地建设行政主管部门完成了相关备案工作。
【问题】
1.双方签订合同的行为是否违法?双方签订的哪份合同有效?施工单位遇到此类现象时,需要把握哪些关键点?
2.工程图纸会审还应有哪些单位参加?项目经理部进行图纸交底工作的目的是什么?
3.项目经理部制定项目成本计划的依据有哪些?施工至第几个月时项目累计现金流为正?该月的累计净现金流是多少万元?
4.截至2013年12月末,本项目的合同完工进度是多少?建造合同收入是多少万元(保留小数点后两位)?资金供应需要考虑哪些条件?
5.招标单位应对哪些招标工程量清单总体要求负责?除工程量清单漏项外,还有哪些情况允许调整招标工程量清单所列工程量?依据本合同原则计算一层公共区域楼地面面层的综合单价(单位:元/m2)及总价(单位:万元,保留小数点后两位)分别是多少?在本项目的竣工验收备案工作中,施工总承包单位还要向建设单位提交哪些文件?
参考答案
暂无
答案解析
【解题方略】
1.本题考查的是施工合同管理。施工总承包合同A签订后,建设单位因资金紧张,提出工程款支付比例修改为按每月完成工程量的70%支付,并提出今后在同等条件下该施工总承包单位可以优先中标的条件。此做法违反了合同的实质性,属于违法行为。施工单位遇到此类现象时,应明确与工程有关的质量、安全、造价、价款支付等实质性条款不能改变,并以招标书、投标文件为准。
2.本题考查的是工程图纸会审与图纸交底。图纸会审由建设单位组织设计、监理、施工单位负责人及有关人员参加。
项目开工前,由建设单位组织设计、施工、监理单位进行设计交底,明确存在重大质量风险源的关键部位或工序,提出风险控制要求或工作建议,并对参建方的疑问进行解答、说明。
为保证工程质量的产出或形成过程能够达到预期的结果,在各项质量活动实施前,要根据质量管理计划进行行动方案的部署和交底;交底的目的在于使具体的作业者和管理者明确计划的意图和要求,掌握质量标准及其实现的程序与方法。在质量活动的实施过程中,则要求严格执行计划的行动方案,规范行为,把质量管理计划的各项规定和安排落实到具体的资源配置和作业技术活动中去。
3.本题考查的是施工成本计划的编制依据及累计净现金流的计算。对于施工成本计划编制依据的考核,属于记忆性题型,并无难点。
根据下列公式求净现金流量:
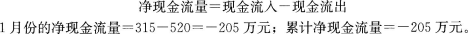
2月份的净现金流量-840-980=-140万元;累计净现金流量=-205-140=-345万元。
3月份的净现金流量=1820-2200=-380万元;累计净现金流量=-345-380=-725万元。
4月份的净现金流量=1750-2120=-370万元;累计净现金流量=-725-370=-1095万元。
5月份的净现金流量=1680-1500=180万元;累计净现金流量=-1095+180=-915万元。
6月份的净现金流量=1680-1200=480万元;累计净现金流量=-915+480=-435万元。
7月份的净现金流量=1750-1400=350万元;累计净现金流量=-435+350=-85万元。
8月份的净现金流量=2210-1700=510万元;累计净现金流量=-85+510=425万元。
9月份的净现金流量=2295-1500=795万元;累计净现金流量=425+795=1220万元。
10月份的净现金流量:2380-2100=280万元;累计净现金流量=1220+280=1500万元。
所以从8月份开始累计净现金流量为正,累计净现金流量值为425万元。
4.本题考查的是合同收入的确定及资金供应条件。本题是一道综合性题型,需要考生结合建设工程经济和建设工程项目管理的相关内容进行解答。
建造(施工)合同完工进度可根据累计实际发生的合同成本占合同预计总成本的比例确定。即:
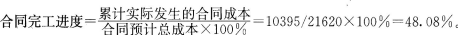
建造(施工)合同收入的确认分两种情况,一种是当期完成建造(施工)合同收入的确认,另一种是在资产负债表日建造(施工)合同收入的确认。
当期完成的建造(施工)合同收入应当按照实际合同总收入扣除以前会计期间累计已确认收入后的金额,确认为当期合同收入,即:
当期确认的合同收入=实际合同总收入-以前会计期间累计已确认收入当期不能完成的建造(施工)合同,在资产负债表日,应当按照合同总收入乘以完工进度扣除以前会计期间累计已确认收入后的金额,确认为当期合同收入。即:
当期确认的合同收入=合同总收入×完工进度-以前会计期间累计已确认的收入需要注意的是,公式中的完工进度是指累计完工进度。因此,建筑业企业在应用上述公式计算和确认当期合同收入时应区别以下四种情况进行处理:
(1)当年开工当年未完工的建造合同。在这种情况下,以前会计年度累计已确认的合同收入为零。
(2)以前年度开工本年未完工的建造合同。在这种情况下,企业可直接运用上述计算公式计量和确认当期合同收入。
(3)以前年度开工本年完工的建造合同。在这种情况下,当期计量确认的合同收入,等于合同总收入扣除以前会计年度累计已确认的合同收入后的余额。
(4)当年开工当年完工的建造合同。在这种情况下,当期计量和确认的合同收入,等于该项合同的总收入。
资金供应条件包括可能的资金总供应量、资金来源(自有资金和外来资金)以及资金供应的时间。在工程预算中应考虑加快工程进度所需要的资金,其中包括为实现进度目标将要采取的经济激励措施所需要的费用。
5.本题考查的是工程量清单的编制、工程合同价款的调整、竣工验收备案提交的文件。招标工程量清单由具有编制能力的招标人或其委托具有相应资质的工程造价咨询人或招标代理人编制,其准确性和完整性由招标人负责。
引起工程合同价款的调整因素是多种多样的,考生应理解掌握。
承包人报价浮动率可按下列公式计算:
招标工程:
承包人报价浮动率=(1-中标价/招标控制价)×100%
非招标工程:
承包人报价浮动率=(1-报价值/施工图预算)×100%
房屋建筑工程竣工验收备案时应提交的文件有:工程竣工验收备案表;工程竣工验收报告;法律、行政法规规定应当由规划、环保等部门出具的认可文件或者准许使用文件;法律规定应当由公安消防部门出具的对大型人员密集场所和其他特殊建设工程验收合格的证明文件;由人防部门出具的验收文件;施工单位签署的工程质量保修书;法规、规章规定必须提供的其他文件。住宅工程还应提交《住宅质量保证书》和《住宅使用说明书》。
【参考答案】
1.双方签订合同的行为违法;双方签订的A合同有效。
施工单位遇到此类现象时,应把握关于工期、质量、造价的约定是否符合招标、中标文件的规定;还应把握对工程进度拨款和竣工结算程序是否与招标、中标文件相悖。
2.工程图纸会审还应有施工单位参加。
项目经理部进行图纸交底工作的目的有:
(1)明确存在重大质量风险源的关键部位或工序,提出风险控制要求或工作建议;
(2)使具体的作业者和管理者明确计划的意图和要求,掌握质量标准及其实现的程序与方法;
(3)在质量活动的实施过程中,则要求严格执行计划的行动方案,规范行为,把质量管理计划的各项规定和安排落实到具体的资源配置和作业技术活动中去。
3.(1)项目经理部制定项目成本计划的依据有:合同文件;项目管理实施规划;可行性研究报告和相关设计文件;市场价格信息;相关定额;类似项目的成本资料。
(2)施工至第8个月时项目累计现金流为正。
(3)该月的累计净现金流是425万元。
4.(1)截至2013年12月末,本项目的合同完工进度=累计实际发生的合同成本/合同预计总成本×100%=10395/21620×100%=48.08%。
(2)合同收入=合同完成进度×中标造价=48.08%×23500=11298.80万元。
建设合同收入=合同收入+处置废旧材料所得费用+施工进度奖励费用=11298.80+3.5+146=11448.30万元。
(3)资金供应需要考虑的条件:可能的资金总供应量、资金来源(自有资金和外来资金)、资金供应的时间。
5.(1)招标单位应对招标工程量清单的准确性和完整性负责。
(2)除工程量清单漏项外,工程变更、工程量偏差、法律法规变化也会允许调整招标工程量清单所列工程量。
(3)承包人报价浮动L=(1-中标价/招标控制价)×100%=(1-23500/25000)×100%=-6%。
所以,一层公共区域楼地面面层的综合单价=1200×(1-L)=1200×(1-6%)=1128元/m2。
一层公共区域楼地面面层的综合总价=1200×1128÷10000=135.36万元。
(4)在本项目竣工验收备案工作中,施工总承包单位还要向建设单位提交的文件有:施工单位签署的工程质量保修书;法规、规章规定必须提供的其他文件。
住宅工程还应提交《住宅质量保证书》和《住宅使用说明书》。
1.本题考查的是施工合同管理。施工总承包合同A签订后,建设单位因资金紧张,提出工程款支付比例修改为按每月完成工程量的70%支付,并提出今后在同等条件下该施工总承包单位可以优先中标的条件。此做法违反了合同的实质性,属于违法行为。施工单位遇到此类现象时,应明确与工程有关的质量、安全、造价、价款支付等实质性条款不能改变,并以招标书、投标文件为准。
2.本题考查的是工程图纸会审与图纸交底。图纸会审由建设单位组织设计、监理、施工单位负责人及有关人员参加。
项目开工前,由建设单位组织设计、施工、监理单位进行设计交底,明确存在重大质量风险源的关键部位或工序,提出风险控制要求或工作建议,并对参建方的疑问进行解答、说明。
为保证工程质量的产出或形成过程能够达到预期的结果,在各项质量活动实施前,要根据质量管理计划进行行动方案的部署和交底;交底的目的在于使具体的作业者和管理者明确计划的意图和要求,掌握质量标准及其实现的程序与方法。在质量活动的实施过程中,则要求严格执行计划的行动方案,规范行为,把质量管理计划的各项规定和安排落实到具体的资源配置和作业技术活动中去。
3.本题考查的是施工成本计划的编制依据及累计净现金流的计算。对于施工成本计划编制依据的考核,属于记忆性题型,并无难点。
根据下列公式求净现金流量:
2月份的净现金流量-840-980=-140万元;累计净现金流量=-205-140=-345万元。
3月份的净现金流量=1820-2200=-380万元;累计净现金流量=-345-380=-725万元。
4月份的净现金流量=1750-2120=-370万元;累计净现金流量=-725-370=-1095万元。
5月份的净现金流量=1680-1500=180万元;累计净现金流量=-1095+180=-915万元。
6月份的净现金流量=1680-1200=480万元;累计净现金流量=-915+480=-435万元。
7月份的净现金流量=1750-1400=350万元;累计净现金流量=-435+350=-85万元。
8月份的净现金流量=2210-1700=510万元;累计净现金流量=-85+510=425万元。
9月份的净现金流量=2295-1500=795万元;累计净现金流量=425+795=1220万元。
10月份的净现金流量:2380-2100=280万元;累计净现金流量=1220+280=1500万元。
所以从8月份开始累计净现金流量为正,累计净现金流量值为425万元。
4.本题考查的是合同收入的确定及资金供应条件。本题是一道综合性题型,需要考生结合建设工程经济和建设工程项目管理的相关内容进行解答。
建造(施工)合同完工进度可根据累计实际发生的合同成本占合同预计总成本的比例确定。即:
建造(施工)合同收入的确认分两种情况,一种是当期完成建造(施工)合同收入的确认,另一种是在资产负债表日建造(施工)合同收入的确认。
当期完成的建造(施工)合同收入应当按照实际合同总收入扣除以前会计期间累计已确认收入后的金额,确认为当期合同收入,即:
当期确认的合同收入=实际合同总收入-以前会计期间累计已确认收入当期不能完成的建造(施工)合同,在资产负债表日,应当按照合同总收入乘以完工进度扣除以前会计期间累计已确认收入后的金额,确认为当期合同收入。即:
当期确认的合同收入=合同总收入×完工进度-以前会计期间累计已确认的收入需要注意的是,公式中的完工进度是指累计完工进度。因此,建筑业企业在应用上述公式计算和确认当期合同收入时应区别以下四种情况进行处理:
(1)当年开工当年未完工的建造合同。在这种情况下,以前会计年度累计已确认的合同收入为零。
(2)以前年度开工本年未完工的建造合同。在这种情况下,企业可直接运用上述计算公式计量和确认当期合同收入。
(3)以前年度开工本年完工的建造合同。在这种情况下,当期计量确认的合同收入,等于合同总收入扣除以前会计年度累计已确认的合同收入后的余额。
(4)当年开工当年完工的建造合同。在这种情况下,当期计量和确认的合同收入,等于该项合同的总收入。
资金供应条件包括可能的资金总供应量、资金来源(自有资金和外来资金)以及资金供应的时间。在工程预算中应考虑加快工程进度所需要的资金,其中包括为实现进度目标将要采取的经济激励措施所需要的费用。
5.本题考查的是工程量清单的编制、工程合同价款的调整、竣工验收备案提交的文件。招标工程量清单由具有编制能力的招标人或其委托具有相应资质的工程造价咨询人或招标代理人编制,其准确性和完整性由招标人负责。
引起工程合同价款的调整因素是多种多样的,考生应理解掌握。
承包人报价浮动率可按下列公式计算:
招标工程:
承包人报价浮动率=(1-中标价/招标控制价)×100%
非招标工程:
承包人报价浮动率=(1-报价值/施工图预算)×100%
房屋建筑工程竣工验收备案时应提交的文件有:工程竣工验收备案表;工程竣工验收报告;法律、行政法规规定应当由规划、环保等部门出具的认可文件或者准许使用文件;法律规定应当由公安消防部门出具的对大型人员密集场所和其他特殊建设工程验收合格的证明文件;由人防部门出具的验收文件;施工单位签署的工程质量保修书;法规、规章规定必须提供的其他文件。住宅工程还应提交《住宅质量保证书》和《住宅使用说明书》。
【参考答案】
1.双方签订合同的行为违法;双方签订的A合同有效。
施工单位遇到此类现象时,应把握关于工期、质量、造价的约定是否符合招标、中标文件的规定;还应把握对工程进度拨款和竣工结算程序是否与招标、中标文件相悖。
2.工程图纸会审还应有施工单位参加。
项目经理部进行图纸交底工作的目的有:
(1)明确存在重大质量风险源的关键部位或工序,提出风险控制要求或工作建议;
(2)使具体的作业者和管理者明确计划的意图和要求,掌握质量标准及其实现的程序与方法;
(3)在质量活动的实施过程中,则要求严格执行计划的行动方案,规范行为,把质量管理计划的各项规定和安排落实到具体的资源配置和作业技术活动中去。
3.(1)项目经理部制定项目成本计划的依据有:合同文件;项目管理实施规划;可行性研究报告和相关设计文件;市场价格信息;相关定额;类似项目的成本资料。
(2)施工至第8个月时项目累计现金流为正。
(3)该月的累计净现金流是425万元。
4.(1)截至2013年12月末,本项目的合同完工进度=累计实际发生的合同成本/合同预计总成本×100%=10395/21620×100%=48.08%。
(2)合同收入=合同完成进度×中标造价=48.08%×23500=11298.80万元。
建设合同收入=合同收入+处置废旧材料所得费用+施工进度奖励费用=11298.80+3.5+146=11448.30万元。
(3)资金供应需要考虑的条件:可能的资金总供应量、资金来源(自有资金和外来资金)、资金供应的时间。
5.(1)招标单位应对招标工程量清单的准确性和完整性负责。
(2)除工程量清单漏项外,工程变更、工程量偏差、法律法规变化也会允许调整招标工程量清单所列工程量。
(3)承包人报价浮动L=(1-中标价/招标控制价)×100%=(1-23500/25000)×100%=-6%。
所以,一层公共区域楼地面面层的综合单价=1200×(1-L)=1200×(1-6%)=1128元/m2。
一层公共区域楼地面面层的综合总价=1200×1128÷10000=135.36万元。
(4)在本项目竣工验收备案工作中,施工总承包单位还要向建设单位提交的文件有:施工单位签署的工程质量保修书;法规、规章规定必须提供的其他文件。
住宅工程还应提交《住宅质量保证书》和《住宅使用说明书》。