简答题
中级财务管理
题号 #4393402
某企业拟进行某项投资活动,现有甲、乙两个方案。相关资料如下:
(1)甲方案原始投资120万元,其中固定资产投资100万元,流动资金投资20万元,建设期为零,投资全部在建设起点-次性投入,经营期为5年,到期固定资产有残值收入10万元,预计投产后年营业收入82万元,年总成本(包括折旧)60万元。
(2)乙方案原始投资200万元,其中固定资产投资170万元,流动资金投资30万元,建设期为2年,经营期为5年,固定资产投资于建设起点-次性投入,流动资金投资于建设期期末投入,固定资产残值收入20万元。项目投产后,年营业收入170万元,付现成本为每年80万元。
(3)不考虑所得税影响。
(4)该企业要求的投资报酬率为10%。要求:
(1)计算甲、乙方案各年的净现金流量。
甲方案各年净现金流量 单位:万元
|
1年限 |
O |
1 |
2 |
3 |
4 |
5 |
|
1净现金流量 |
|
|
|
|
|
|
|
1年限 1 |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1净现金流量 |
|
|
|
|
|
|
|
|
(3)计算甲、乙两方案的净现值。
(4)计算甲、乙两方案的现值指数。
(5)计算甲方案的内含报酬率。
参考答案
暂无
答案解析
(1)计算甲、乙方案各年的净现金流量
甲方案年折旧=(100-10)/5=18(万元)乙方案年折旧=(170-20)/5=30(万元)
乙方案年折旧=(170-20)/5=30(万元)
甲方案各年净现金流量单位:万元
乙方案各年净现金流量单位:万元
(2)计算甲、乙两方案的静态回收期和动态回收期
甲方案静态回收期=120/40=3(年)
甲方案动态回收期=3+(20.528/27.32)=3.75(年)
乙方案乙方案不包括建设期的静态回收期=200/90=2.22(年)
乙方案包括建设期的静态回收期2+2.22=4.22(年)
乙方案动态回收期=5+(9.824/50.805)=5.19(年)
(3)计算甲、乙两方案的净现值从第二问的计算可知,甲方案的净现值为50.255万元,乙方案的净现值为112.829万元。
(4)计算甲、乙两方案的现值指数从第二问的计算可知,甲方案的现值指数=(36.364+33.056+30.052+27.32+43.463)/120=1.419
乙方案的现值指数=(67.617+61.47+55.881+50.805+71.848)/(170+24.792)=1.58
(5)计算甲、乙两方案的内含报酬率甲方案:
NPV=40×(P/A,i,4)+70×(P/F,i,51-120=0
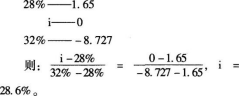
设i-28%,40×(P/A,28%,4)+70×(P/F,28%,5)-120=40×2.5320+70×0.2910-120=1.65
设i-32%,40×(P/A,32%,4)+70×(P/F,32%,5)-120=40×2.3452+70×0.2495-120=-8.727
甲方案年折旧=(100-10)/5=18(万元)乙方案年折旧=(170-20)/5=30(万元)
乙方案年折旧=(170-20)/5=30(万元)
甲方案各年净现金流量单位:万元
|
年限 |
O |
1 |
2 |
3 |
4 |
5 |
|
净现金流量 |
-100-20= -120 |
(82-60)+ 18:40 |
(82-60)+ 18=40 |
(82-60)+ 18=40 |
(82-60)+ 18=40 |
(82-60)+18+ 10+20=70 |
|
年限 |
O |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
净现金流量 |
-170 |
O |
-30 |
170-80 =90 |
170-80 =90 |
170-80 =90 |
170-80 =90 |
170-80+20+30 =140 |
甲方案静态回收期=120/40=3(年)
|
年限 |
O |
1 |
2 |
3 |
4 |
5 |
|
净现金流量 |
-120 |
40 |
40 |
40 |
40 |
70 |
|
折现净现金流量 |
-120 |
36.364 |
33.O56 |
30.O52 |
27.32 |
43.463 |
|
累计折现净现金流量 |
-120 |
-83.636 |
-50.58 |
-20.528 |
6.792 |
50.255 |
乙方案乙方案不包括建设期的静态回收期=200/90=2.22(年)
乙方案包括建设期的静态回收期2+2.22=4.22(年)
|
年限 |
O |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
净现金流量 |
-170 |
0 |
-30 |
90 |
90 |
90 |
90 |
140 |
|
折现净现金流量 |
-170 |
O |
-24.792 |
67.617 |
61.47 |
55.881 |
50.805 |
71.848 |
|
累计折现净现金流量 |
-170 |
-170 |
-194.792 |
-127,175 |
-65.705 |
-9.824 |
40.981 |
112.829 |
(3)计算甲、乙两方案的净现值从第二问的计算可知,甲方案的净现值为50.255万元,乙方案的净现值为112.829万元。
(4)计算甲、乙两方案的现值指数从第二问的计算可知,甲方案的现值指数=(36.364+33.056+30.052+27.32+43.463)/120=1.419
乙方案的现值指数=(67.617+61.47+55.881+50.805+71.848)/(170+24.792)=1.58
(5)计算甲、乙两方案的内含报酬率甲方案:
NPV=40×(P/A,i,4)+70×(P/F,i,51-120=0
设i-28%,40×(P/A,28%,4)+70×(P/F,28%,5)-120=40×2.5320+70×0.2910-120=1.65
设i-32%,40×(P/A,32%,4)+70×(P/F,32%,5)-120=40×2.3452+70×0.2495-120=-8.727