单选题
建设工程计价
题号 #4394441
某材料(适用17%增值税率)自甲、乙两地采购,甲地采购量为400t,原价为180元/t(不含税),运杂费为30元/t(不含税);乙地采购量为300t,原价为200元/t(不含税),运杂费为28元/t(不含税),该材料运输损耗率和采购保管费费率分别为1%、2%,材料均采用“一票制”支付方式。则若采取简易计税方法时,该材料的单价为( )元/t。
参考答案
D
答案解析
当采用简易计税时,所有的进项税额不能扣除,故材料单价为含进项税额的价格。则经调整后:
甲地供应材料的原价=180×1.17=210.6(元/t)
甲地供应材料的运杂费=30×1.17=35.1(元/t)
乙地供应材料的原价=200×1.17=234(元/t)
乙地供应材料的运杂费=28×1.17=32.76(元/t)
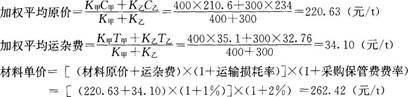
甲地供应材料的原价=180×1.17=210.6(元/t)
甲地供应材料的运杂费=30×1.17=35.1(元/t)
乙地供应材料的原价=200×1.17=234(元/t)
乙地供应材料的运杂费=28×1.17=32.76(元/t)
你可能感兴趣的试题
A.不同来源地供货距离
B.不同来源地供货范围
C.不同来源地供货数量比例
D.不同来源地供货方式
A.利用辅助设施移动的施工机械
B.移动需要起重及运输机械的轻型施工机械
C.固定在车间的施工机械
D.不需安拆的施工机械