单选题
中级金融专业
题号 #4447008
某公司打算运用6个月期的S&P500股价指数期货为其价值500万美元的股票组合套期保值,该组合的β值为1.8,当时的期货价格为400。由于一份该期货合约的价值为400x500=20万美元,因此该公司应卖出的期货合约的数量为( )份。
。
参考答案
C
答案解析
本题考查股指期货最佳套期保值数量。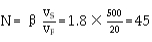 (份)。公式中,Vs为股票组合的价值;VF为单位股指期货 合约的价值;β为该股票组合与期货标的股指的β系数。
 你可能感兴趣的试题
A.利率互换
A.利率互换
A.利率互换
A.利率互换
A.现值估值模型
B.货币互换
B.货币互换
B.货币互换
B.货币互换
B.公司自由现金流模型
C.外汇互换
C.外汇互换
C.外汇互换
C.外汇互换
C.股息贴现模型
D.跨市场互换
D.跨市场互换
D.跨市场互换
D.跨市场互换
D.股权自由现金流模型
A.标的资产现价
A.标的资产现价
A.标的资产现价
A.标的资产现价
B.执行价格
B.执行价格
B.执行价格
B.敲定价格
C.标的资产现价与执行价格的差
C.标的资产现价与执行价格的差
C.标的资产现价与执行价格的差
C.标的资产现价与敲定价格的差
D.执行价格与标的资产现价的差
D.执行价格与标的资产现价的差
D.执行价格与标的资产现价的差
D.敲定价格与标的资产现价的差