判断题 中级会计实务
题号 #4449658

对于权益结算的股份支付,在等待期内的每个资产负债表日需要根据职工人数变动情况等后续信息修正预计可行权权益工具数量,而现金结算的股份支付不需要修正其数量。(  )

进入在线模考

参考答案

0

答案解析

无论是权益结算的股份支付,还是现金结算的股份支付,都应在等待期内的每个资产负债表日,根据职工人数变动情况等后续信息修正预计可行权权益工具数量。
你可能感兴趣的试题

1 A公司为上市公司,有关附服务年限条件的权益结算股份支付的资料如下:
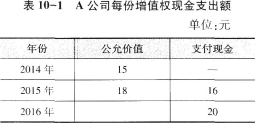
资料一:2013年12月1口,经股东大会批准,A公司2014年1月1日实施股权激励汁划,其主要内容为:公司向其100名管理人员每人授予1万股股票期权,这些人员从2014年1月1日起必须在该公司连续服务3年,服务期满时才能以每股5元的价格购买1万股A公司股票。公司估计该期权在授予日的公允价值为每股3元,当日A公司股票收盘价为每股15元。
资料二:2014年有10名管理人员离开A公司,A公司估计三年中离开公司的管理人员比例将达到15%。该年年末,每股股票期权的公允价值为3.6元,股票收盘价为每股20元。
资料三:2015年又有5名管珥!人员离开公司,公司将管理人员三年中离开比例修正为18%。该年年末,每股股票期权的公允价值为4.2元,股票收盘价为每股23元。
资料四:2016年又有6名管理人员离开。该年年末,每股股票期权的公允价值为4.5元,股票收盘价为每股25元。
资料五:2017年12月31日,79名管理人员全部行权,A公司股票面值为每股1元,管理人员以每股5元价格购买。该年年末,每股股票期权的公允价值为5元。
要求:
(1)计算等待期内的每个资产负债表日费用和资本公积的金额,并根据计算结果编制各年有关股份支付的会计分录。
(2)假定经股东大会批准,A公司2015年12月31日将权益工具授予日的公允价值3元修改为4元,同时由原授予1万股股票期权修改为1.5万股。计算2015年、2016年末确认的管理费用,编制2017年12月31口行权时的会计分录。(答案中的金额单位以万元表示)
3 2014年1月1日,经股东大会批准,甲上市公司与50名高级管理人员签署股份支付协议。协议规定:①甲公司向50名高级管理人员每人授予10万股股票期权,行权条件为这些高级管理人员从授予股票期权之口起连续服务满3年,公司3年平均净利润增长率达到12%;②符合行权条件后,每持有1股股票期权可以自可行权日起1年内,以每股5元的价格购买甲公司1股普通股股票,在行权期间内未行权的股票期权将失效。甲公司估计授予日每股股票期权的公允价值为6元。2014年至2017年.甲公司与股票期权有关的资料如下:
资料一:2014年5月,甲公司自市场回购本公司股票500万股,共支付款项8050万元,作为库存股待行权时使用。
资料二:2014年,甲公司有1名高级管理人员离开公司,本年净利润增长率为10%。该年年末,甲公司预计未来两年将有1名高级管理人员离开公司,预计3年平均净利润增长率将达到12%;该年年末,每股股票期权的公允价值为4元。
资料三:2015年,甲公司没有高级管理人员离开公司,本年净利润增长率为14%。该年年末,甲公司预计未来1年将有2名高级管理人员离开公司,预计3年平均净利润增长率将达到12.5%;该年年末,每股股票期权的公允价值为5元。
资料四:2016年,甲公司有1名高级管理人员离开公司,本年净利润增长率为15%。该年年末,每股股票期权的公允价值为6元。
资料五:2017年3月,48名高级管理人员全部行权,甲公司共收到款项2400万元,相关股票的变更登记手续已办理完成。
要求:
(1)编制甲公司2014年5月回购本公司股票的会计分录;分别计算甲公司2014年、2015年、2016年因股份支付应确认的费用,并编制相关会计分录;编制甲公司2017年3月高级管理人员行权时的相关会计分录。
(2)假定第二年年末(2015年年末),甲公司将授予日的公允价值6元修改为3元,其他条件不变,说明上述会计处理是否发生变化。(答案中的金额单位以万元表示)
找试题 · 找答案 · 找资料 在线模考