简答题
中级会计实务
题号 #4453483
2015年1月1日,甲公司董事会批准研发某项新产品专利技术,有关资料如下:
资料一:截至2015年7月3日,该研发项目共发生支出5000万元,其中费用化支出1000万元,该项新产品专利技术于当日达到预定用途。甲公司预计该新产品专利技术的使用寿命为10年,该专利技术的法律保护期限为10年,采用直线法摊销;税法规定,企业费用化的研发支出按150%税前扣除,资本化的研发支出按资本化金额的150%确定应予摊销的金额,摊销年限和摊销方法与会计相同。
资料二:
①假定甲公司每年的税前利润总额均为10000万元;甲公司适用的所得税税率为25%。
②假定甲公司2015年年初不存在暂时性差异。
要求:
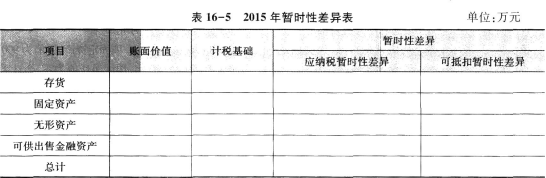
(1)计算2015年年末无形资产的账面价值、计税基础、应交所得税,并编制会计分录。
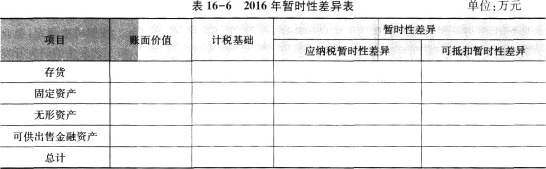
(2)计算2016年年末无形资产账面价值、计税基础、应交所得税,并编制会计分录。(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
(1)账面价值=4000-4000/10×6/12=3800(万元)
计税基础=4000×150%-4000×150%/10×6/12=5700(万元)
可抵扣暂时性差异=1900(万元)
不需要确认递延所得税资产。
应纳税所得额=10000-1000×50%+4000/10×6/12-4000×150%/1o×6/12=9400(万元)
应交所得税=9400×25%=2350(万元)
相关会计分录为:
借:所得税费用 2350
贷:应交税费——应交所得税 2350
(2)账面价值=4000—4000/10×1.5=3400(万元)
计税基础=4000×150%-4000×150%/10×1.5=5100(万元)
可抵扣暂时性差异为1700万元,不需要确认递延所得税资产。
应纳税所得额=10000+4000/10-4000×150%/10=9800(万元)
应交所得税=9800×25%=2450(万元)
相关会计分录为:
借:所得税费用 2450
贷:应交税费——应交所得税 2450
计税基础=4000×150%-4000×150%/10×6/12=5700(万元)
可抵扣暂时性差异=1900(万元)
不需要确认递延所得税资产。
应纳税所得额=10000-1000×50%+4000/10×6/12-4000×150%/1o×6/12=9400(万元)
应交所得税=9400×25%=2350(万元)
相关会计分录为:
借:所得税费用 2350
贷:应交税费——应交所得税 2350
(2)账面价值=4000—4000/10×1.5=3400(万元)
计税基础=4000×150%-4000×150%/10×1.5=5100(万元)
可抵扣暂时性差异为1700万元,不需要确认递延所得税资产。
应纳税所得额=10000+4000/10-4000×150%/10=9800(万元)
应交所得税=9800×25%=2450(万元)
相关会计分录为:
借:所得税费用 2450
贷:应交税费——应交所得税 2450