简答题
中级会计实务
题号 #4453625
A公司为境内注册的上市公司,其30%的收入来自于出口销售,其余收入来自于国内销售;生产产品所需原材料有30%进口,出口产品和进口原材料通常以美元结算。对外币业务采用交易发生日的即期汇率折算并按月计算汇兑损益,2016年6月30日,即期汇率为1美元=6.25人民币元。
2016年6月30日,有关外币账户余额如表17-4所示。
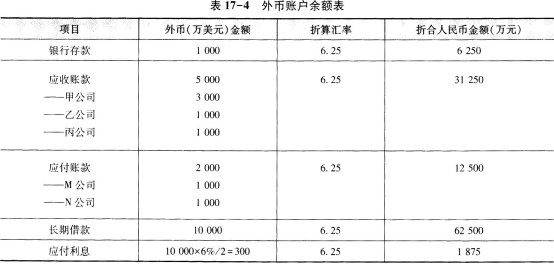
其中长期借款10000万美元,系2016年1月1日专门借入用于建造某生产线,借款期限为3年,年利率为6%,按月计提利息,每年年末支付利息。闲置专门美元借款资金用于短期性的投资,年收益率为4%,假定投资收益于各月末收取并存人银行。至2016年6月30日,该生产线正处于建造过程之中,已使用外币借款4800万美元,预计该生产线将于2017年12月完工。
A公司2016年7月份发生以下外币业务(不考虑增值税等相关税费):
资料一:7月1日,收到某外商投入的外币股本5000万美元,当日即期汇率为1美元=6.24人民币元,款项已存人银行。
资料二:7月1日,为建造该生产线从国外购买需安装的机器设备一台,设备价款4000万美元,货款已于当日支付,当日即期汇率为1美元=6.24人民币元。
资料三:7月26日,对外销售产品一批,价款共计2000万美元,当日即期汇率为1美元=6.22人民币元,款项尚未收到。
资料四:7月28日,以美元存款偿还上月发生的应付M公司账款1000万美元,当日即期汇率为1美元=6.21人民币元。
资料五:7月29日,以人民币偿还上月发生的应付N公司账款1000万美元,当日银行卖出价为1美元=6.23人民币元。
资料六:7月31日,收到6月份发生的应收甲公司账款3000万美元,当日即期汇率为1美元=6.20人民币元。
资料七:7月31日,收到6月份发生的应收乙公司账款1000万美元直接兑换为人民币,当日银行买入价为1美元=6.22人民币元。
要求:
(1)根据资料一至资料七,编制A公司交易日或结算日的会计分录。
(2)计算A公司7月31日的汇兑损益并编制会计分录。
(3)计算A公司7月31日有关借款费用资本化和费用化的金额,并编制会计分录。
(答案中的金额单位以万元表示)
参考答案
暂无
答案解析
(1)资料一:
借:银行存款——美元 (5000×6.24)31200
贷:股本 31200
资料二:
借:在建工程 24960
贷:银行存款——美元 (4000×6.24)24960
资料三:
借:应收账款——美元 (2000×6.22)12440
贷:主营业务收入 12440
资料四:
借:应付账款——美元 (1000×6.25)6250
贷:银行存款——美元 (1000×6.21)6210
财务费用 40
资料五:
借:应付账款——美元 (1000×6.25)6250
贷:银行存款——人民币 (1000×6.23)6230
财务费用 20
资料六:
借:银行存款——美元 (3000×6.20)18600
财务费用 150
贷:应收账款——美元 (3000×6.25)18750
资料七:
借:银行存款——人民币 (1000×6.22)6220
财务费用 30
贷:应收账款——美元 (1000×6.25)6250
(2)①银行存款账户汇兑损益
=(1000+5000-4000-1000+3000)×6.20-(6250+31200-24960-6210+18600)=-80(万人民币元)【汇兑损失】
②应收账款账户汇兑损益
=(5000+2000-3000-1000)×6.20-(31250+12440-18750-6250)
=-90(万人民币元)【汇兑损失】
=-90(万人民币元)【汇兑损失】
③应付账款账户汇兑损益
=(2000-1000-1000)×6.20-(12500-6250-6250)
=0
④借:财务费用 170
贷:银行存款——美元 80
应收账款——美元 90
(3)①利息资本化金额的确定:
累计资产支出=4800+4000=8800(万美元)
利息资本化金额=10000×6%×1/12-1200×4%×1/12=46(万美元)
折合人民币=46×6.20=285.2(万人民币元)
应付利息=10000×6%×1/12=50(万美元)
折合人民币=50×6.20=310(万人民币元)
借:在建工程 285.2
银行存款——美元 (1200×4%×1/12×6.20)24.8
贷:应付利息——美元 (50×6.20)310
②汇兑差额资本化金额的确定
=10000×(6.20-6.25)+10000×6%×6/12×(6.20-6.25)+50×(6.20-6.20)
=-515(万人民币元)
借:长期借款——美元 500
应付利息——美元 15
贷:在建工程 515
借:银行存款——美元 (5000×6.24)31200
贷:股本 31200
资料二:
借:在建工程 24960
贷:银行存款——美元 (4000×6.24)24960
资料三:
借:应收账款——美元 (2000×6.22)12440
贷:主营业务收入 12440
资料四:
借:应付账款——美元 (1000×6.25)6250
贷:银行存款——美元 (1000×6.21)6210
财务费用 40
资料五:
借:应付账款——美元 (1000×6.25)6250
贷:银行存款——人民币 (1000×6.23)6230
财务费用 20
资料六:
借:银行存款——美元 (3000×6.20)18600
财务费用 150
贷:应收账款——美元 (3000×6.25)18750
资料七:
借:银行存款——人民币 (1000×6.22)6220
财务费用 30
贷:应收账款——美元 (1000×6.25)6250
(2)①银行存款账户汇兑损益
=(1000+5000-4000-1000+3000)×6.20-(6250+31200-24960-6210+18600)=-80(万人民币元)【汇兑损失】
②应收账款账户汇兑损益
=(5000+2000-3000-1000)×6.20-(31250+12440-18750-6250)
=-90(万人民币元)【汇兑损失】
=-90(万人民币元)【汇兑损失】
③应付账款账户汇兑损益
=(2000-1000-1000)×6.20-(12500-6250-6250)
=0
④借:财务费用 170
贷:银行存款——美元 80
应收账款——美元 90
(3)①利息资本化金额的确定:
累计资产支出=4800+4000=8800(万美元)
利息资本化金额=10000×6%×1/12-1200×4%×1/12=46(万美元)
折合人民币=46×6.20=285.2(万人民币元)
应付利息=10000×6%×1/12=50(万美元)
折合人民币=50×6.20=310(万人民币元)
借:在建工程 285.2
银行存款——美元 (1200×4%×1/12×6.20)24.8
贷:应付利息——美元 (50×6.20)310
②汇兑差额资本化金额的确定
=10000×(6.20-6.25)+10000×6%×6/12×(6.20-6.25)+50×(6.20-6.20)
=-515(万人民币元)
借:长期借款——美元 500
应付利息——美元 15
贷:在建工程 515
你可能感兴趣的试题
A.固定资产折旧方法由年数总和法改为年限平均法
B.固定资产改造完成后将其使用年限由6年延长至9年
C.投资性房地产的后续计量从成本模式转换为公允价值模式
D.租入的设备因生产经营需要由经营租赁改为融资租赁而改变会计政策