简答题
中级会计实务
题号 #4453664
甲公司2017年以前执行《小企业会计准则》,由于甲公司公开发行股票、债券,同时凶经营规模和企业性质变化而成为大中型企业,按照准则规定应当从2017年1月1日起转为执行《新企业会计准则》。资料如下:
资料一:甲公司2014年分别以450万元和110万元的价格从股票市场购入A、B两支以交易为目的的股票,假定不考虑相关税费。按照原《小企业会计准则》确认为“短期投资”并采用成本法对上述股票进行初始和后续计量。按照《新企业会计准则》的规定,对其以交易为目的购入的股票由原成本法改为公允价值计量。假设甲公司适用的所得税税率为25%,按净利润的10%提取法定盈余公积,按净利润的5%提取任意盈余公积。
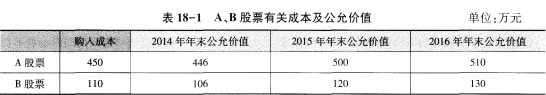
资料二:A、B股票有关成本及公允价值,资料见表18-1。
要求:
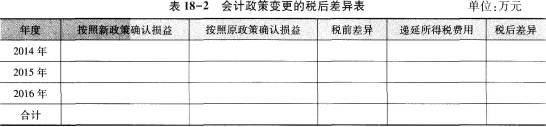
(1)计算会计政策变更的税后差异,见表18-2。
(2)说明会计政策变更累积影响数确定金额。
(3)编制会计政策变更相关的追溯调整分录。
(4)说明会计政策变更对报表的调整处理。
(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
(1)会计政策变更的税后差异见表18-3。
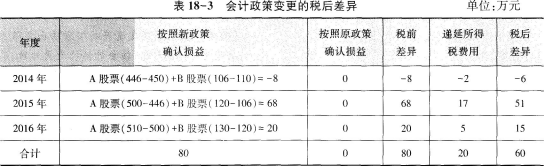
(2)会计政策变更累积影响数为60万元。
(3)追溯调整分录为:
借:交易性金融资产——公允价值变动 (510-450+130-110)80
贷:利润分配——未分配利润(倒挤) 60
递延所得税负债 (80×25%)20
借:利润分配——未分配利润 (60×15%)9
贷:盈余公积 9
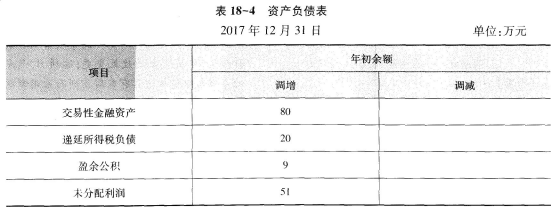
(4)财务报表调整,见表18-4~表18-6。
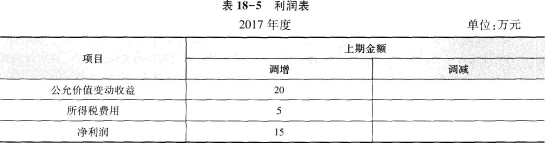
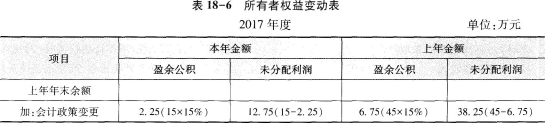
【解析】(1)当年公允价值变动额合计为税前差异,扣除25%的所得税影响后为税后差异;
(2)所有者权益变动表调整里面:
盈余公积:2.25(15×15%)
根据2016年公允价值变动(10+10)×(1-25%)的税后影响=15
15×提取盈余公积比例15%得到。
(2)会计政策变更累积影响数为60万元。
(3)追溯调整分录为:
借:交易性金融资产——公允价值变动 (510-450+130-110)80
贷:利润分配——未分配利润(倒挤) 60
递延所得税负债 (80×25%)20
借:利润分配——未分配利润 (60×15%)9
贷:盈余公积 9
(4)财务报表调整,见表18-4~表18-6。
【解析】(1)当年公允价值变动额合计为税前差异,扣除25%的所得税影响后为税后差异;
(2)所有者权益变动表调整里面:
盈余公积:2.25(15×15%)
根据2016年公允价值变动(10+10)×(1-25%)的税后影响=15
15×提取盈余公积比例15%得到。