简答题
中级财务管理
题号 #4455091
某公司原来生产甲产品,现拟利用现有生产能力开发新产品A或新产品B。若开发新产品A,老产品甲需减产1/3;若开发新产品B,老产品甲需减产2/5。这三种产品的产销量、售价和成本资料列示如表8-11所示:
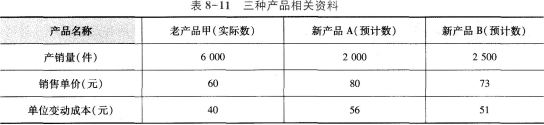
另外,开发新产品A还需要增加额外的辅助生产设备,这将导致每年的固定成本增加1500元。若公司的固定成本总额为40000元。
要求:根据上述资料作出以开发哪种新产品较为有利的决策分析。
参考答案
暂无
答案解析
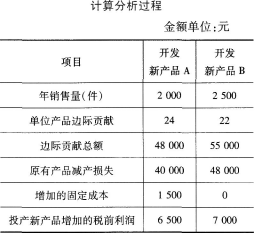
计算说明:若投产A产品原有产品减产损失=(60-40)×6000×1/3=40000(元)
若投产B产品原有产品减产损失=(60-40)×6000×2/5=48000(元)
决策:因为开发B产品增加的税前利润大于开发A产品增加的税前利润,所以,该公司应选择开发B产品。