简答题
中级财务管理
题号 #4455219
B公司为一家医药制造企业,为了维持生产经营,于2015年12月31日购进一台机器并立即投入使用,价格为240000元,预计使用4年,残值率为5%。该机器常年处于强腐蚀状态,根据税法的规定,可以缩短折旧年限(在3年内计提全部折旧)或者采取年数总和法计提折旧。企业所得税税率为25%。
要求:
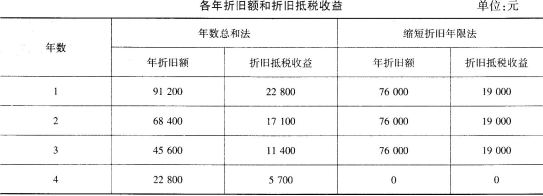
(1)计算两种不同的折旧方法下,各年的折旧额及折旧所带来的抵税收益(计算结果保留整数,下同)。
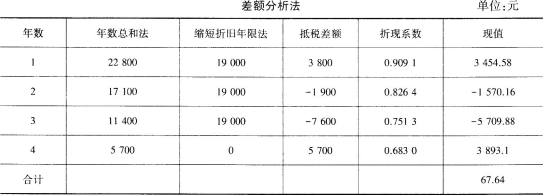
(2)假设每年年末B公司都有足够多的征税收入来抵扣各扣除项目,采用差额现金流量法分析哪种折旧方法对企业更为有利。(B公司的加权平均资本成本为10%)
参考答案
暂无
答案解析
(1)各年折旧额和折旧抵税收益如下表所示:
(2)差额分析法如下表所示。
因此,年数总和法对企业更为有利。
(2)差额分析法如下表所示。
因此,年数总和法对企业更为有利。