简答题
中级财务管理
题号 #4455335
戊公司是一家上市公司,为了综合分析上年度的经营业绩,确定股利分配方案,公司董事会召开专门会议进行讨论。公司相关资料如下:
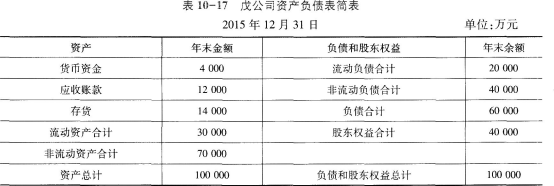
资料一:戊公司资产负债表简表如表10-17所示:
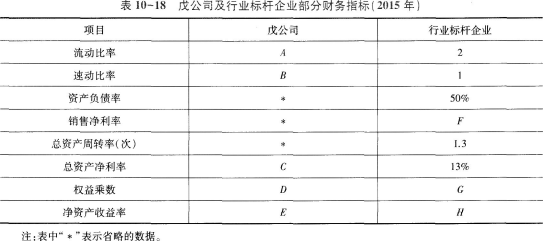
资料二:戊公司及行业标杆企业部分财务指标如表10-18所示(计算财务指标时,资产负债表项目使用年末数):
资料三:戊公司2015年销售收入为146977万元,净利润为9480万元。2016年投资计划需要资金15600万元。公司的目标资产负债率为60%,公司一直采用剩余股利政策。
要求:
(1)确定表中英文字母代表的数值(不需要列示计算过程);
(2)计算戊公司2015年净资产收益率与行业标杆企业的差异,并使用因素分析法依次测算总资产净利率和权益乘数变动对净资产收益率差异的影响;
(3)计算戊公司2015年度可以发放的现金股利金额。
参考答案
暂无
答案解析
(1)
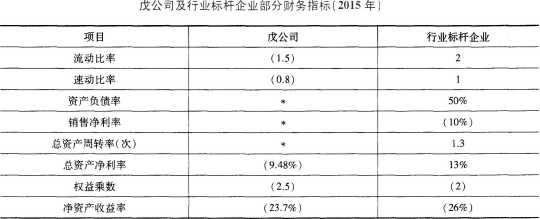
【解析】流动比率A=30000/20000=1.5速动比率B=(30000-14000)/20000=0.8总资产净利率C=9480/100000×100%=9.48%
权益乘数D=100000/40000=2.5
净资产收益率E=9.48%×2.5=23.7%
F=总资产净利率/总资产周转率
=13%/1.3=10%
G=1/(1-50%)=2
H=13%×2=26%
(2)戊公司2015年净资产收益率与行业标杆企业的差异=23.7%-26%=-2.3%
总资产净利率变动引起的差额=(9.48%-13%)×2=-7.04%
权益乘数变动引起的差额=9.48%×(2.5-2)=4.74%
总体差异=-7.04%+4.74%=-2.3%
(3)2016年投资需要的权益资金=15600×40%=6240(万元)
2015年可以分配的股利
=9480-6240=3240(万元)
【解析】流动比率A=30000/20000=1.5速动比率B=(30000-14000)/20000=0.8总资产净利率C=9480/100000×100%=9.48%
权益乘数D=100000/40000=2.5
净资产收益率E=9.48%×2.5=23.7%
F=总资产净利率/总资产周转率
=13%/1.3=10%
G=1/(1-50%)=2
H=13%×2=26%
(2)戊公司2015年净资产收益率与行业标杆企业的差异=23.7%-26%=-2.3%
总资产净利率变动引起的差额=(9.48%-13%)×2=-7.04%
权益乘数变动引起的差额=9.48%×(2.5-2)=4.74%
总体差异=-7.04%+4.74%=-2.3%
(3)2016年投资需要的权益资金=15600×40%=6240(万元)
2015年可以分配的股利
=9480-6240=3240(万元)