简答题
中级财务管理
题号 #4463183
乙公司是一家销售家用电器的零售商,目前公司正在考虑经销一种新的家电产品。预计该产品的年需求量为7200台(一年按360天计算),平均每日供货量为100台。固定储存成本为3000元/年,单位变动储存成本为100元/台(一年);固定的订货成本为1000元/年,变动订货成本为80元/次;商品的进货价格为500元/台,售价为580元/台。
要求:
(1)计算该商品的经济订货批量;
(2)计算该商品与经济订货批量相关的总成本;
(3)计算该商品按照经济批量进货时平均存货占用的资金;
(4)计算该商品按照经济批量进货的全年存货取得成本和全年存货储存成本
参考答案
暂无
答案解析
(1)每日平均需用量=7200÷360=20(台)
经济订货批量=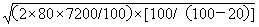 =120(台)
(2)与经济订货批量相关的总成本=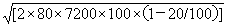 =9600(元)
(3)平均存货量=1/2×120×(1-20/100)=48(台)
平均存货占用的资金=48×500=24000(元)
(4)全年存货取得成本=7200×500+1000+7200/120×80=3605800(元)
全年存货储存成本=3000+48×100=7800(元)
经济订货批量=
=120(台) (2)与经济订货批量相关的总成本=
=9600(元) (3)平均存货量=1/2×120×(1-20/100)=48(台)
平均存货占用的资金=48×500=24000(元)
(4)全年存货取得成本=7200×500+1000+7200/120×80=3605800(元)
全年存货储存成本=3000+48×100=7800(元)
你可能感兴趣的试题
1
某企业生产的甲产品只耗用一种直接材料,预算产量下标准工时为12500小时,有关标准成本资料如下:
本期实际资料如下:产量为1000件,耗用直接材料18000千克,材料成本378000元,直接人工小时12000小时,直接人工工资60000元,变动制造费用25200元,固定制造费用48000元。
要求:分别计算直接材料、直接人工、变动制造费用和固定制造费用的标准成本差异(固定制造费用可采用二因素分析法或三因素分析法分析)
|
项目 |
价格标准 |
用量标准 |
|
直接材料 |
20元/千克 |
5千克/件 |
|
直接人工 |
4元/小时 |
10小时/件 |
|
变动制造费用 |
2元/小时 |
10小时/件 |
|
固定制造费用 |
3元/小时 |
10小时/件 |
要求:分别计算直接材料、直接人工、变动制造费用和固定制造费用的标准成本差异(固定制造费用可采用二因素分析法或三因素分析法分析)
2
X公司拟进行一项完整工业项目投资,现有甲、乙、丙、丁四个可供选择的互斥投资方案。已知相关资料如下:
资料一:已知甲方案的净现金流量为:NCFo=-800万元, NCF1=-200万元, NCF2=0万元, NCF3~11=250万元,NCFl2=280万元。假定经营期不发生追加投资,XYZ公司所在行业的基准折现率为16%。部分资金时间价值系数见表1:
表1资金时间价值系数表
资料二:乙、丙、丁三个方案在不同情况下的各种投资结果及出现概率等资料见表2:
表2 资料 金额单位:万元
资料三:假定市场上的无风险收益率为9%,通货膨胀因素忽略不计,风险价值系数为10%,乙方案和丙方案预期的风险收益率分别为10%和8%,丁方案预期的总投资收益率为22%。
资料四:H公司原总资产为50亿元,负债为20亿元,债务利率为6%,企业所得税率为25%。H公司发行在外的普通股为3亿股。基于上述项目对资本性开支的需求,H公司拟对外融资20亿元。现有两种备选融资方案:一是增发普通股2亿股,发行价10元/股。二是向银行借款20亿元。上述项目预计的息税前利润合计为6亿元,并保持稳定。新增债务的利率因资产负债率提高而上升到8%。
要求:
(1)根据资料一,指出甲方案的建设期、经营期、项目计算期、原始总投资,并说明资金投入方式。
(2)根据资料一,计算甲方案的下列指标:
①不包括建设期的静态投资回收期。
②包括建设期的静态投资回收期。
③净现值(结果保留小数点后一位小数)
(3)根据资料二,计算表2中用字母 “A—E”表示的指标数值(不要求列出计算过程)
(4)根据资料三,计算下列指标:
①乙方案预期的总投资收益率。
②丙方案预期的总投资收益率。
③丁方案预期的风险收益率。
(5)根据净现值指标评价上述四个方案的财务可行性。X公司从规避风险的角度考虑,应优先选择哪个投资项目?
资料一:已知甲方案的净现金流量为:NCFo=-800万元, NCF1=-200万元, NCF2=0万元, NCF3~11=250万元,NCFl2=280万元。假定经营期不发生追加投资,XYZ公司所在行业的基准折现率为16%。部分资金时间价值系数见表1:
表1资金时间价值系数表
|
t |
1 |
2 |
3 |
4 |
5 |
|
(P/F,16%,t) |
0.8621 |
0.7432 |
0.2630 |
0.1954 |
0.1685 |
|
(P/A,16%,t) |
0.8621 |
1.6052 |
4.6065 |
5.0286 |
5.1971 |
表2 资料 金额单位:万元
|
|
乙方案 |
丙方案 |
丁方案 |
||||
|
出现的概率 |
净现值 |
出现的概率 |
净现值 |
出现的概率 |
净现值 |
||
|
投资的结果 |
理想 |
0.3 |
100 |
0.4 |
200 |
0.4 |
200 |
|
一般 |
0.4 |
60 |
0.6 |
100 |
0.2 |
300 |
|
|
不理想 |
0.3 |
10 |
0 |
0 |
C |
* |
|
|
净现值的期望值 |
- |
A |
- |
E |
- |
160 |
|
|
净现值的方差 |
- |
* |
- |
B |
- |
* |
|
|
净现值的标准离差 |
- |
* |
- |
* |
- |
96.95 |
|
|
净现值的标准离差率 |
- |
61.30% |
- |
34.99% |
- |
D |
|
资料四:H公司原总资产为50亿元,负债为20亿元,债务利率为6%,企业所得税率为25%。H公司发行在外的普通股为3亿股。基于上述项目对资本性开支的需求,H公司拟对外融资20亿元。现有两种备选融资方案:一是增发普通股2亿股,发行价10元/股。二是向银行借款20亿元。上述项目预计的息税前利润合计为6亿元,并保持稳定。新增债务的利率因资产负债率提高而上升到8%。
要求:
(1)根据资料一,指出甲方案的建设期、经营期、项目计算期、原始总投资,并说明资金投入方式。
(2)根据资料一,计算甲方案的下列指标:
①不包括建设期的静态投资回收期。
②包括建设期的静态投资回收期。
③净现值(结果保留小数点后一位小数)
(3)根据资料二,计算表2中用字母 “A—E”表示的指标数值(不要求列出计算过程)
(4)根据资料三,计算下列指标:
①乙方案预期的总投资收益率。
②丙方案预期的总投资收益率。
③丁方案预期的风险收益率。
(5)根据净现值指标评价上述四个方案的财务可行性。X公司从规避风险的角度考虑,应优先选择哪个投资项目?