简答题
中级财务管理
题号 #4463237
B企业只生产销售甲产品,耗用一种乙材料,现着手编制2016年7月份的现金收支计划并确定供应商。有关资料如下:
(1)2016年二季度中,实际销售价格和销售数量如下表所示。
2016年二季度甲产品实际销售价格和销售数量
|
项目 |
4月 |
5月 |
6月 |
|
不含税销售价格(元) |
750 |
800 |
780 |
|
销售数量(件) |
3859 |
3378 |
3558 |
(3)预计7月初现金余额为80000元,月初应收账款400000元(预计7月份可收回80%)。
(4)预计7月份的销货收入在7月份的收款比例为50%。
(5)预计7月份的采购材料为800000元,在7月份付款70%。
(6)7月初应付账款余额为500000元,需在7月份全部付清。
(7)7月份以现金支付工资、税金及附加和所得税840000元。
(8)7月份制造费用等间接费用付现1600000元,其他经营性现金支出90000元。
(9)7月份购买设备支付现金1000000元。
(10)企业现金不足时,可向银行借款,借款金额为100000元的整数倍;现金多余时可购买有价证券。要求月末现金余额不低于50000元。
(11)目前B企业的供货商M为一般纳税人,且纳税人,且可以提供增值税专用发票,适用的增值税税率为17%。现有两家供货商E、F公司提出将来可以为其提供生产所需原材料。其中E为小规模纳税人,可以委托税务机关开具增值税税率为3%的发票;F为个体工商户,目前只能出具普通发票。M、E、F三家公司提供的原材料质量无差别,所提供的原材料不含税价格分别为125元/千克、93元/千克和80元/千克。假设生产一件甲产品需耗用2千克的乙材料,甲公司适用的增值税税率为17%,城市维护建设税率为7%,教育费附加率为3%,所得税税率为25%。
要求:
(1)用指数平滑法预测企业7月份的销售量;
(2)用需求价格弹性系数定价法预测7月份甲产品的不含税销售价格;
(3)计算7月份经营现金收入(不考虑增值税);
(4)计算7月份经营现金支出(不考虑增值税);
(5)计算7月份的现金余缺(不考虑增值税);
(6)确定7月份最佳现金筹措或运用数额(不考虑增值税);
(7)确定7月份月末现金余额(不考虑增值税);
(8)从利润最大化角度考虑B企业2016年7月应该选择哪家企业作为原材料供应商,从减少纳税负担角度考虑应该选择哪家企业作为原材料供应商?
参考答案
暂无
答案解析
(1)7月份的销售量=0.6×3558+(1-0.6)×4663=4000(件)
(2)根据题中资料,甲产品的不含税销售价格的计算过程为:
E1=[(3378-3859)/3859]/[(800-750)/750]=-0.1246/0.0667=-1.87
E2=[(3558-3378)/3378]/[(780-800)/800]=0.0533/(-0.025)=-2.13
E=(E1+E2)/2=(-1.87-2.13)/2=-2
|E|=2-1+E2)/2=(-1.87-2.13)/2=-2
|E|=2
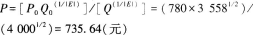
即7月份要完成4000件的销售任务,其单位产品的不含税销售价格为735.64元。
(3)7月份的销售收入
=4000×735.64=2942560(元)
7月份的经营现金收入
=400000×80%+2942560×50%
=1791280(元)
(4)7月份的经营现金支出=800000×70%+500000+840000+1600000+90000
=3590000(元)
(5)现金余缺=80000+1791280-(3590000+1000000)=-2718720(元)
(6)最低筹资额
=50000+2718720=2768720(元)
由于借款金额为100000元的整数倍,所以最佳银行借款数额=2800000(元),即最佳现金筹措数额为2800000元。
(7)7月份月末现金余额
=2800000-2718720=81280(元)
(8)甲产品的不含税单价为735.64元
每单位甲产品的增值税销项税额=735.64×17%
=125.06(元)
由于B企业的购货方式不会影响到企业的期间费用,所以在以下计算过程中省略期间费用。
①从M处购货:
单位产品不含税材料成本=125×2=250(元)
单位产品可以抵扣的增值税进项税额=250×17%=42.5(元)
应纳增值税=125.06-42.5=82.56(元)
税金及附加=82.56×(7%+3%)=8.26(元)
单位产品税后利润=(735.64-250-8.26)×(1-25%)=358:04(元)
单位产品纳税总额=82.56+8.26+(735.64-250-8.26)×25%=210.17(元)
②从E处购货:
单位产品不含税材料成本=93×2=186(元)
单位产品可以抵扣的增值税进项税额=186×3%=5.58(元)
应纳增值税=125.06-5.58=119.48(元)
税金及附加=119.48×(7%+3%)=11.95(元)
单位产品税后利润=(735.64-186-11.95)×(1-25%)=403.27(元)
单位产品纳税总额=119.48+11.95+(735.64-186-11.95)×25%=265.85(元)
③从F处购货:
单位产品不含税材料成本=80×2=160(元)
单位产品可以抵扣的增值税进项税额=0(元)
位产品可以抵扣的增值税进项税额=0(元)
应纳增值税=125.06(元)
税金及附加=125.06×(7%+3%)=12.51(元)
单位产品税后利润=(735.64-160-12.51)×(1-25%)=422.35(元)
单位产品纳税总额=125.06+12.51+(735.64-160-12.51)×25%=278.35(元)
由上可知,在个体工商户处购买原材料所获利润最大,所以应该选择F公司作为原材料供应商;在一般纳税人处购买原材料纳税负担最小,所以应该选择M公司作为原材料供应商。
你可能感兴趣的试题
A.1.8594
B.0.8638
C.2.7232
D.1.8162
A.可转换债券的票面利率大于市场利率
B.可转换债券的票面利率小于市场利率
C.公司股票价格在一段时期内连续高于转股价格达到某一幅度
D.公司股票价格在一段时期内连续低于转股价格达到某一幅度