我国某上市公司在发放股票股利前(假定2015年12月31日),其资产负债表上的长期负债及股东权益总额为18000万元,其中,发行在外的普通股8000万股(每股面值1元),公司债券2000万元(按面值发行,票面年利率为8%,每年年末付息,三年后到期),资本公积3000万元,盈余公积2000万元,未分配利润3000万元。假设该公司宣布发放10%的股票股利,该股票当时市价为5元,发放股票股利前公司实现的年息税前利润为3000万元。
发放股票股利后,该公司拟投资一个新的建设项目,需追加筹资2000万元,现有A、B两个筹资方案可供选择。A方案为:发行普通股,预计每股发行价格为5元。B方案为:按面值发行票面年利率为8%的公司债券(每年年末付息)。假定该建设项目投产后,可使公司的息税前利润增加1000万元。公司适用的所得税税率为25%。
要求:
(1)计算股票股利发放后的股东权益各项目金额。
(2)计算A方案的下列指标:①增发普通股的股份数;②追加筹资后公司的全年债券利息。
(3)计算B方案下,追加筹资后公司的全年债券利息。
(4)①计算A、B两方案的每股收益无差别点的息税前利润;②为该公司做出筹资决策。
(5)计算所选方案筹资后公司的财务杠杆系数(根据2016年数据计算)。
参考答案
答案解析
股票股利发放后的股数=8000+8000×10%=8800(万股)
股本=8800×1=8800(万元)
资本公积=3000(万元)
盈余公积=2000(万元)
未分配利润
=3000-8000×10%×1=2200(万元)
(2)A方案:
①增发普通股股份数
=2000/5=400(万股)
②追加筹资后公司的全年债券利息
=2000×8%=160(万元)
(3)B方案下,追加筹资后公司的全年债券利息
=(2000+2000)×8%=320(万元)
(4)①计算每股收益无差别点的息税前利润:依题意,列式如下:
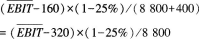
解得:每股收益无差别点的息税前利润=3840(万元)
②追加筹资后公司预计的息税前利润
=3000+1000=4000(万元)
因为预计的息税前利润4000万元大于每股收益无差别点息税前利润3840万元,所以B方案优于A方案(应选择负债筹资)。
(5)按B方案筹资后公司的财务杠杆系数
=4000/(4000-320)=1.09
你可能感兴趣的试题
(1)经过复核,确认该投资项目预计运营期各年的成本费用均准确无误。其中,运营期第1年成本费用估算数据如表1所示:
表1 运营期第1年成本费用估算表 单位:万元
|
项目 |
直接材料 |
直接人工 |
制造费用 |
管理费用 |
销售费用 |
合计 |
|
外购原材料 |
4000 |
|
1000 |
50 |
150 |
5200 |
|
外购燃料动力 |
800 |
|
200 |
10 |
90 |
1100 |
|
外购其他材料 |
|
|
10 |
2 |
8 |
20 |
|
职工薪酬 |
|
1600 |
150 |
200 |
50 |
2000 |
|
折旧额 |
|
|
300 |
60 |
40 |
400 |
|
无形资产和其他资产摊销额 |
|
|
|
5 |
|
5 |
|
修理费 |
|
|
15 |
3 |
2 |
20 |
|
其他 |
|
|
35 |
5 |
5 |
45 |
|
合计 |
4800 |
1600 |
1710 |
335 |
345 |
8790 |
(2)尚未复核完成的该投资项目流动资金投资估算表如表2所示。其中,有确定数额的
栏目均已通过复核,被省略的数据用“*”表示,需要复核并填写的数据用带括号的字母表示。一年按360天计算。
(3)预计运营期第2年的存货需用额(即平均存货)为3000万元,全年销售成本为9000万元,应收账款周转期(按营业收入计算)为60天,应付账款需用额(即平均应付账款)为1760万元,日均购货成本为22万元。上述数据均已得到确认。
(4)经过复核,该投资项目的计算期为16年,包括建设期的静态投资回收期为9年,所得税前净现值为8800万元。
(5)假定该项目所有与经营有关的购销业务均采用赊账方式。
表2 流动资金投资估算表 单位:万元
|
项目 |
第1年 |
第2年需用额 |
第3年及以后各年需用额 |
||||
|
全年周转额 |
最低周转天数 |
1年内最多周转次数 |
需用额 |
||||
|
存货 |
外购原材料 |
5200 |
36 |
10 |
520 |
* |
* |
|
外购燃料动力 |
(A) |
* |
20 |
55 |
* |
* |
|
|
外购其他材料 |
20 |
* |
40 |
(B) |
* |
* |
|
|
在产品 |
* |
* |
* |
696.25 |
* |
* |
|
|
产成品 |
* |
60 |
(C) |
* |
* |
* |
|
|
小计 |
— |
— |
— |
2600 |
* |
* |
|
|
应收账款(按经营成本计算) |
(D) |
* |
* |
1397.50 |
* |
* |
|
|
预付账款 |
* |
* |
* |
* |
* |
* |
|
|
现金 |
* |
* |
* |
* |
* |
* |
|
|
流动资产需用额 |
4397.50 |
5000 |
* |
||||
|
应付账款 |
(E) |
* |
* |
* |
* |
* |
|
|
预收账款 |
* |
(F) |
4 |
* |
* |
* |
|
|
流动负债需用额 |
2000 |
2400 |
* |
||||
|
流动资金需用额 |
* |
(H) |
2600 |
||||
|
流动资金投资额 |
(G) |
(I) |
(J) |
||||
(1)计算运营期第1年不包括财务费用的总成本费用和经营成本(付现成本)。
(2)确定表7中用字母表示的数据(不需列表计算过程)。
(3)计算运营期第2年日均销货成本、存货周转期、应付账款周转期和现金周转期。
(4)计算终结点发生的流动资金回收额。
(5)运用相关指标评价该投资项目的财务可行性并说明理由。
信用政策资料
|
项目 |
当前 |
方案1 |
方案2 |
|
信用条件 |
n/30 |
2/10,1/20,n/30 |
n/60 |
|
销售增长率 |
- |
10% |
20% |
|
可能发生的收账费用(元) |
300 |
285 |
500 |
|
可能发生的坏账损失(元) |
600 |
540 |
1000 |
|
平均存货水平(元) |
4000 |
4400 |
6000 |
要求:
(1)计算L公司目前的加权平均边际贡献率、综合保本额及安全边际率,并根据企业经营安全程度的一般标准,判断公司经营安全与否;
(2)判断L公司是否应改变现有的信用政策(填写下表,并说明哪个方案更好些)。
信用政策决策分析过程 单位:元
|
项目 |
目前 |
方案1 |
方案2 |
|
销售收入 |
|
|
|
|
边际贡献 |
|
|
|
|
增加的边际贡献 |
- |
|
|
|
应收账款平均收现天数 |
|
|
|
|
应收账款应计利息 |
|
|
|
|
应收账款应计利息差额 |
- |
|
|
|
存货应计利息 |
|
|
|
|
存货应计利息差额 |
- |
|
|
|
收账费用 |
|
|
|
|
收账费用差额 |
- |
|
|
|
坏账损失 |
|
|
|
|
坏账损失差额 |
- |
|
|
|
现金折扣成本 |
|
|
|
|
现金折扣成本差额 |
- |
|
|
|
税前损益差额 |
- |
|
|