单选题
投资银行业务(保荐代表人)
题号 #4466832
甲公司2012年1月1日以1800万元的价格收购了乙公司60%的股权。收购日乙公司可辨认净资产的公允价值为2000万元,没有负债和或有负债。假定乙企业的所有资产被认定为一个资产组,2012年12月31日,甲企业确定该资产组的可收回金额为1500万元,可辨认净资产的账面价值为1600万元。则以下说法正确的是()
参考答案
B
答案解析
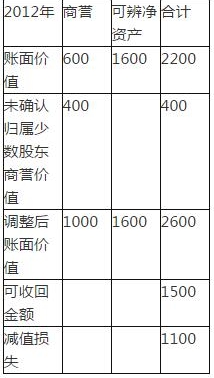
(1)资产组账面价值=商誉+可辨认净资产账面价值=(600+400)+1600=2600万(其中400万系未确认归属于少数股东权益的商誉价值)
(2)资产组减值损失=资产组账面价值资产组可收回金额=2600-1500=1100万
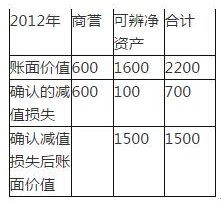
(3)1100万首先抵减商誉的账面价值1000万,剩余100万在可辨认净资产之间分配;即商誉减值1000万(对于资产组来说),可辨认净资产减值100万。其中合并报表中商誉减值为600万元,因此在合并报表中资产减值损失为600+100=700万元。具体测试及分摊见下表
商誉减值测试表
商誉减值分摊表
(2)资产组减值损失=资产组账面价值资产组可收回金额=2600-1500=1100万
(3)1100万首先抵减商誉的账面价值1000万,剩余100万在可辨认净资产之间分配;即商誉减值1000万(对于资产组来说),可辨认净资产减值100万。其中合并报表中商誉减值为600万元,因此在合并报表中资产减值损失为600+100=700万元。具体测试及分摊见下表
商誉减值测试表
商誉减值分摊表
你可能感兴趣的试题
A.在其他主体中的权益,是指通过合同或其他形式能够使企业参与其他主体的相关活动并因此享有可变回报的权益。参与方式是指持有其他主体的股权,不包括向其他主体提供债权及流动性支持等
B.其他主体包括企业的子公司、合营安排中的合营企业、联营企业以及未纳入合并财务报表范围的结构化主体,不包括合营安排中的共同经营
C.企业同时提供合并财务报表和母公司个别财务报表的,应当同时在合并财务报表附注和母公司个别财务报表附注中披露《在其他主体中权益的披露》准则要求的信息
D.离职后福利计划或其他长期职工福利计划的披露适用《企业会计准则第9号——职工薪酬》,不适用《在其他主体中权益的披露》准则