简答题
案例分析
题号 #4468992
某总承包企业拟开拓国内某大城市工程承包市场。经调查该市目前有A、B两个BOT项目将要招标。两个项目建成后经营期限均为15年。
为了顺利进行投标,企业经营部将在该市投标全过程按先后顺序分解为以下几项工作:①投标申请;②接受资格审查;③领取招标文件;④参加投标预备会;⑤参加现场踏勘;⑥编制投标文件;⑦编制项目可行性研究论证报告;⑧投送投标文件;⑨投标文件内容说明与陈述;⑩参加开标会议;11签订合同。
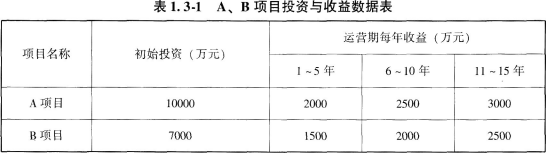
经进一步调研,收集和整理出A、B两个项目投资与收益数据,见表1.3-1。
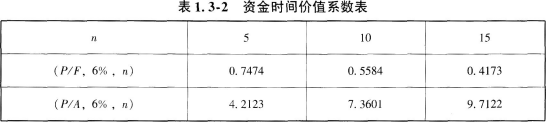
基准折现率为6%,资金时间价值系数见表1.3-2。
问题:
1.经营部拟定的各项投标工作的先后顺序有何不妥?
2.不考虑建设期的影响,分别列式计算A、B两个项目总收益的净现值。
3.由于B项目工期紧张,仅有工程实施方案,无详细施工图纸,施工难度大,宜采用哪种合用计价类型?
(计算结果均保留两位小数)
参考答案
暂无
答案解析
正确答案是:
问题1:
不妥之处有:
(1)参加投标预备会不应在参加现场踏勘之前;
(2)编制项目可行性研究论证报告不应在编制投标文件之后;
(3)投标文件内容说明与陈述不应在参加开标会议之前。
问题2:
各项目总收益净现值计算:
A项目:NPVA=-10000+2000(P/A,6%,5)+2500(P/A,6%,5)(P/F,6%,5)+3000(P/A,6%,5)(P/F,6%,10)
=-10000+2000 ×4.2123+2500×4.2123×0.7474+3000×4.2123×0.5584
=-10000+8424.60+7870.68+7056.44=13351.72(万元)
B项目NPVB=-7000+1500(P/A,6%,5)+2000(P/A,6%,5)(P/F,6%,5)+2500(P/A,6%,5)(P/F,6%,10)
=-7000+1500×4.2123+2000×4.2123×0.7474+2500×4.2123×0.5584
=-7000+6318.45+6296.55+5880.37=11495.37(万元)
问题3:
宜采用成本加酬金合同。
解答依据如下:
依据《建设工程造价管理》第六章第三节,解答问题1。
依据《建设工程造价管理》第四章第二节,解答问题2。
依据《建设工程造价管理》第六章第三节,解答问题3。
【解析】
招标的一般流程包括:招标准备,资格预审公告或招标公告的编制与发布,资格审查,发售招标文件,现场踏勘、标前会议,投标文件的编制、递交和接收,开标、评标、授标、签订合同。
净现值、净年值、投资回收期的计算公式需要掌握。
在决策树分析中,通过计算净现值的期望值进行判断。
问题1:
不妥之处有:
(1)参加投标预备会不应在参加现场踏勘之前;
(2)编制项目可行性研究论证报告不应在编制投标文件之后;
(3)投标文件内容说明与陈述不应在参加开标会议之前。
问题2:
各项目总收益净现值计算:
A项目:NPVA=-10000+2000(P/A,6%,5)+2500(P/A,6%,5)(P/F,6%,5)+3000(P/A,6%,5)(P/F,6%,10)
=-10000+2000 ×4.2123+2500×4.2123×0.7474+3000×4.2123×0.5584
=-10000+8424.60+7870.68+7056.44=13351.72(万元)
B项目NPVB=-7000+1500(P/A,6%,5)+2000(P/A,6%,5)(P/F,6%,5)+2500(P/A,6%,5)(P/F,6%,10)
=-7000+1500×4.2123+2000×4.2123×0.7474+2500×4.2123×0.5584
=-7000+6318.45+6296.55+5880.37=11495.37(万元)
问题3:
宜采用成本加酬金合同。
解答依据如下:
依据《建设工程造价管理》第六章第三节,解答问题1。
依据《建设工程造价管理》第四章第二节,解答问题2。
依据《建设工程造价管理》第六章第三节,解答问题3。
【解析】
招标的一般流程包括:招标准备,资格预审公告或招标公告的编制与发布,资格审查,发售招标文件,现场踏勘、标前会议,投标文件的编制、递交和接收,开标、评标、授标、签订合同。
净现值、净年值、投资回收期的计算公式需要掌握。
在决策树分析中,通过计算净现值的期望值进行判断。