简答题
案例分析
题号 #4469010
某工程项目由A、B、C、D四个分项工程组成,合同工期为6个月。施工合同规定:
(1)开工前建设单位向施工单位支付10%的工程预付款,工程预付款在4、5、6月份结算时分月均摊抵扣:
(2)质量保证金为合同总价的5%,每月从施工单位的工程进度款中扣留10%,扣完为止:
(3)工程进度款逐月结算,不考虑物价调整;
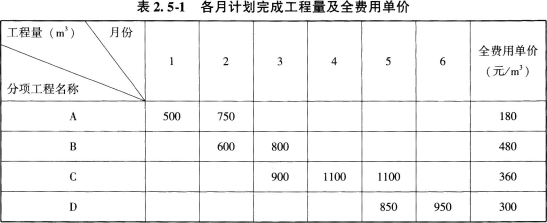
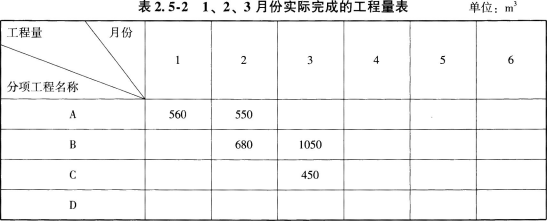
(4)分项工程累计实际完成工程量超出计划完成工程量的20%时,该分项工程工程量超出部分的结算单价调整系数为0.95。各月计划完成工程量及全费用单价如表2.5-1所示。1、2、3月份实际完成的工程量如表2.5-2所示。
问题:
1.该工程预付款为多少万元?应扣留的保留金为多少万元?
2.各月应抵扣的预付款各是多少万元?
3.根据表2.5-2提供的数据,计算1、2、3月份造价工程师应确认的工程进度款各为多少万元?
4.分析该工程1、2、3月份月末时的投资偏差和工程进度款偏差。
参考答案
暂无
答案解析
问题1:
合同价为:(500+750)×180+(600+800)×480+(900+1100+1100)×360+(850+950)×300=255.3(万元)
(1)工程预付款为:255.3×10%=25.53(万元)
(2)质量保证金为:255.3×5%=12.765(万元)
问题2:
各月应抵扣的工程预付款为:
第4月开始每月扣:25.53÷3=8.51(万元)
4月:8.51万元;5月:8.51万元;6月:8.51万元。
问题3:
1月份:
应确认的工程进度款:560×180×0.9=90720(元)=9.072(万元)
2月份:
应确认的工程进度款:(550×180+680×480)×0.9=382860(元)=38.286(万元)
3月份:
因为:680+1050=1730(m3)>(600+800)×(1+20%)=1680(m3)
所以B分项工程超出计划工程量20%部分的结算单价应调整。
超出计划工程量20%部分的工程量为:1730-1680=50(m3)
相应的结算单价调整为:480×0.95=456(元/m3)
应确认的工程进度款为:
[(1050-50)×480+50×456+450×360]×0.9=598320(元)=59.832(万元)
或[(1050-50)×480+(1730-1680)×480×0.95+450×360]×0.9=598320(元)=59.832(万元)
问题4:
1、2、3月末的投资偏差和进度偏差:
1月末投资偏差:560×180-560×180=0
投资没有偏差。
1月末进度款偏差:560×180-500×180=10800(元)
进度提前1.08万元。
2月末投资偏差:(1110×180+680×480)-(1110×180+680×480)=0
投资没有偏差。
2月末进度款偏差:(1110×180+680×480)-(1250×180+600×480)=13200(元)
进度提前1.32万元。
3月末投资偏差:(1110×180+1730×480+450×360)-[1110×180+(1730-50)×480+50×456+450×360]=1200(元)
投资节约0.12万元。
3月末进度款偏差:(1110×180+1730×480+450×360)-(1250×180+1400×480+900×360)=-28800(元)
进度拖延2.88万元。
解答依据如下:
依据《建设工程计价》第五章第二节工程计量与合同价款结算,解答问题1、2。
依据《建设工程计价》第五章第二节工程计量与合同价款结算,《建设工程计价》第五章第一节,解答问题3。
依据《建设工程造价管理》第六章第四节,解答问题4。
【解析】
问题1、2,质量保证金的计算额度不包括预付款的支付、扣回以及价格调整的金额。
问题3,1月,实际工程量560,500×(1+20%)>560,1月实际完成工程量未超出计划工程量的20%,按合同价格计算。同时。扣除10%的质量保证金。
2月,因为A分项工作实际完成量560+550=1110(m3),小于计划完成工程量500+750=1250(m3),所以A分项工程结算单价不调整;B分项工作实际完成量680<600×(1+20%)=720,未超出计划工程量的20%,按合同价格计算。同时,扣除10%的质量保证金。
问题4,投资偏差=已完工程实际费用-已完工程计划
=实际工程量×(计划单价一实际单价)
进度偏差=拟完工程计划一已完工程计划费用
=(实际工程量一拟完工程量)×计划单价
工程计量与价款支付和偏差分析是历年考试重点,需要掌握《建设工程计价》第五章中的工程计量与价款支付和《建设工程造价管理》第六章第四节中工程费用的动态监控。
关于工程结算,2006年、2008年、2009年、2010年、2012年考试真题中出现。
关于偏差分析,2005年、2010年考试真题中出现。
合同价为:(500+750)×180+(600+800)×480+(900+1100+1100)×360+(850+950)×300=255.3(万元)
(1)工程预付款为:255.3×10%=25.53(万元)
(2)质量保证金为:255.3×5%=12.765(万元)
问题2:
各月应抵扣的工程预付款为:
第4月开始每月扣:25.53÷3=8.51(万元)
4月:8.51万元;5月:8.51万元;6月:8.51万元。
问题3:
1月份:
应确认的工程进度款:560×180×0.9=90720(元)=9.072(万元)
2月份:
应确认的工程进度款:(550×180+680×480)×0.9=382860(元)=38.286(万元)
3月份:
因为:680+1050=1730(m3)>(600+800)×(1+20%)=1680(m3)
所以B分项工程超出计划工程量20%部分的结算单价应调整。
超出计划工程量20%部分的工程量为:1730-1680=50(m3)
相应的结算单价调整为:480×0.95=456(元/m3)
应确认的工程进度款为:
[(1050-50)×480+50×456+450×360]×0.9=598320(元)=59.832(万元)
或[(1050-50)×480+(1730-1680)×480×0.95+450×360]×0.9=598320(元)=59.832(万元)
问题4:
1、2、3月末的投资偏差和进度偏差:
1月末投资偏差:560×180-560×180=0
投资没有偏差。
1月末进度款偏差:560×180-500×180=10800(元)
进度提前1.08万元。
2月末投资偏差:(1110×180+680×480)-(1110×180+680×480)=0
投资没有偏差。
2月末进度款偏差:(1110×180+680×480)-(1250×180+600×480)=13200(元)
进度提前1.32万元。
3月末投资偏差:(1110×180+1730×480+450×360)-[1110×180+(1730-50)×480+50×456+450×360]=1200(元)
投资节约0.12万元。
3月末进度款偏差:(1110×180+1730×480+450×360)-(1250×180+1400×480+900×360)=-28800(元)
进度拖延2.88万元。
解答依据如下:
依据《建设工程计价》第五章第二节工程计量与合同价款结算,解答问题1、2。
依据《建设工程计价》第五章第二节工程计量与合同价款结算,《建设工程计价》第五章第一节,解答问题3。
依据《建设工程造价管理》第六章第四节,解答问题4。
【解析】
问题1、2,质量保证金的计算额度不包括预付款的支付、扣回以及价格调整的金额。
问题3,1月,实际工程量560,500×(1+20%)>560,1月实际完成工程量未超出计划工程量的20%,按合同价格计算。同时。扣除10%的质量保证金。
2月,因为A分项工作实际完成量560+550=1110(m3),小于计划完成工程量500+750=1250(m3),所以A分项工程结算单价不调整;B分项工作实际完成量680<600×(1+20%)=720,未超出计划工程量的20%,按合同价格计算。同时,扣除10%的质量保证金。
问题4,投资偏差=已完工程实际费用-已完工程计划
=实际工程量×(计划单价一实际单价)
进度偏差=拟完工程计划一已完工程计划费用
=(实际工程量一拟完工程量)×计划单价
工程计量与价款支付和偏差分析是历年考试重点,需要掌握《建设工程计价》第五章中的工程计量与价款支付和《建设工程造价管理》第六章第四节中工程费用的动态监控。
关于工程结算,2006年、2008年、2009年、2010年、2012年考试真题中出现。
关于偏差分析,2005年、2010年考试真题中出现。