简答题
案例分析
题号 #4469088
某工程项目进行前期分析,计算期10年,其中,建设期2年,生产期8年,项目建设投资(不含固定资产投资方向调节税、建设期贷款利息)2800万元,假设全部形成固定资产。固定资产折旧年限为8年,按平均年限法计算折旧,残值率为10%,在生产期末回收固定资产残值。建设期第一年投入建设资金的35%,第二年投入65%,其中每年投资的50%为自有资金,50%为银行贷款,贷款年利率为6%,建设期只计息不还款。生产期第一年投人流动资金300万元,全部为自有资金。流动资金在计算期末全部回收。预计生产期各年的经营成本相等,均为2500万元(未包括利息支出),进项增值税率为9%;销售收入在计算期的第三年为3600万元,第四年为4200万元,第五年至第十年均为5500万元。假定销项增值税率为12%,增值税附加的税率为10%,所得税率为25%,行业基准投资回收期(Po)为10年。建设单位与银行约定:从生产期开始的5年间,按照每年等额本金偿还法进行偿还,同时偿还当年发生的利息。
问题:
1.计算期第三年初的累计借款是多少?
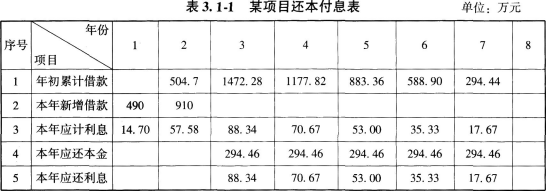
2.编制项目还本付息表,将计算结果填人表3.1-1。
3.计算固定资产残值及各年固定资产折旧额。
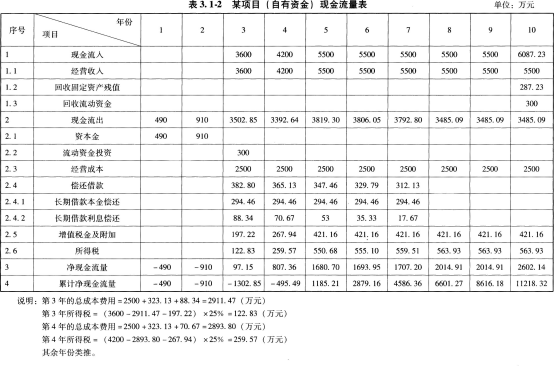
4.编制项目自有资金现金流量表,将现金流量有关数据填人表3.1-2。
(计算结果保留两位小数)
参考答案
暂无
答案解析
问题1:
第1年应计利息:(0+1/2×2800×35%×50%)×6%=14.70(万元)
第2年应计利息:(490+14.70+1/2×2800×65%×50%)×6%=57.58(万元)
建设期贷款利息:14.70+57.58=72.28(万元)
第3年初累计借款:490+910+72.28=1472.28(万元)
问题2:
长期借款还款方式:在生产期前5年等额本金偿还,应还本金:1472.28/5=294.46(万元)
第3年初累计借款为1472.28万元,第3年利息=1472.28×6%=88.34(万元)
第4年初累计借款为1472.28-294.46=1177.82(万元)
依次计算出第7年初累计借款,见表3.1-1。
问题3:
固定资产原值=2800+72.28(建设期利息)=2872.28(万元)
残值=2872.28×10%=287.23(万元)
各年固定资产折旧额=(2872.28-287.23)/8=2585.05/8=323.13(万元)
问题4:
答案见表3.1-2。
解答依据如下:
依据《建设工程计价》第一章第五节,解答问题1。
依据《建设工程造价管理》第六章第一节,解答问题2。
依据《建设工程造价管理》第六章第四节,解答问题3。
依据《建设工程造价管理》第六章第一节,解答问题4。
【解析】
问题1,计算建设期贷款利息,注意当年借款只计算一半。
问题2,计算还本付息,将所有本金利息平均推到每一年。
问题3.平均年限法计算折旧公式为:
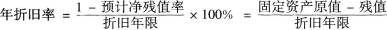
问题4,所得税=(销售收入-经营成本-折旧-借款利息-增值税金及附加)×25%
财务报表是历年考试重点,需要掌握《建设工程造价管理》第六章中的财务报表。
第1年应计利息:(0+1/2×2800×35%×50%)×6%=14.70(万元)
第2年应计利息:(490+14.70+1/2×2800×65%×50%)×6%=57.58(万元)
建设期贷款利息:14.70+57.58=72.28(万元)
第3年初累计借款:490+910+72.28=1472.28(万元)
问题2:
长期借款还款方式:在生产期前5年等额本金偿还,应还本金:1472.28/5=294.46(万元)
第3年初累计借款为1472.28万元,第3年利息=1472.28×6%=88.34(万元)
第4年初累计借款为1472.28-294.46=1177.82(万元)
依次计算出第7年初累计借款,见表3.1-1。
问题3:
固定资产原值=2800+72.28(建设期利息)=2872.28(万元)
残值=2872.28×10%=287.23(万元)
各年固定资产折旧额=(2872.28-287.23)/8=2585.05/8=323.13(万元)
问题4:
答案见表3.1-2。
解答依据如下:
依据《建设工程计价》第一章第五节,解答问题1。
依据《建设工程造价管理》第六章第一节,解答问题2。
依据《建设工程造价管理》第六章第四节,解答问题3。
依据《建设工程造价管理》第六章第一节,解答问题4。
【解析】
问题1,计算建设期贷款利息,注意当年借款只计算一半。
问题2,计算还本付息,将所有本金利息平均推到每一年。
问题3.平均年限法计算折旧公式为:
问题4,所得税=(销售收入-经营成本-折旧-借款利息-增值税金及附加)×25%
财务报表是历年考试重点,需要掌握《建设工程造价管理》第六章中的财务报表。