简答题
案例分析
题号 #4469308
某承包人参与一项工程的投标。在其投标文件中,基础工程的工期为4个月,报价为1200万元;主体结构工程的工期为12个月,报价为3960万元。该承包人中标并与发包人签订了施工合同。合同中规定,无工程预付款,每月工程款均于下月末支付,提前竣工奖为30万元/月。在最后1个月结算时支付。
签订施工合同后。该承包人拟定了以下两种加快施工进度的措施:
(1)开工前夕,采取一次性技术措施。可使基础工程的工期缩短1个月,需技术措施费用60万元。
(2)主体结构工程施工的前6个月,每月采取经常性技术措施,可使主体结构工程的工期缩短1个月,每月末需技术措施费用8万元。
假定贷款月利率为1%,各分部工程每月完成的工作量相同,且能按合同规定收到工程款。
问题:
1.若按原合同工期施工,该承包人基础工程款和主体结构工程款的现值分别为多少?
2.该承包人应采取哪种加快施工进度的技术措施方案使其获得最大收益?
3.画出在基础工程和主体结构工程均采取加快施工进度技术措施情况下的该承包人的现金流量图。
(计算结果均保留两位小数)
参考答案
暂无
答案解析
问题1:
基础工程每月工程款A1=1200/4=300(万元)
则,基础工程每月工程款的现值为:
PV1=A1×(P/A,1%,4)×(P/F,1%,1)=300×3.902×0.990 =1158.89(万元)
主体结构工程每月工程款A2=3960/12=330(万元)
则,主体结构工程款的现值为:
PV2=A2×(P/A,1%,12)×(P/F,1%,5)=330×11.255×0.951=3532.16(万元)
问题2:
该承包商可采用以下三种加快施工进度的技术措施方案:
(1)仅加快基础工程的施工进度。则:
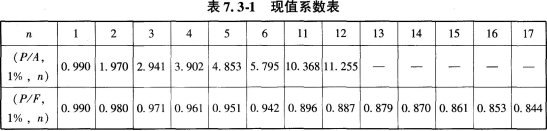
PV基=400(P/A,1%,3)(P/F,1%,1)+330(P/A,1%,12)(P/F,1%,4)
+30(P/F,1%,16)-60
=400×2.941×0.990+330× 11.255×0.961+30×0.853-60=4699.53(万元)
(2)仅加快主体结构工程的施工进度。则:
PV结=300(P/A,1%,4)(P/F,1%,1)+360(P/,4,1%,11)(P/F,1%,5)
+30(P/F,1%,16)-8(P/A,1%,6)(P/F,1%,4)
=300×3.902×0.990+360×10.368×0.951+30×0.853-8×5.795×0.961
=4689.52(万元)
(3)既加快基础工程的施工进度,又加快主体结构工程的施工进度。则:
PV=400(P/A,1%,3)(P/F,1%,1)+360(P/A,1%,11)(P/F,1%,4)
+60(P/F,1%,15) -60-8(P/A,1%,6)(P/F,1%,3)
=400×2.941×0.990+360×10.368×0.961+60×0.861-60-8×5.795×0.971
=4698.19(万元)
由计算结果看出,仅加快基础工程施工进度的技术措施方案能获得较大收益。
问题3:
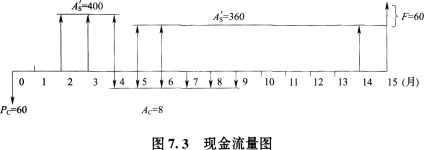
基础工程和主体结构工程均采取加快施工进度技术措施情况下的现金流量图见图7.3。
解答依据如下:
依据《建设工程造价管理》第四章第二节,解答问题1、2。
依据《建设工程造价管理》第四章第一节,解答问题3。
【解析】
利用现值计算公式计算出现值。
判断标准,现值大于等于零,现值的方案优。
现金流量图需要具有三要素:大小、方向和作用点,不要弄错。
净现值、净年值是历年考试重点,需要掌握《建设工程造价管理》第四章第二节中经济效果评价指标体系。
基础工程每月工程款A1=1200/4=300(万元)
则,基础工程每月工程款的现值为:
PV1=A1×(P/A,1%,4)×(P/F,1%,1)=300×3.902×0.990 =1158.89(万元)
主体结构工程每月工程款A2=3960/12=330(万元)
则,主体结构工程款的现值为:
PV2=A2×(P/A,1%,12)×(P/F,1%,5)=330×11.255×0.951=3532.16(万元)
问题2:
该承包商可采用以下三种加快施工进度的技术措施方案:
(1)仅加快基础工程的施工进度。则:
PV基=400(P/A,1%,3)(P/F,1%,1)+330(P/A,1%,12)(P/F,1%,4)
+30(P/F,1%,16)-60
=400×2.941×0.990+330× 11.255×0.961+30×0.853-60=4699.53(万元)
(2)仅加快主体结构工程的施工进度。则:
PV结=300(P/A,1%,4)(P/F,1%,1)+360(P/,4,1%,11)(P/F,1%,5)
+30(P/F,1%,16)-8(P/A,1%,6)(P/F,1%,4)
=300×3.902×0.990+360×10.368×0.951+30×0.853-8×5.795×0.961
=4689.52(万元)
(3)既加快基础工程的施工进度,又加快主体结构工程的施工进度。则:
PV=400(P/A,1%,3)(P/F,1%,1)+360(P/A,1%,11)(P/F,1%,4)
+60(P/F,1%,15) -60-8(P/A,1%,6)(P/F,1%,3)
=400×2.941×0.990+360×10.368×0.961+60×0.861-60-8×5.795×0.971
=4698.19(万元)
由计算结果看出,仅加快基础工程施工进度的技术措施方案能获得较大收益。
问题3:
基础工程和主体结构工程均采取加快施工进度技术措施情况下的现金流量图见图7.3。
解答依据如下:
依据《建设工程造价管理》第四章第二节,解答问题1、2。
依据《建设工程造价管理》第四章第一节,解答问题3。
【解析】
利用现值计算公式计算出现值。
判断标准,现值大于等于零,现值的方案优。
现金流量图需要具有三要素:大小、方向和作用点,不要弄错。
净现值、净年值是历年考试重点,需要掌握《建设工程造价管理》第四章第二节中经济效果评价指标体系。