题号 #4472680
假设某持仓组合的βS是1.2,如果投资经理预测大盘会下跌,他准备将组合的βP降至0,假设现货市值1 000万元,沪深300期货指数为5000,βN为1,则他可以在期货市场( ),实现alpha套利。
参考答案
D
答案解析
alpha套利通过买入具有阿尔法值的证券组合产品,卖出指数期货,实现回避系统性风险下的超越市场指数的阿尔法收益。该投资经理持有现货,并且预测大盘会下跌,所以在期货市场应该卖空,期货头寸为:合约份数=(现货总价值/单位期货合约价值)×β=
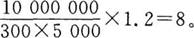
你可能感兴趣的试题
A.7.70
A.7.70
A.7.70
B.6.45
B.6.45
B.6.45
C.6.70
C.6.70
C.6.70
D.8.25
D.8.25
D.8.25
A.商业银行体系创造派生存款的能力下降
A.商业银行体系创造派生存款的能力下降
A.商业银行体系创造派生存款的能力上升
B.商业银行可用资金减少
B.商业银行可用资金减少
B.商业银行可用资金减少
C.证券市场价格下跌
C.证券市场价格下跌
C.证券市场价格下跌
D.货币乘数变大
D.货币乘数变大
D.货币乘数变大