单选题
证券投资顾问业务
题号 #4473645
某投资者拥有一个三种股票组成的投资组合,三种股票的市值均为500万元.投资组合的总价值为1500万元,假定这三种股票均符合单因素模型,其预期收益率E(r)分别为16%、20%和13%,其对该因素的敏感度(b)分别为0.9、3.1、1.9,若投资者按照下列数据修改投资组合,不能提高预期收益率的组合是( )。
Ⅰ.0.1;0.083;-0.183Ⅱ.0.2;0.3;-0.5
Ⅲ.0.1;0.07;-0.07Ⅳ.0.3;0.4;-0.7
参考答案
C
答案解析
令三种股票市值比重分别为w1、w2和w3。根据套利组合的条件有:
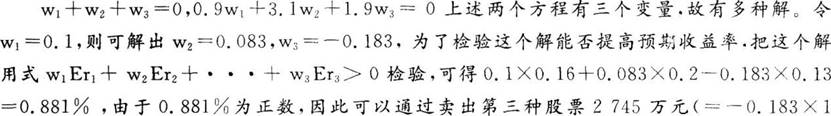
500)同时买入第一种股票150万元(=0.1×1500)和第二种股票1 245万元(=0.083×1500)就能使投资组合的预期收益率提高0.881%。
500)同时买入第一种股票150万元(=0.1×1500)和第二种股票1 245万元(=0.083×1500)就能使投资组合的预期收益率提高0.881%。
你可能感兴趣的试题
A.Ⅰ.Ⅲ
B.Ⅰ.Ⅱ.Ⅲ
C.Ⅱ.Ⅳ
D.Ⅱ.Ⅲ.Ⅳ
A.Ⅰ.Ⅲ
B.Ⅰ.Ⅱ.Ⅲ
C.Ⅰ.Ⅱ.Ⅲ.Ⅳ
D.Ⅰ.Ⅱ.Ⅳ
A.Ⅰ.Ⅱ
A.Ⅰ.Ⅱ
B.Ⅰ.Ⅱ.Ⅲ
B.Ⅰ.Ⅱ.Ⅲ
C.Ⅱ.Ⅳ
C.Ⅱ.Ⅳ
D.Ⅱ.Ⅲ.Ⅳ
D.Ⅱ.Ⅲ.Ⅳ