简答题
案例分析
题号 #4484087
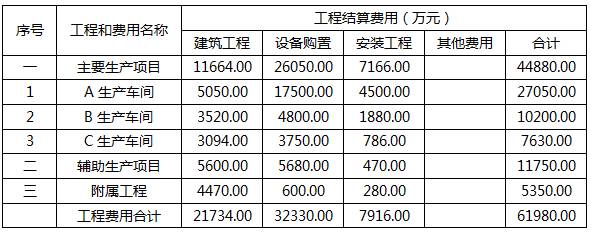
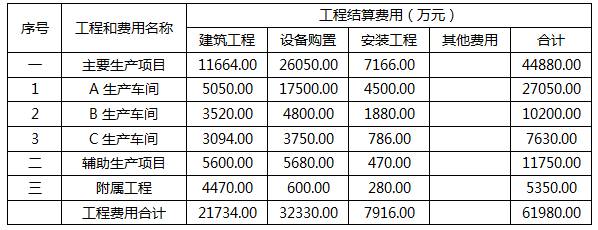
某企业拟兴建一项工业生产项目。同行业同规模的已建类似项目工程造价结算资料,见表1-1:
表1-1 已建类似项目工程造价结算资料
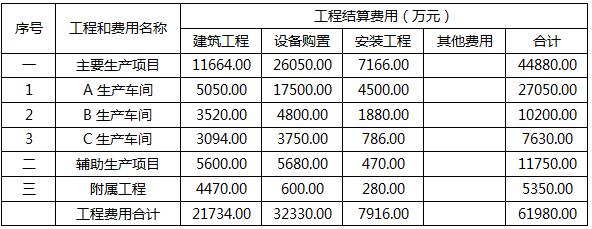
表1.1中,A生产车间的进口设备购置费为16430万元人民币,其余为国内配套设备费;在进口设备购置费中,设备货价(离岸价)为1200万美元(1美元=8.3元人民币),其余为其他从属费用和国内运杂费。
问题:
1.类似项目建筑工程费用所含的人工费、材料费、机械费和综合税费占建筑工程造价的比例分别为13.5%、61.7%、9.3%、15.5%,因建设时间、地点、标准等不同,相应的价格调整系数分别为1.36、1.28、1.23、1.18;拟建项目建筑工程中的附属工程工程量与类似项目附属工程工程量相比减少了20%,其余工程内容不变。
试计算建筑工程造价综合差异系数和拟建项目建筑工程总费用。
2.试计算A生产车间的进口设备其他从属费用和国内运杂费占进口设备购置费的比例。
3.拟建项目A生产车间的主要生产设备仍为进口设备,但设备货价(离岸价)为1100万美元(1美元=7.2元人民币);进口设备其他从属费用和国内运杂费按已建类似项目相应比例不变;国内配套采购的设备购置费综合上调25%。A生产车间以外的其他主要生产项目、辅助生产项目和附属工程的设备购置费均上调10%。
试计算拟建项目A生产车间的设备购置费、主要生产项目设备购置费和拟建项目设备购置总费用。
4.假设拟建项目的建筑工程总费用为30000万元,设备购置总费用为40000万元;安装工程总费用按表1.1中数据综合上调15%;工程建设其他费用为工程费用的20%,基本预备费费率为5%,拟建项目的建设期价差预备费为静态投资的3%。
试确定拟建项目全部建设投资。
(问题1~4计算过程和结果均保留两位小数。)
参考答案
暂无
答案解析
问题1:
(1)建筑工程造价综合差异系数:13.5%×1.36+61.7%×1.28+9.3%×1.23+15.5%×1.18(1.5分)=1.27
(2)拟建项目建筑工程总费用:(21734.00-4470.00×20%)×1.27=26466.80(万元)
表1-1 已建类似项目工程造价结算资料
问题2:
进口设备其他从属费用和国内运杂费占设备购置费百分比:
(16430-1200×8.3)/16430=39.38%
问题3:
(1)计算拟建项目A生产车间的设备购置费
①拟建项目A生产车间进口设备购置费:1100×7.2/(1-39.38%)=13065.00(万元)
②拟建项目A生产车间国内配套采购的设备购置费:
(17500.00-16430.00(此处应该为类似项目中A车间的进口设备购置费))×(1+25%)=1337.50(万元)
③拟建项目A生产车间设备购置费:13065.00+1337.50=14402.50(万元)
④主要生产项目设备购置费=(26050.00-17500.00)×(1+10%)+14402.50=23807.5
⑤拟建项目设备购置总费用=(5680.00+600.00)×(1+10%)+23807.5=30715.5
表1-1 已建类似项目工程造价结算资料
问题4:
拟建项目全部建设投资:
[30000+40000+7916×(1+15%)]×(1+20%)×(1+5%)×(1+3%)
=79103.4×1.2×1.05×1.03=102660.39(万元)
(1)建筑工程造价综合差异系数:13.5%×1.36+61.7%×1.28+9.3%×1.23+15.5%×1.18(1.5分)=1.27
(2)拟建项目建筑工程总费用:(21734.00-4470.00×20%)×1.27=26466.80(万元)
表1-1 已建类似项目工程造价结算资料
问题2:
进口设备其他从属费用和国内运杂费占设备购置费百分比:
(16430-1200×8.3)/16430=39.38%
问题3:
(1)计算拟建项目A生产车间的设备购置费
①拟建项目A生产车间进口设备购置费:1100×7.2/(1-39.38%)=13065.00(万元)
②拟建项目A生产车间国内配套采购的设备购置费:
(17500.00-16430.00(此处应该为类似项目中A车间的进口设备购置费))×(1+25%)=1337.50(万元)
③拟建项目A生产车间设备购置费:13065.00+1337.50=14402.50(万元)
④主要生产项目设备购置费=(26050.00-17500.00)×(1+10%)+14402.50=23807.5
⑤拟建项目设备购置总费用=(5680.00+600.00)×(1+10%)+23807.5=30715.5
表1-1 已建类似项目工程造价结算资料
问题4:
拟建项目全部建设投资:
[30000+40000+7916×(1+15%)]×(1+20%)×(1+5%)×(1+3%)
=79103.4×1.2×1.05×1.03=102660.39(万元)