简答题
会计
题号 #4494786
【2015年真题:综合题(本小题18分)】注册会计师对甲股份有限公司(以下简称“甲公司”)2014年财务报表进行审计时,对其当年度发生的下列交易事项的会计处理提出疑问,希望能与甲公司财务部门讨论:
(先看其他资料和要求)
其他有关资料:
(P/A,5%,5)=4.3295,(P/A,6%,5)=4.2124,(P/F,5%,5)=0.7835,(P/F,6%,5)=0.7473,本题中有关公司均按净利润的10%计提法定盈余公积,不计提任意盈余公积,不考虑相关税费及其他因素。
要求:
判断甲公司对有关交易事项的会计处理是否正确,对于不正确的,说明理由并编制相关的会计分录(无需通过“以前年度损益调整”科目)。
资料:(1)1月2日,甲公司自公布市场以2 936.95万元购入乙公司与当日发行的公司债劵30万张,该债劵每张面值为100元(3000万元),票面年利率为5.5%(每年利息165万),该债劵为5年期,分期付息(于下一年度的1月2日支付上一年利息),到期还本。甲公司拟长期持有该债劵以获得本息流入。因现金流充足,甲公司预计不会在到期前出售。甲公司对该交易事项的会计处理如下(会计分录的金额单位为万元,下同): (折价发行,不知道实际利率)
借:持有至到期投资 3 000
贷:银行存款 2 936.95
财务费用 63.05
借:应收利息 165
贷:投资收益 165
资料:(2)有关政府补助(17年变化,略去)
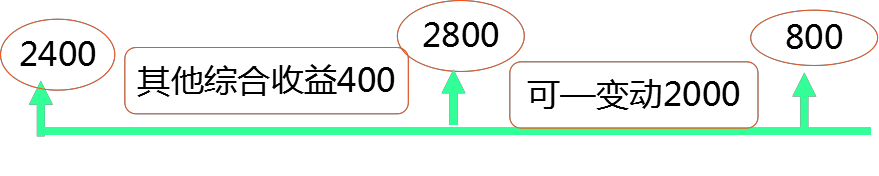
资料:(3)甲公司持有乙公司200万股股票于2013年2月以12元/股购入,且对乙公司不具有重大影响,甲公司将其划分为可供出售金融资产。2013年12月31日,乙公司股票市价为14元/股(-400万,其他)。自2014年3月开始,乙公司股票价格持续下降。至2014年12月31日,已跌至4元/股(减值1600,变动2 000,结转其他400),甲公司对可供出售金融资产计提减值的会计政策为:市价连续下跌6个月或市价相对成本跌幅在50%及以上,应计提减值。甲公司对该交易或事项会计处理如下:看图
借:资产减值损失 2 000 (应该为1600)
贷:可供出售金融资产 2 000
资料:(4)8月26日,甲公司与其全体股东协商,由各股东按照持股比例增资的方式解决生产线建设资金需求。8月30日,股东共新增投入甲公司资金3 200万元,甲公司将该部分资金存入银行存款账户。9月1日,生产线工程开工建设,并于当日及12月1日分别支付建造承包商工程款600万元和800万元。甲公司将尚未动用增资款项投资于货币市场,月收益率为0.4%。甲公司对该交易事项的会计处理如下:
借:银行存款 3 200
贷:资本公积 3 200 (应为股本)
借:在建工程 1 400
贷:银行存款 1 400
借:银行存款 38.40
贷:在建工程 38.40 (应为财务费用)
其中,冲减在建工程的金额=2600*0.4%*3+1800*0.4%*1=38.40万元。
参考答案
暂无
答案解析
答案:
事项(1)甲公司会计处理不正确。
理由:企业购入折价发行的债劵,应将折价金额计入持有至到期投资的初始成本,且后续计量采用实际利率法对该折价金额进行摊销,更正分录为:
借:财务费用 63.05
贷:持有至到期投资-利息调整 63.05
该债劵预计未来现金流量的现值=165*(P/A,6%,5)+30000*(P/F,6%,5)=2936.65万元。因此该债劵的实际利率为6%,本期应分摊的利息调整金额为=2936.65*6%-165=11.22
借:持有至到期投资-利息调整 11.22
贷:投资收益 11.22
答案:
事项(3)甲公司会计处理不正确。
理由:企业对可供出售金融资产计提减值准备时,应将原直接计入其他综合收益中因公允价值变动形成的累计收益或损失转出,计入资产减值损失,
更正分录为:
借:其他综合收益 400
贷:资产减值损失 400
答案:
事项 (4)甲公司会计处理不正确。
理由:企业采用增资的方式筹集资金,此时应是取得的现金增加股本金额,更正分录为:
借:在建工程 38.04
贷:财务费用 38.04
借:资本公积 3 200
贷:股本 3 200
总结:2015年差错更正考核点:
一、应付债券的发行与计息
二、政府补助的账务处理(略)
三、可供出售金融资产的减值
四、接受投资与借款费用等
事项(1)甲公司会计处理不正确。
理由:企业购入折价发行的债劵,应将折价金额计入持有至到期投资的初始成本,且后续计量采用实际利率法对该折价金额进行摊销,更正分录为:
借:财务费用 63.05
贷:持有至到期投资-利息调整 63.05
该债劵预计未来现金流量的现值=165*(P/A,6%,5)+30000*(P/F,6%,5)=2936.65万元。因此该债劵的实际利率为6%,本期应分摊的利息调整金额为=2936.65*6%-165=11.22
借:持有至到期投资-利息调整 11.22
贷:投资收益 11.22
答案:
事项(3)甲公司会计处理不正确。
理由:企业对可供出售金融资产计提减值准备时,应将原直接计入其他综合收益中因公允价值变动形成的累计收益或损失转出,计入资产减值损失,
更正分录为:
借:其他综合收益 400
贷:资产减值损失 400
答案:
事项 (4)甲公司会计处理不正确。
理由:企业采用增资的方式筹集资金,此时应是取得的现金增加股本金额,更正分录为:
借:在建工程 38.04
贷:财务费用 38.04
借:资本公积 3 200
贷:股本 3 200
总结:2015年差错更正考核点:
一、应付债券的发行与计息
二、政府补助的账务处理(略)
三、可供出售金融资产的减值
四、接受投资与借款费用等