简答题
会计
题号 #4494944
【2013年综合题,本题18分】甲上市公司(以下简称“甲公司”)20×1年至20×3年发生的有关交易或事项如下:
其他有关资料:
甲、乙公司均为增值税一般纳税人,适用的增值税税率均为17%,本题不考虑除增值税外其他相关税费;售价均不含增值税;本题中有关公司均按净利润的10%提取法定盈余公积,不提取任意盈余公积。
要求:
(1)确定甲公司合并乙公司的购买日,并说明理由;计算该项合并中应确认的商誉,并编制相关会计分录。
(2)确定甲公司对丙公司投资应采用的核算方法,并说明理由;编制甲公司确认对丙公司长期股权投资的会计分录;计算甲公司20×2年持有丙公司股权应确认的投资收益,并编制甲公司个别财务报表中对该项股权投资账面价值调整相关的会计分录。
(3)编制甲公司20×2年12月31日合并乙公司财务报表相关的调整和抵销分录。
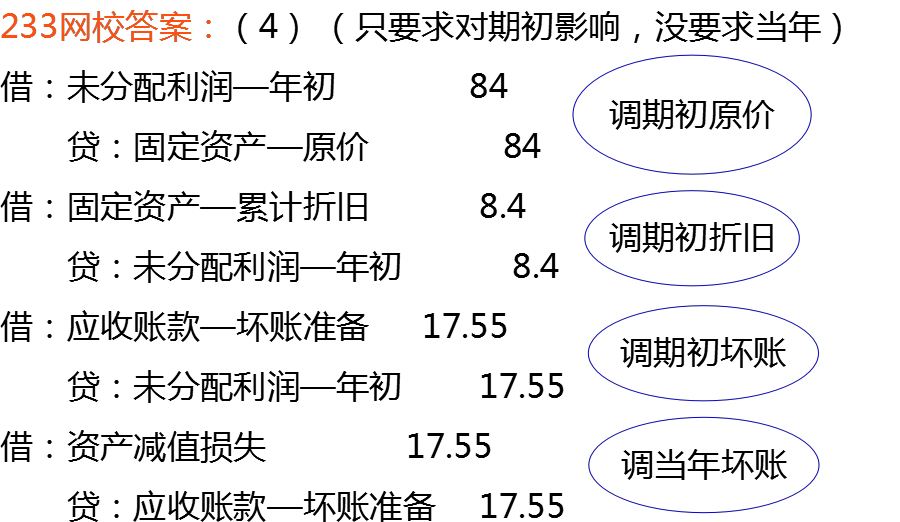
(4)编制甲公司20×3年12月31日合并乙公司财务报表时,抵销上年双方未实现内部交易对期初未分配利润影响的会计分录。
资料: (1)20×1年8月30日,甲公司公告购买丁公司持有的乙公司60%股权。购买合同约定,以20×1年7月31日经评估确定的乙公司净资产价值52 000万元为基础,甲公司以每股6元的价格定向发行6 000万股本公司股票作为对价,收购乙公司60%股权。 12月26日,该交易取得证券监管部门核准;12月30日,双方完成资产交接手续;12月31日,甲公司向乙公司董事会派出7名成员,能够控制乙公司的财务和经营决策;该项交易后续不存在实质性障碍。
12月31日,乙公司可辨认净资产以7月31日评估值为基础进行调整后的公允价值为54 000万元(有关可辨认资产、负债的公允价值与账面价值相同)。当日,乙公司股本为10000万元,资本公积为20 000万元,盈余公积为9 400万元、未分配利润为14 600万元;甲公司股票收盘价为每股6.3元。
(分析:长投=6 000*6.3=37 800万)
(分析:商誉37 800-54 000*60%=5 400万)
20×2年1月5日,甲公司办理完毕相关股份登记,当日甲公司股票收盘价为每股6.7元,乙公司可辨认净资产公允价值为54 000万元;1月7日,完成该交易相关验资程序,当日甲公司股票收盘价为每股6.8元,期间乙公司可辨认净资产公允价值未发生变化。
该项交易中,甲公司为取得有关股权以银行存款支付评估费100万元、法律费300万元,为发行股票支付券商佣金2 000万元。
甲、乙公司在该项交易前不存在关联关系。
资料:(2)20×2年3月31日,甲公司支付2 600万元取得丙公司30%股权并能对丙公司施加重大影响。当日,丙公司可辨认净资产的账面价值为8 160万元,可辨认净资产公允价值为9 000万元,其中,有一项无形资产公允价值为840万元,账面价值为480万元,该无形资产预计仍可使用5年,预计净残值为零,采用直线法摊销;一项固定资产公允价值为1 200万元,账面价值为720万元,预计仍可使用6年,预计净残值为零,采用年限平均法计提折旧。假定上述固定资产或无形资产均自甲公司取得丙公司30%股权后的下月开始计提折旧或摊销。(长投2600,份额9000*30%=2700,营业外收入100)(调减摊销360/5*9/12=54,480/6*9/12=60)
丙公司20×2年实现净利润2 400万元,其他综合收益减少120万元,假定利润和其他综合收益在年度中均匀实现。
(分析:分享利润【2400/12*9-54-60*30%
=505.8,
其他综合收益=-90*30%=-27
长投=2700+505.8-27=3178.8)
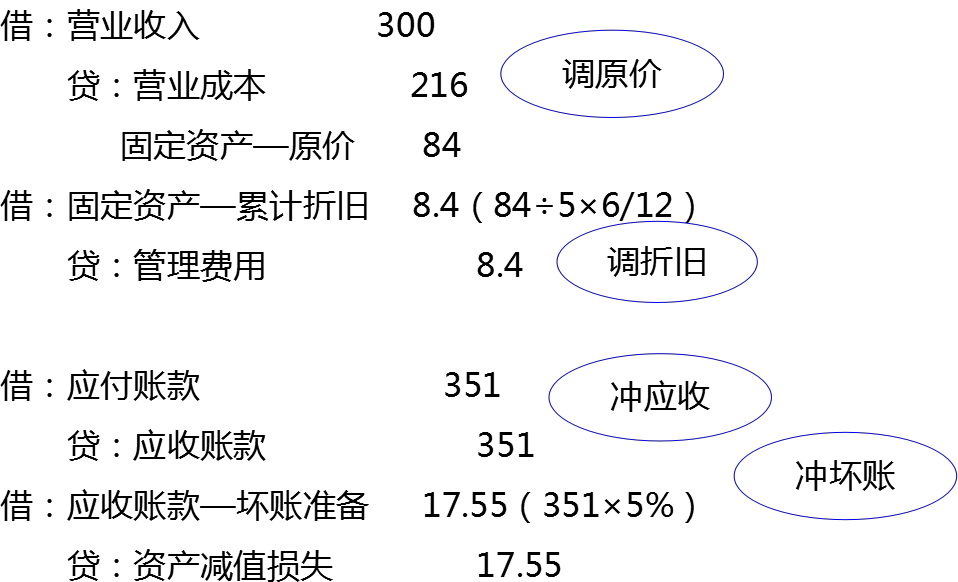
资料:(3)20×2年6月20日,甲公司将本公司生产的A产品出售给乙公司,售价为300万元,成本为216万元。乙公司将取得的A产品作为管理用固定资产,取得时即投入使用,预计使用5年,预计净残值为零,采用年限平均法计提折旧。至20×2年年底,甲公司尚未收到乙公司购买A产品价款。甲公司对账龄在1年以内的应收账款(含应收关联方款项)按照账面余额的5%计提坏账准备。
(分析:借:营业收入300,贷:营业成本216,固定资产84;借:固定资产8.4,贷:管理费用8.4;借:应付账款351,贷:应收账款351,;借:应收账款17.55,贷:资产减值损失17.55)
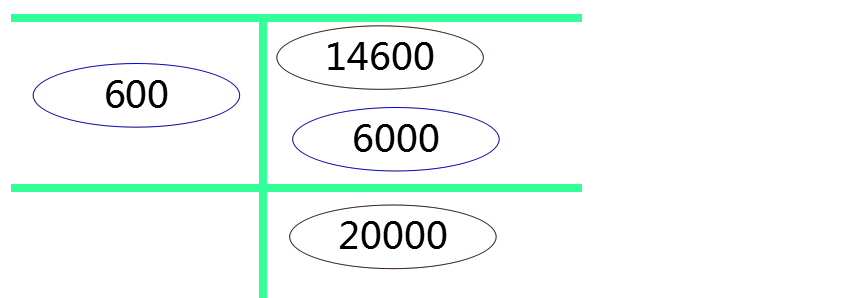
资料:(4)乙公司20×2年实现净利润6 000万元,其他综合收益增加400万元。乙公司20×2年12月31日股本为10 000万元,资本公积20 000万元,其他综合收益400万,盈余公积为10 000万元,未分配利润为20 000万元。(公允=账面=60400)
(分析:购买日净资产账面=公允,不用调子公司;母公司成本调权益:长投=6000*60%=3600,其他综合收益=400*60%=240,调整后长投=37800+3600+240=41640,份额=60400*60%=36240,商誉=41640-36240=5400)
资料:(5)甲公司20×2年向乙公司销售A产品形成的应收账款于20×3年结清。
(分析:03年应收应付没有了,不用抵销了,但02年坏账还得抵销:借:应收账款17.55,贷:年初未分配利润17.55)
参考答案
暂无
答案解析
答案:(1)
甲公司合并乙公司的购买日是20×1年12月31日。
理由:甲公司能够控制乙公司的财务和经营决策,该项交易后续不存在实质性障碍。
商誉=6 000×6.3-54 000×60%=5 400(万元)
借:长期股权投资 37 800
贷:股本 6 000
资本公积—股本溢价 31 800
借:管理费用 400
资本公积—股本溢价 2 000
贷:银行存款 2 400
答案:(2)
甲公司对丙公司投资应采用权益法核算。
理由:甲公司取得丙公司30%股权并能对丙公司施加重大影响。
借:长期股权投资—投资成本 2 600
贷:银行存款 2 600
借:长期股权投资—投资成本 100
(9 000×30%-2 600)
贷:营业外收入 100
甲公司投资后丙公司调整后的净利润=2 400×9/12-(840-480)÷5×9/12-(1 200-720)÷6×9/12=1 686(万元)
甲公司20×2年持有丙公司股权应确认的投资收益=1 686×30%=505.8(万元)
借:长期股权投资—损益调整 505.8
贷:投资收益 505.8
借:其他综合收益 27(120×9/12×30%)
贷:长期股权投资—其他综合收益 27
答案:(3)
①合并报表中调整长期股权投资
借:长期股权投资 3 600(6 000×60%)
贷:投资收益 3 600
借:长期股权投资 240(400×60%)
贷:其他综合收益 240
②抵销分录
借:股本 10 000
资本公积 20 000
其他综合收益 400
盈余公积 10 000
年末未分配利润 20 000
商誉 5 400
贷:长期股权投资 41 640(37 800+3 600+240)
少数股东权益 24 160
[(10 000+20 400+10 000+20 000)×40%]
借:投资收益 3 600
少数股东损益 2 400
年初未分配利润 14 600
贷:提取盈余公积 600
年末未分配利润 20 000
甲公司合并乙公司的购买日是20×1年12月31日。
理由:甲公司能够控制乙公司的财务和经营决策,该项交易后续不存在实质性障碍。
商誉=6 000×6.3-54 000×60%=5 400(万元)
借:长期股权投资 37 800
贷:股本 6 000
资本公积—股本溢价 31 800
借:管理费用 400
资本公积—股本溢价 2 000
贷:银行存款 2 400
答案:(2)
甲公司对丙公司投资应采用权益法核算。
理由:甲公司取得丙公司30%股权并能对丙公司施加重大影响。
借:长期股权投资—投资成本 2 600
贷:银行存款 2 600
借:长期股权投资—投资成本 100
(9 000×30%-2 600)
贷:营业外收入 100
甲公司投资后丙公司调整后的净利润=2 400×9/12-(840-480)÷5×9/12-(1 200-720)÷6×9/12=1 686(万元)
甲公司20×2年持有丙公司股权应确认的投资收益=1 686×30%=505.8(万元)
借:长期股权投资—损益调整 505.8
贷:投资收益 505.8
借:其他综合收益 27(120×9/12×30%)
贷:长期股权投资—其他综合收益 27
答案:(3)
①合并报表中调整长期股权投资
借:长期股权投资 3 600(6 000×60%)
贷:投资收益 3 600
借:长期股权投资 240(400×60%)
贷:其他综合收益 240
②抵销分录
借:股本 10 000
资本公积 20 000
其他综合收益 400
盈余公积 10 000
年末未分配利润 20 000
商誉 5 400
贷:长期股权投资 41 640(37 800+3 600+240)
少数股东权益 24 160
[(10 000+20 400+10 000+20 000)×40%]
借:投资收益 3 600
少数股东损益 2 400
年初未分配利润 14 600
贷:提取盈余公积 600
年末未分配利润 20 000