简答题
会计
题号 #4504262
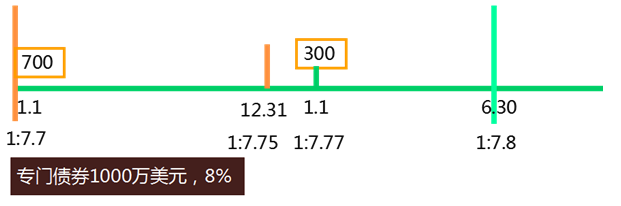
甲公司于20×1年1月1日,为建造某工程项目专门以面值发行美元公司债券1 000万元,年利率为8%,期限为3年,假定不考虑与发行债券有关的辅助费用、未支出专门借款的利息收入或投资收益。合同约定,每年1月1日支付上年利息,到期还本。
工程于20×1年1月1日开始实体建造,20×2年6月30日完工,达到预定可使用状态,期间发生的资产支出如下:
20×1年1月1日,支出700万美元;
20×2年1月1日,支出300万美元。
公司的记账本位币为人民币,外币业务采用外币业务发生时当日的市场汇率折算。相关汇率如下:
20×1年1月1日,市场汇率为1美元=7.70元人民币;
20×1年12月31日,市场汇率为1美元=7.75元人民币;
20×2年1月1日,市场汇率为1美元=7.77元人民币;
20×2年6月30日,市场汇率为1美元=7.80元人民币。
要求:
(1)指出该工程项目资本化期间。
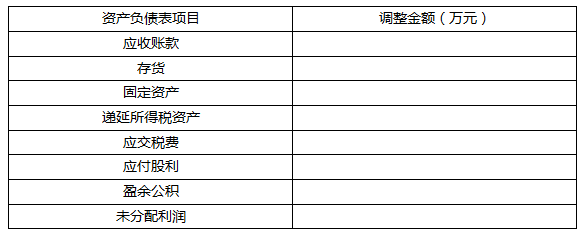
(2)编制甲公司20×1年发行债券、支付工程款、年末计息及本息折算汇兑损益的相关会计分录。
(3)编制甲公司20×2年偿还利息、6月30计息及本息折算汇兑损益相关会计分录。
(4)计算工程完工成本。
参考答案
暂无
答案解析
要求:(1)指出该工程项目资本化期间。
答案:
该工程项目资本化期间:
20×1年1月1日到20×2年6月30日
要求:(2)编制甲公司20×1年发行债券、支付工程款、年末计息及本息折算汇兑损益的相关会计分录。
答案:
①20×1年1月1日发行债券
借:银行存款—美元(1000*7.7)7 700
贷:应付债券 7 700
②20×1年1月1日支付工程款
借:在建工程 (700*7.7)5 390
贷:应付债券 5 390
③计算20×1年年末计息及汇兑差额资本化
债券应付利息
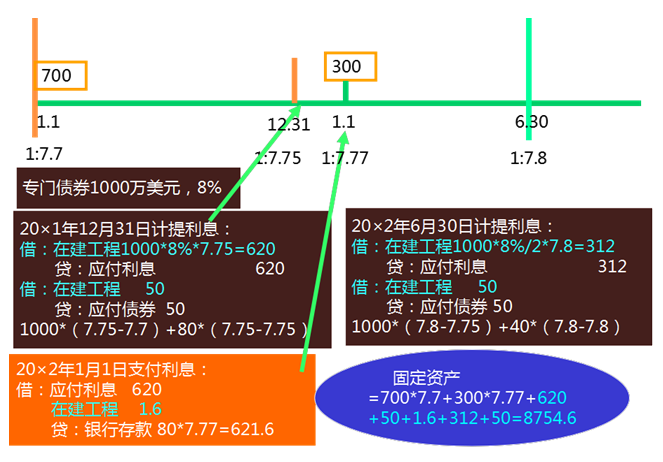
=1 000×8%×7.75=80×7.75= 620(万元)
借:在建工程 6 200 000
贷:应付利息 6 200 000
外币债券本金及利息汇兑差额
=1 000×(7.75-7.70)+80×(7.75-7.75)=50(万元)
借:在建工程 500 000
贷:应付债券 500 000
要求:(3)编制甲公司20×2年偿还利息、6月30计息及本息折算汇兑损益相关会计分录。
答案:
①20×2年1月1日实际支付利息时:
应当支付80万美元,折算成人民币为621.60万元。该金额与原账面金额620万元之间的差额1.60万元应当继续予以资本化,计入在建工程成本。
借:应付利息 6 200 000
在建工程 16 000
贷:银行存款 6 216 000
②20×2年6月30日计息及汇兑差额资本化
债券应付利息
=1 000×8%×1/2×7.80=40×7.80=312(万元)
借:在建工程 3 120 000
贷:应付利息 3 120 000
外币债券本金及利息汇兑差额
=1 000×(7.80-7.75)+40×(7.80-7.80)=50(万元)
借:在建工程 500 000
贷:应付债券 500 000
要求:(4)计算工程完工成本
答案:
工程完工成本
=700*7.7+300*7.77+ 620+50+1.6+312+50
=8 754.6(万元)