单选题
中级会计实务
题号 #4507166
某企业为增值税一般纳税人,因自然灾害毁损一批材料,该批材料成本为1000元,增值税税额为170元。收到各种赔款125元,残料入库50元。报经批准后,应计入营业外支出的金额为( )元。
参考答案
A
答案解析
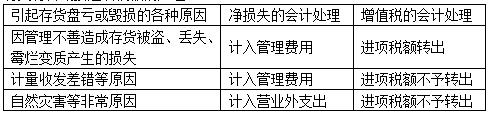
因自然灾害损毁的材料进项税额无需转出,应计入营业外支出的金额=1000-125-50=825(元)。
【解题思路】本题中计入营业外支出的金额为毁损存货的金额,进项税额不需要转出,因为材料毁损是自然灾害造成的,税法允许扣除,所以不需要进项税额转出。之后再用损失的总额减去从其他方获得的赔偿、残料价值等计算营业外支出的金额。
参考会计分录:
借:营业外支出 825
银行存款 125
原材料 50
贷:原材料 1 000
有关材料毁损进项税额的处理
【解题思路】本题中计入营业外支出的金额为毁损存货的金额,进项税额不需要转出,因为材料毁损是自然灾害造成的,税法允许扣除,所以不需要进项税额转出。之后再用损失的总额减去从其他方获得的赔偿、残料价值等计算营业外支出的金额。
参考会计分录:
借:营业外支出 825
银行存款 125
原材料 50
贷:原材料 1 000
有关材料毁损进项税额的处理
你可能感兴趣的试题
A.189
B.190.53
C.210
D.211.53
A.1220
B.1190
C.770
D.750