简答题
中级财务管理
题号 #4513611
丁公司是一家创业板上市公司,2016年度营业收入为20000万元,营业成本为15000万元,财务费用为600万元(全部为利息支出),利润总额为2000万元,净利润为1500万元,非经营净收益为300万元。此外,资本化的利息支出为400万元。丁公司存货年初余额为1000万元,年末余额为2000万元,公司全年发行在外的普通股加权平均数为10000万股,年末每股市价为4.5元。
要求:
(1)计算销售净利率。
(2)计算利息保障倍数。
(3)计算净收益营运指数。
(4)计算存货周转率。
(5)计算市盈率。
参考答案
暂无
答案解析
(1)销售净利率=净利润/销售收入=1500/20000=7.5%
(2)利息保障倍数=息税前利润/应付利息=(2000+600)/(600+400)=2.6
(3)净收益营运指数=经营净收益/净利润=(1500-300)/1500=0.8
(4)存货周转率=营业成本/存货平均余额=15000/[(1000+2000)/2]=10(次)
(5)市盈率=每股市价/每股收益=4.5/(1500/10000)=30(倍)。
(2)利息保障倍数=息税前利润/应付利息=(2000+600)/(600+400)=2.6
(3)净收益营运指数=经营净收益/净利润=(1500-300)/1500=0.8
(4)存货周转率=营业成本/存货平均余额=15000/[(1000+2000)/2]=10(次)
(5)市盈率=每股市价/每股收益=4.5/(1500/10000)=30(倍)。
你可能感兴趣的试题
1
甲公司在2016年第4季度按照定期预算法编制2017年度的预算,部分资料如下:
资料一:2017年1-4月的预计销售额分别为600万元、1000万元、650万元和750万元。
资料二:公司的目标现金余额为50万元,经测算,2017年3月末预计“现金余缺“为30万元,公司计划采用短期借款的方式解决资金短缺。
资料三:预计2017年1-3月净利润为90万元,没有进行股利分配。
资料四:假设公司每月销售额于当月收回20%,下月收回70%,其余10%将于第三个月收回;公司当月原材料金额相当于次月全月销售额的60%,购货款于次月一次付清;公司第1、2月份短期借款没有变化。
资料五:公司2017年3月31日的预计资产负债表(简表)如下表所示:
甲公司2017年3月31日的预计资产负债表(简表)单位:万元
注:表内的“*”为省略的数值。
要求:确定表格中字母所代表的数值(不需要列示计算过程。)
资料一:2017年1-4月的预计销售额分别为600万元、1000万元、650万元和750万元。
资料二:公司的目标现金余额为50万元,经测算,2017年3月末预计“现金余缺“为30万元,公司计划采用短期借款的方式解决资金短缺。
资料三:预计2017年1-3月净利润为90万元,没有进行股利分配。
资料四:假设公司每月销售额于当月收回20%,下月收回70%,其余10%将于第三个月收回;公司当月原材料金额相当于次月全月销售额的60%,购货款于次月一次付清;公司第1、2月份短期借款没有变化。
资料五:公司2017年3月31日的预计资产负债表(简表)如下表所示:
甲公司2017年3月31日的预计资产负债表(简表)单位:万元
|
资产 |
年初余额 |
月末余额 |
负债与股东权益 |
年初余额 |
月末余额 |
|
现金 |
50 |
(A) |
短期借款 |
612 |
(C) |
|
应收账款 |
530 |
(B) |
应付账款 |
360 |
(D) |
|
存货 |
545 |
* |
长期负债 |
450 |
* |
|
固定资产净额 |
1836 |
* |
股东权益 |
1539 |
(E) |
|
资产总计 |
2961 |
* |
负债与股东权益总计 |
2961 |
* |
要求:确定表格中字母所代表的数值(不需要列示计算过程。)
2
戊公司是一家啤酒生产企业,相关资料如下:
资料一:由于戊公司产品生产和销售存在季节性,应收账款余额在各季度的波动幅度很大,其全年应收账款平均余额的计算公式确定为:应收账款平均余额=年初余额/8+第一季度末余额/4+第二季度末余额/4+第三季度末余额/4+年末余额/8,公司2016年各季度应收账款余额
如表1所示:
表12016年各季度应收账款余额表单位:万元
资料二:戊公司2016年末资产负债表有关项目余额及其与销售收入的关系如表2所示:
2016年资产负债表有关项目期末余额及其与销售收入的关系
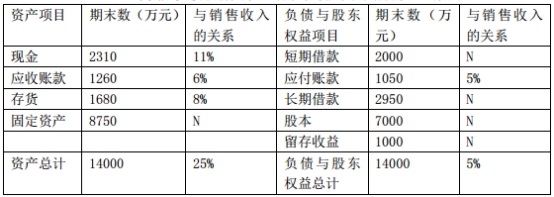 注:表中“N”表示该项目不能随销售额的变动而变动
资料三:2016年度公司销售收入为21000万元,销售成本为8400万元,存货周转期为70天,应付账款周转期为66天,假设一年按360天计算。
资料四:公司为了扩大生产能力,拟购置一条啤酒生产线,预计需增加固定资产投资4000万元,假设现金、应收账款、存货、应付账款项目与销售收入的比例关系保持不变,增加生产线后预计2017年销售收入将达到28000万元,税后利润将增加到2400万元,预计2017年度利润留存率为45%。
资料五:为解决资金缺口,公司打算通过以下两种方式筹集资金
①按面值发行4000万元的债券,期限为5年,票面利率为8%,每年付息一次,到期一次还本,筹资费用率为2%,公司适用的所得税率为25%。
②向银行借款解决其余资金缺口,期限为1年,年名义利率为6.3%,银行要求公司保留10%的补偿性余额。
要求:
(1)根据资料一和资料三,计算2016年度下列指标:①应收账款平均余额;②应收账款周转期;③经营周期;④现金周转期。
(2)根据资料二和资料三,计算下列指标:①2016年度末的权益乘数;②2016年度的销售毛利率。
(3)根据资料二、资料三和资料四,计算2017年度下列指标:①利润的留存额;②外部融资需求量。
(4)根据资料五,计算下列指标:①发行债券的资本成本率(不考虑货币的时间价值);②短期借款的年实际利率。
资料一:由于戊公司产品生产和销售存在季节性,应收账款余额在各季度的波动幅度很大,其全年应收账款平均余额的计算公式确定为:应收账款平均余额=年初余额/8+第一季度末余额/4+第二季度末余额/4+第三季度末余额/4+年末余额/8,公司2016年各季度应收账款余额
如表1所示:
表12016年各季度应收账款余额表单位:万元
|
时间 |
年初 |
第一季度末 |
第二季度末 |
第三季度末 |
年末 |
|
金额 |
1380 |
2480 |
4200 |
6000 |
1260 |
2016年资产负债表有关项目期末余额及其与销售收入的关系
注:表中“N”表示该项目不能随销售额的变动而变动 资料三:2016年度公司销售收入为21000万元,销售成本为8400万元,存货周转期为70天,应付账款周转期为66天,假设一年按360天计算。
资料四:公司为了扩大生产能力,拟购置一条啤酒生产线,预计需增加固定资产投资4000万元,假设现金、应收账款、存货、应付账款项目与销售收入的比例关系保持不变,增加生产线后预计2017年销售收入将达到28000万元,税后利润将增加到2400万元,预计2017年度利润留存率为45%。
资料五:为解决资金缺口,公司打算通过以下两种方式筹集资金
①按面值发行4000万元的债券,期限为5年,票面利率为8%,每年付息一次,到期一次还本,筹资费用率为2%,公司适用的所得税率为25%。
②向银行借款解决其余资金缺口,期限为1年,年名义利率为6.3%,银行要求公司保留10%的补偿性余额。
要求:
(1)根据资料一和资料三,计算2016年度下列指标:①应收账款平均余额;②应收账款周转期;③经营周期;④现金周转期。
(2)根据资料二和资料三,计算下列指标:①2016年度末的权益乘数;②2016年度的销售毛利率。
(3)根据资料二、资料三和资料四,计算2017年度下列指标:①利润的留存额;②外部融资需求量。
(4)根据资料五,计算下列指标:①发行债券的资本成本率(不考虑货币的时间价值);②短期借款的年实际利率。