单选题
证券投资基金基础知识
题号 #4530765
已知一个投资组合与市场收益的相关系数为0.8,该组合的标准差为0.6,市场的标准差为0.3,则该投资组合的β值为( )。
参考答案
A
答案解析
贝塔系数(β)是评估证券或投资组合系统性风险的指标,反映的是投资对象对市场变化的敏感度。贝塔系数是一个统计指标,采用回归方法计算,公式如下:
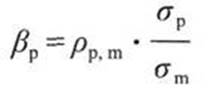
式中,σp为投资组合P的标准差;σm是市场收益的标准差,ρp,m为投资组合P与市场收益的相关系数。故β=0.8×0.6÷0.3=1.6。
式中,σp为投资组合P的标准差;σm是市场收益的标准差,ρp,m为投资组合P与市场收益的相关系数。故β=0.8×0.6÷0.3=1.6。
你可能感兴趣的试题
A.1000000
B.90000
C.70000
D.190000
A.大宗商品可以进入流通领域,但不包括零售环节
A.大宗商品可以进入流通领域,但不包括零售环节
B.大宗商品具有商品属性,可用于工农业生产与消费的使用
B.大宗商品具有商品属性,可用于工农业生产与消费的使用
C.大宗商品的期货及现货价格变动会直接影响到整个经济体系
C.大宗商品的期货及现货价格变动会直接影响到整个经济体系
D.在金融投资市场,大宗商品是指异质化、可交易、被广泛作为工业基础原材料的商品
D.在金融投资市场,大宗商品是指异质化、可交易、被广泛作为工业基础原材料的商品