单选题
期货投资分析
题号 #4535541
标的资产为不支付红利的股票,当前价格为30元,已知1年后该股票价格或为37.5元,或为25元,无风险中性概率为60%。假设无风险利率为8%,连续复利,计算对应1年期,执行价格为25元的看涨期权理论价格为( )元。
参考答案
A
答案解析
股价为37.5,则u=37.5/30=1.25,Cu=37.5-25=12.5;股价为25,则d=25/30=5/6=0.83333,Cd=25-25=0。e^rt=e^(8%×1)=1.08329。
P=(1.08329-0.83333)/(1.25-0.83333)=0.24996/0.41667=0.59990。
期权价格=0.59990*12.5/1.08329=6.92
P=(1.08329-0.83333)/(1.25-0.83333)=0.24996/0.41667=0.59990。
期权价格=0.59990*12.5/1.08329=6.92
你可能感兴趣的试题
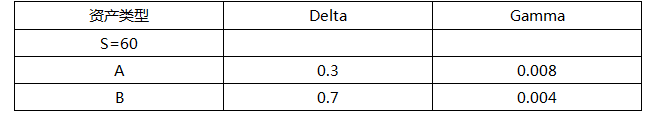
A.买入10份看涨期权B,卖空21份标的资产
B.买入10份看涨期权B,卖空11份标的资产
C.买入20份看涨期权B,卖空21份标的资产
D.买入20份看涨期权B,卖空11份标的资产