不定项选择题
期货投资分析
题号 #4536004
若 3 个月后,美元 3 月期 LIBOR 利率为 5.5%,6 月期 LIBOR 利率为 5.75%,则依据该协议,企业将( )美元。
参考答案
A
答案解析
(5.5%-4.75%)*200000000*3/12=37.5 ,利率上涨,盈利。
你可能感兴趣的试题
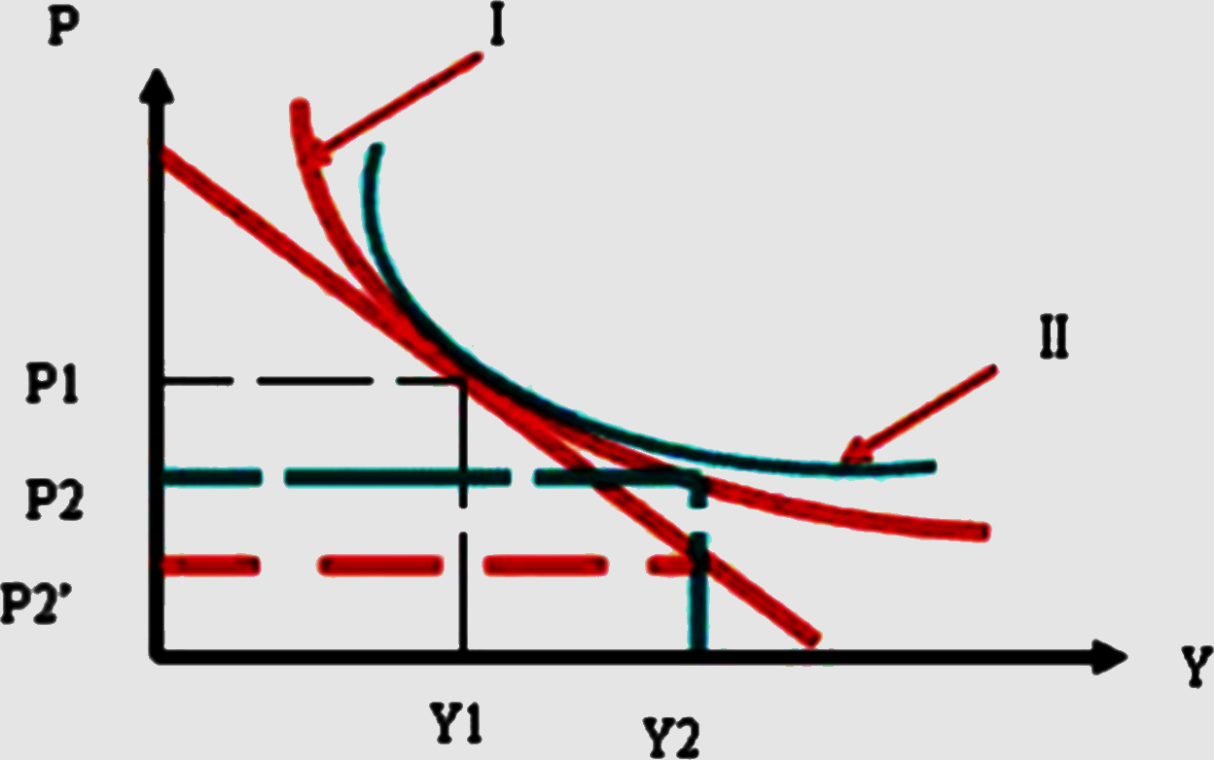
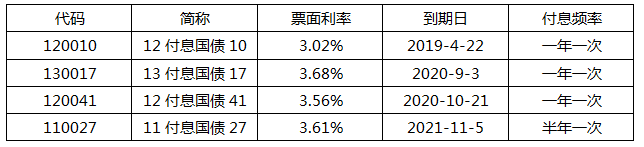
A.Ⅰ是“130017”和“120041”的组合,Ⅱ是“120010”和“110027”的组合
B.Ⅰ是“120010”和“110027”的组合,Ⅱ是“130017”和“120041”的组合
C.Ⅰ是“120010”和“130017”的组合,Ⅱ是“120041”和“110027”的组合
D.Ⅰ是“120041”和“110027”的组合,Ⅱ是“120010”和“130017”的组合
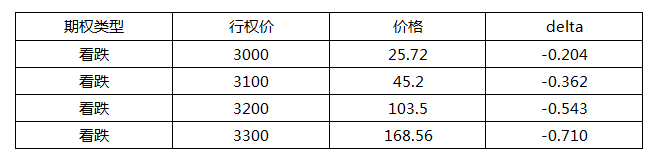
A.行权价为 3000 的看跌期权
B.行权价为 3100 的看跌期权
C.行权价为 3200 的看跌期权
D.行权价为 3300 的看跌期权