不定项选择题
期货投资分析
题号 #4536849
如果用上证50指数期货为该股票组合进行完全套期保值,假设当前上证 50 指数期货的价格是3200点,那么所需要的期货合约数量是( )手。
参考答案
B
答案解析
期货合约数量=β×组合市值/期货合约价值 = 1.201 × 2446940 / (3200 × 300) = 3.06手
你可能感兴趣的试题
A.卖出行权价为 3200、价格为 97 的看涨期权
B.卖出行权价为 3000、价格为 230 的看涨期权
C.买入行权价为 3200、价格为 87 的看跌期权
D.买入行权价为 3000、价格为 21 的看跌期权
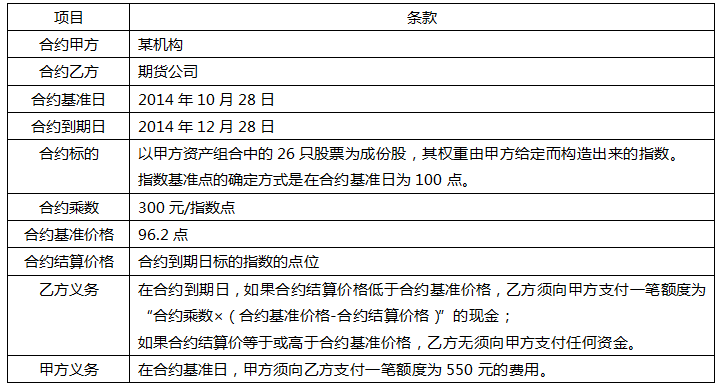
A.行权价为 100 的看涨期权
B.行权价为 100 的看跌期权
C.行权价为 96.2 的看涨期权
D.行权价为 96.2 的看跌期权