单选题
中级风险管理
题号 #4552020
假定一年期零息国债的无风险收益率为3%,l年期信用等级为B的零息债券的违约概率为10%,在发生违约的情况下,该债券价值的回收率为60%,则根据风险中性定价模型可推断该零息债券的年收益率约为( )。
参考答案
B
答案解析
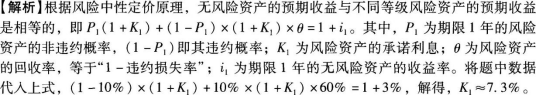
你可能感兴趣的试题
A.预期违约的借款人不一定同时违约
B.非预期违约的借款人一定会同时违约
C.非预期违约的借款人一定不会同时违约
D.预期违约的借款人一定会同时违约
A.银行可将内部评级映射到外部信用评级机构或类似机构的评级,将外部评级的违约概率作为内部评级的违约概率
B.评级映射应建立在内部评级标准与外部机构评级标准可比的基础上
C.评级映射时,对同样的债务人内部评级和外部评级可相互比较
D.银行应避免映射方法或基础数据存在偏差和不一致的情况,所使用的外部评级量化风险数据应针对债务人的违约风险,并反映债项的特征
A.波动收益率曲线
B.反向收益率曲线
C.正向收益率曲线
D.水平收益率典线