单选题
证券投资基金基础知识
题号 #4601907
某基金连续5期的收益率分别为-3%、2%、3%、4%、3%,市场无风险收益率为3%,则该基金的下行风险标准差为( )。
参考答案
A
答案解析
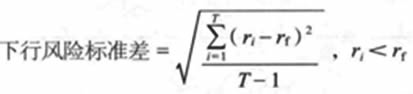 式中:ri表示基金收益率;rf表示市场无风险收益率;T表示收益率小于无风险利率的期数。
由下行风险公式可计算出
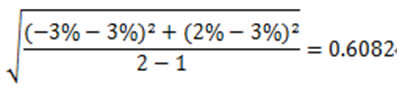
考点:下行风险
你可能感兴趣的试题
A.GIPS属于强制参与性
B.GIPS标准包含两套
C.除成立未满5年的投资管理机构外,所有机构必须汇报至少5年以上符合GIPS的业绩
D.GIPS依赖于输入数据的真实性与准确性